猜你想问
这份研报的核心内容是什么?
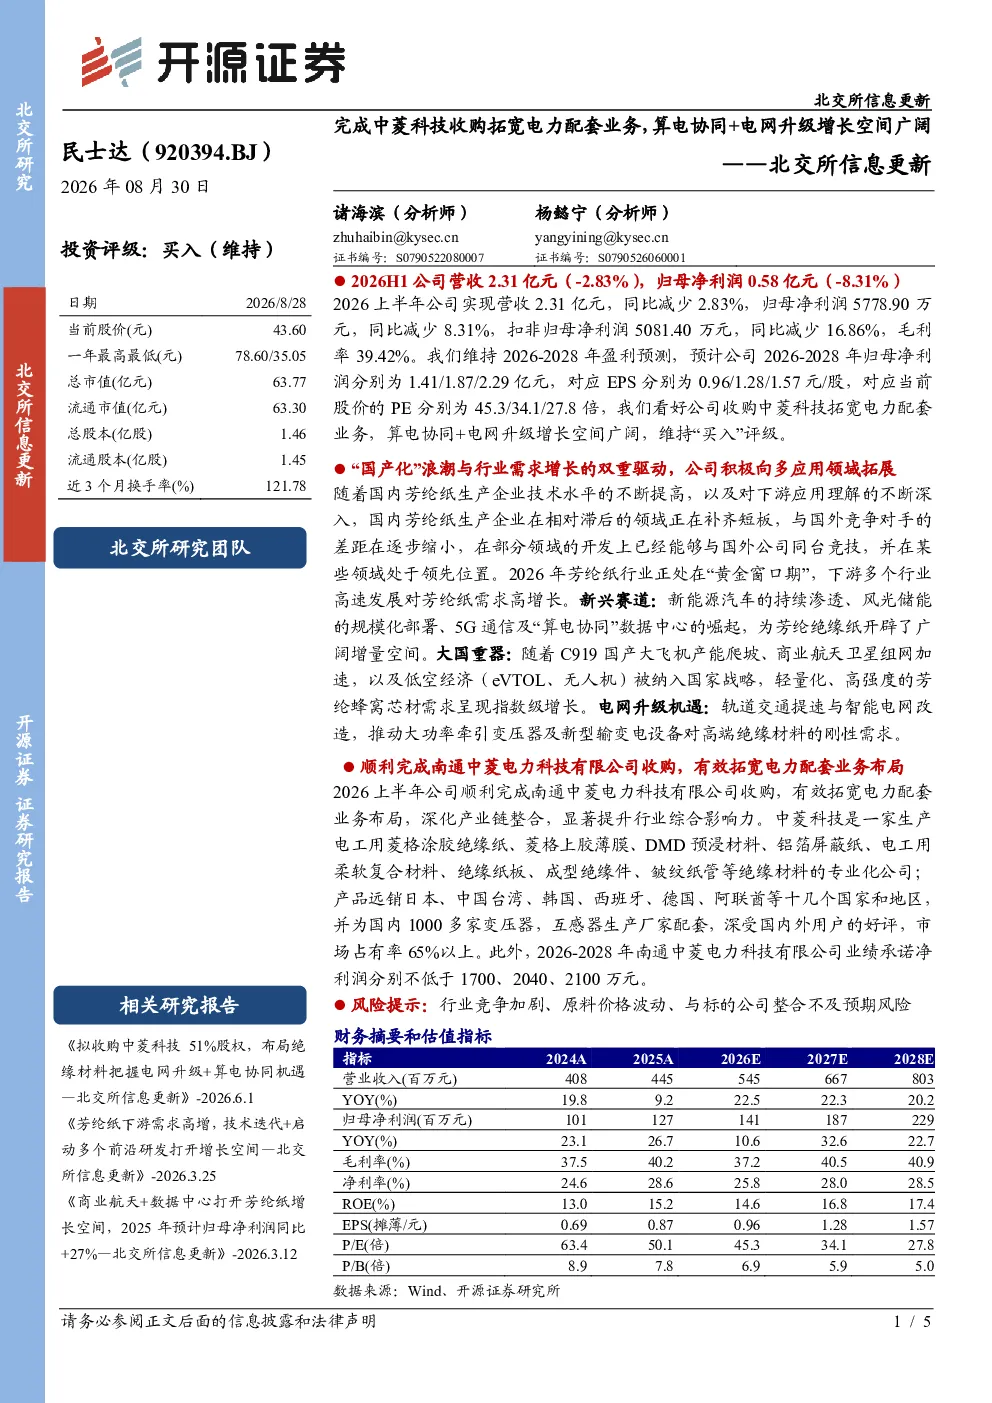
该研报指出公司积极拓展多应用领域,受益于芳纶纸行业“黄金窗口期”及下游需求增长。报告看好公司收购中菱科技拓宽电力配套业务,认为算电协同与电网升级将带来广阔增长空间。收购完成后,公司产业链整合深化,中菱科技市场占有率超65%,且2026-2028年业绩承诺净利润不低于1700/2040/2100万元。
芳纶纸行业的发展趋势如何?
芳纶纸行业正迎来发展黄金窗口期,下游需求高增主要得益于新能源汽车、风光储能、5G通信、数据中心、大飞机、商业航天、低空经济、轨道交通提速与智能电网改造等多领域应用。这些需求推动芳纶纸需求持续增长,为公司业务拓展提供有力支撑。
研报重点分析了哪些方向?
研报重点分析了公司通过收购中菱科技拓宽电力配套业务的战略意义,以及算电协同和电网升级带来的增长潜力。同时,报告还评估了公司多应用领域的拓展情况,包括新能源汽车、数据中心等领域的下游需求增长对公司业绩的影响。
当前市场对公司的判断是怎样的?
市场对公司拓展多应用领域持积极看法,特别是收购中菱科技后,公司在电力配套业务领域的布局得到加强。报告认为,受益于下游需求增长和产业链整合,公司未来增长空间广阔。不过,市场也关注公司盈利能力恢复情况及与标的公司整合效果。
研报提示了哪些风险?
研报提示的主要风险包括行业竞争加剧可能影响市场份额,原料价格波动可能影响成本控制,以及与标的公司整合不及预期可能导致业绩未达预期。此外,芳纶纸行业技术迭代也可能带来新的竞争压力。
你可能感兴趣
北交所信息更新:拟收购中菱科技51%股权,布局绝缘材料把握电网升级+算电协同机遇
轻工制造开源证券2026-06-01
国盛计算机 朗新科技 AI助力电力交易量3倍增长 布局算电协同打开全新空间
未知机构2026-08-03
AI助力电力交易量3倍增长,布局算电协同打开全新空间
信息技术国盛证券2026-03-31
北交所信息更新:深耕电力测控智能一体化,数据中心+新能源“光储充”成长空间广阔
电子设备开源证券2025-08-28
万马科技车联网出海驱动增长,算电协同拓展空间
电子设备长城证券2026-08-24
北交所信息更新:电网基本盘稳固,新能源与国际业务突破与中能建新签框架合同
开源证券2025-08-31
中电兴发首次覆盖报告:智慧中国领先运营和服务商,市场规模和业务协同空间广阔
信息技术新时代证券2020-12-29
北交所信息更新:2024Q1我国摩托车出口延续增长态势,公司布局新能源品类拓宽业务边界
交运设备开源证券2024-05-16
重大事项点评:股权收购无碍业务运营,优质龙头稳中前行,上下游潜在协同空间广阔
华创证券2019-11-22
募投项目投产带来产能释放,ELSD 国产替代空间广阔打开第二增长曲线——北交所信息更新
交运设备开源证券2025-11-03