猜你想问
万马科技车联网业务增长情况如何?
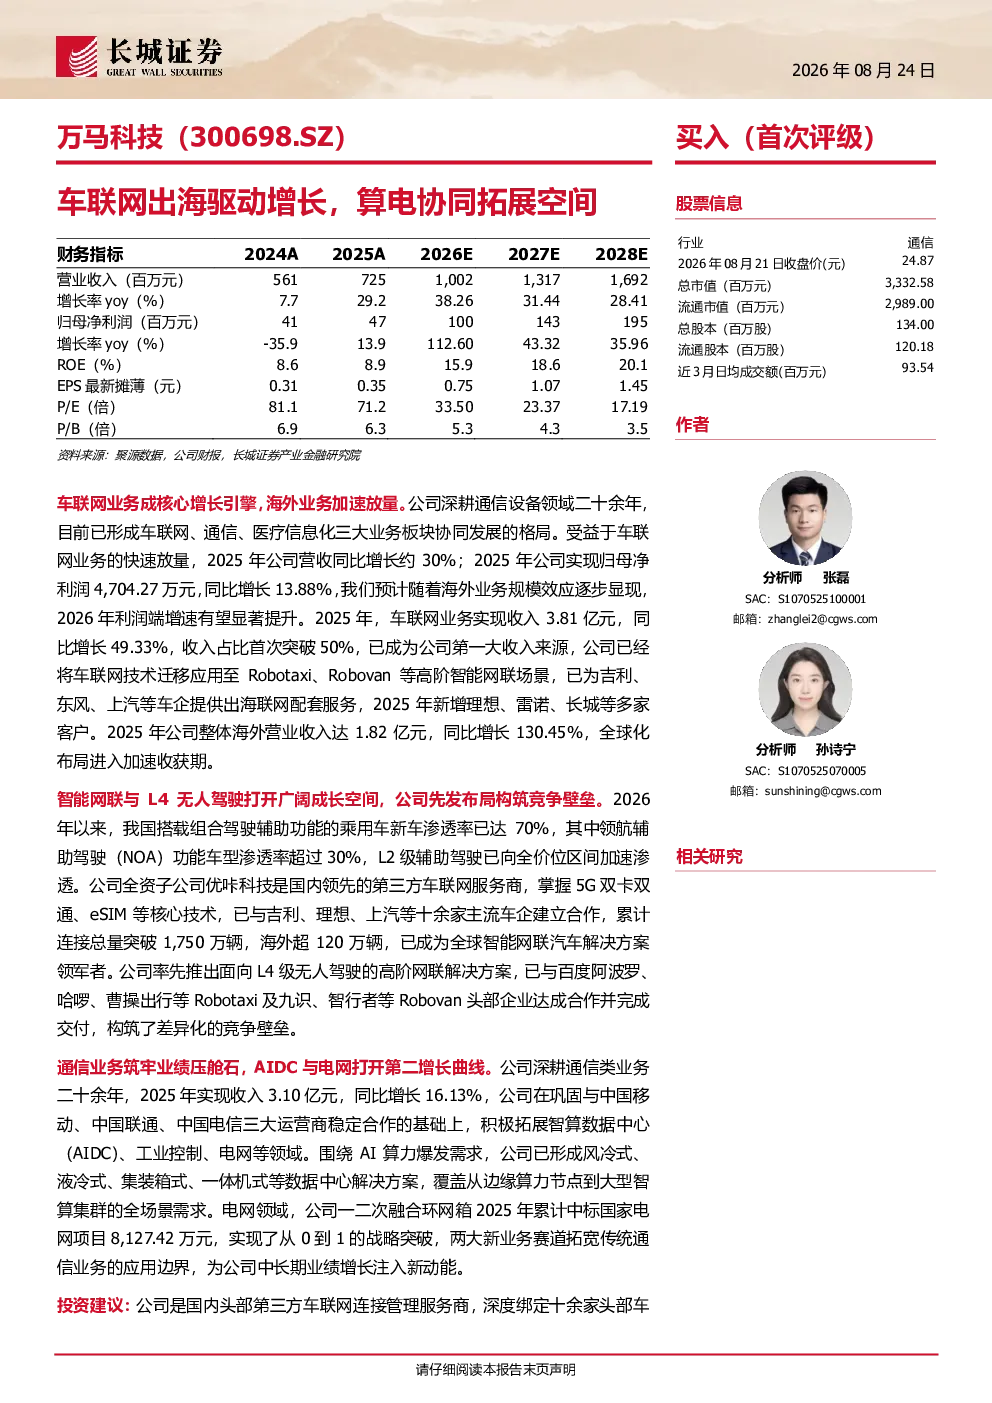
万马科技车联网业务已成为公司核心增长引擎,2025年收入同比增长49.33%,首次突破50%成为第一大收入来源。公司深耕通信设备领域二十余年,已与吉利、理想、上汽等十余家主流车企建立长期稳定的合作关系,并积极拓展海外市场,2025年海外业务收入同比增长130.45%。优咔科技是国内领先的第三方车联网服务提供商,掌握5G双卡双通、eSIM等核心技术,已与百度阿波罗、哈啰、曹操出行等Robotaxi及九识、智行者等Robovan头部企业达成合作,率先推出面向L4级无人驾驶的高阶网联解决方案,构筑了差异化的竞争壁垒。
通信业务发展趋势如何?
通信业务方面,公司2025年收入同比增长16.13%,占总营收比例为25.44%。公司在巩固与中国移动、中国联通、中国电信三大运营商稳定合作的基础上,积极拓展智算数据中心(AIDC)、工业控制、电网等领域。2025年公司一二次融合环网箱2025年累计中标国家电网项目8,127.42万元,实现了从0到1的战略突破。未来通信业务将依托现有基础,向更多新兴领域拓展,有望实现持续增长。
医疗信息化业务亮点是什么?
医疗信息化业务方面,公司深耕智慧医疗领域,产品矩阵完善,覆盖临床护理与医院管理全场景。2025年医疗信息化产品实现营业收入3,394.55万元,毛利率高达47.46%,为三大业务板块中最高。公司通过提供高质量的医疗信息化解决方案,在医疗行业持续深耕,未来有望凭借技术优势进一步扩大市场份额。
当前市场对万马科技有何评价?
万马科技目前形成车联网、通信、医疗信息化三大业务板块协同发展的格局,车联网业务成为核心增长引擎,通信业务稳步拓展,医疗信息化业务毛利率领先。公司积极拓展海外市场,在车联网领域构筑了差异化竞争壁垒。整体来看,公司在多个赛道均有布局,发展潜力较大,但需关注市场竞争加剧和新兴技术迭代带来的挑战。
研报提示哪些风险?
研报显示,万马科技车联网业务依赖头部车企合作,若合作稳定性受影响可能影响业绩。通信业务拓展新兴领域面临技术壁垒和市场竞争。医疗信息化业务虽毛利率高,但市场份额相对较小,未来增长存在不确定性。此外,公司业务涉及多个领域,跨板块协同效应发挥程度和资源分配效率可能影响整体发展速度。