猜你想问
潮宏基2026年上半年业绩表现如何?
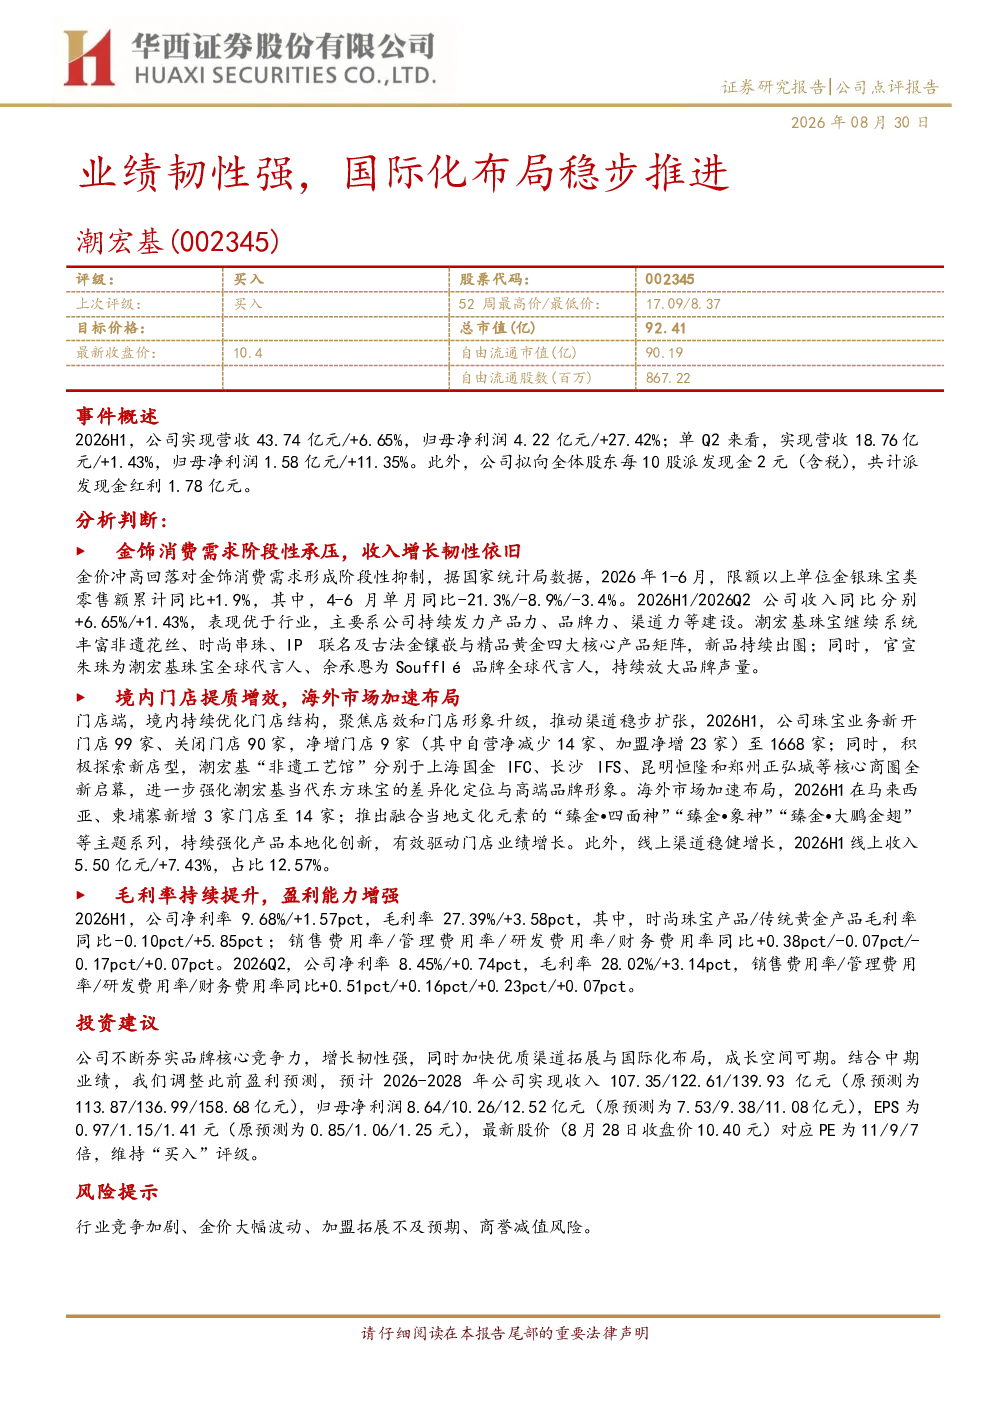
2026年上半年,潮宏基实现营收43.74亿元,同比增长6.65%,归母净利润4.22亿元,同比增长27.42%。单季度来看,Q2营收18.76亿元,同比增长1.43%,归母净利润1.58亿元,同比增长11.35%。公司拟每10股派发现金2元(含税),共派发现金红利1.78亿元。收入增长主要得益于持续发力产品力、品牌力、渠道力建设,表现优于行业整体。
纺织服装行业金饰消费趋势如何?
受金价波动影响,2026年1-6月限额以上单位金银珠宝类零售额同比仅增长1.9%,其中4-6月单月同比下滑。潮宏基收入表现优于行业,主要得益于其丰富的产品矩阵,包括非遗花丝、时尚串珠、IP联名及古法金镶嵌与精品黄金,新品持续出圈。同时,公司持续发力品牌力,通过官宣朱珠为潮宏基珠宝全球代言人,放大品牌声量,增强市场竞争力。
潮宏基在渠道拓展和国际化布局方面有哪些举措?
潮宏基在渠道拓展与国际化布局方面稳步推进。境内方面,公司新开门店99家,关闭90家,净增门店9家,其中自营净减少14家,加盟净增23家,门店总数达1668家。公司探索新店型,如“非遗工艺馆”,强化差异化定位。海外方面,公司在马来西亚、柬埔寨新增3家门店至14家,推出融合当地文化主题系列,驱动门店业绩增长。线上方面,2026H1线上收入5.50亿元,同比增长7.43%,占比12.57%。
潮宏基的盈利能力有何变化?
潮宏基盈利能力持续增强。2026年上半年,净利率达到9.68%,毛利率为27.39%,分别提升了1.57pct和3.58pct。其中,传统黄金产品毛利率提升5.85pct,时尚珠宝产品毛利率为-0.10pct。Q2净利率为8.45%,毛利率为28.02%,同样实现增长。盈利能力提升主要得益于产品结构优化和成本控制措施。
潮宏基面临哪些风险提示?
潮宏基面临的主要风险包括:行业竞争加剧可能导致市场份额下降;金价大幅波动可能影响产品销售和盈利能力;加盟拓展不及预期可能影响渠道扩张速度和效果;商誉减值风险,尤其需要关注海外市场拓展和并购整合的潜在风险。公司需密切关注市场变化,加强风险管理,以应对潜在挑战。