猜你想问
这份研报的核心内容是什么?
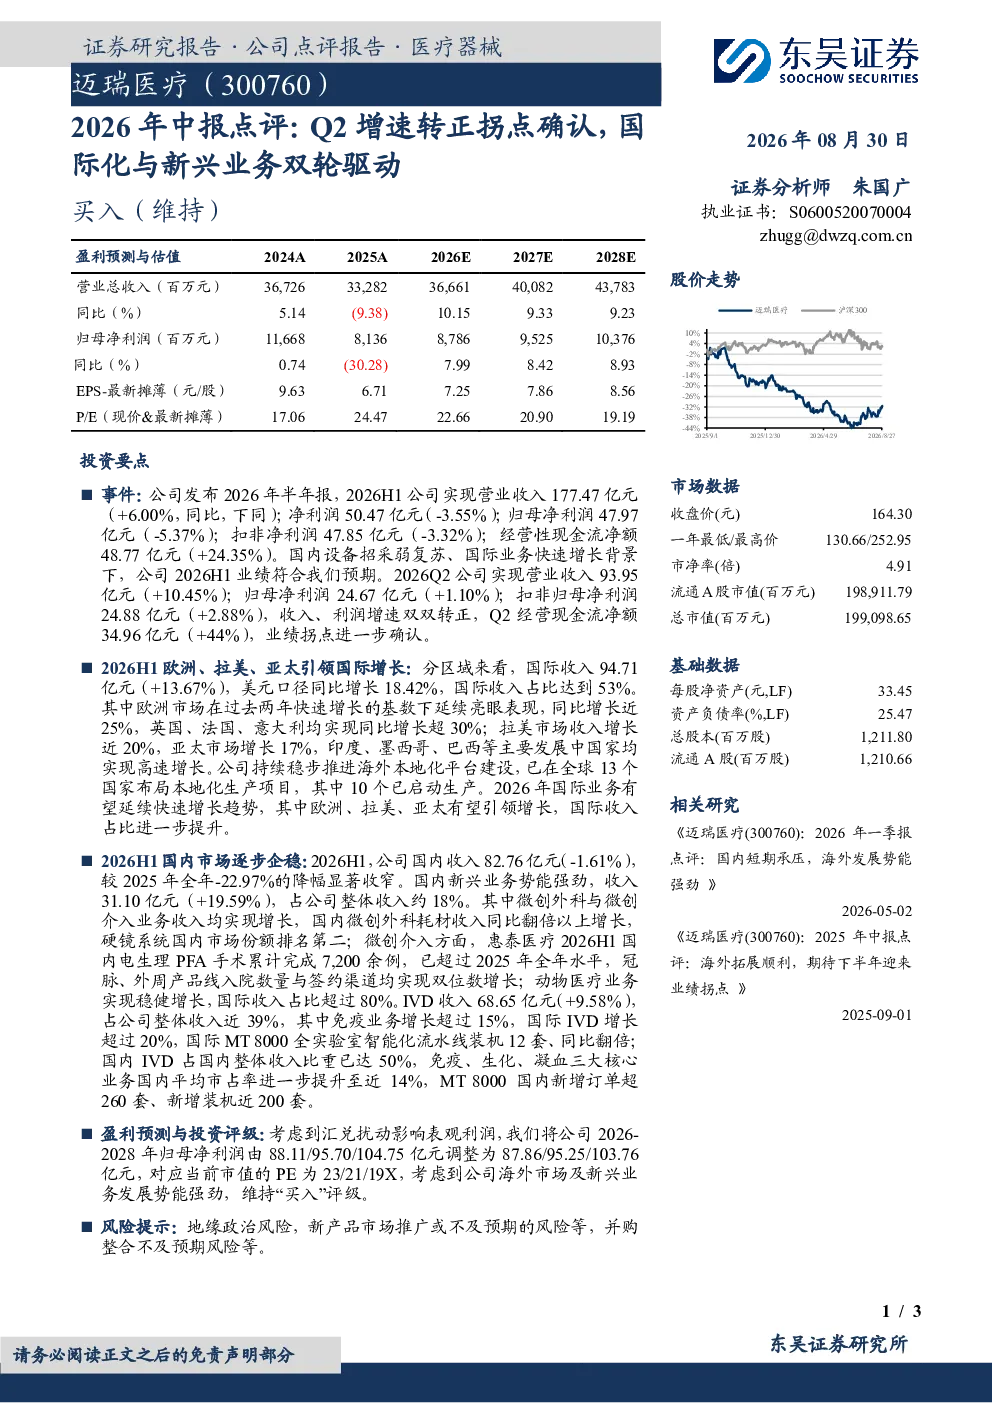
这份研报主要分析了2026年中报数据,确认了Q2增速转正的拐点,指出国际化与新兴业务是双轮驱动因素。报告显示2026H1公司营收177.47亿元增长6%,Q2营收93.95亿元增长10.45%,利润增速双双转正。国际业务表现突出,收入94.71亿元增长13.67%,占比达53%,欧洲、拉美、亚太市场均高速增长。国内市场收入82.76亿元降幅收窄,新兴业务收入31.10亿元增长19.59%,微创外科与微创介入业务均实现增长,动物医疗业务稳健增长,IVD收入68.65亿元增长9.58%。
医药生物行业未来发展趋势如何?
医药生物行业未来发展趋势显示国际化与新兴业务将成为重要增长点。国际市场方面,企业通过本地化生产布局和产品推广,在欧洲、拉美、亚太等区域实现高速增长,国际收入占比持续提升。新兴业务方面,微创外科、微创介入、动物医疗等领域展现出强劲势能,国内微创外科耗材收入同比翻倍以上增长,硬镜系统国内市场份额排名第二,动物医疗国际收入占比超80%。这些趋势表明行业竞争格局将向国际化、多元化方向发展。
研报重点分析了哪些方向?
研报重点分析了公司国际化与新兴业务的发展情况。国际化方面,报告详细披露了国际收入占比提升至53%的数据,包括欧洲市场同比增长近25%、拉美市场增长近20%等具体表现,并指出公司在全球13个国家布局本地化生产项目。新兴业务方面,报告重点介绍了微创外科与微创介入业务的增长,特别是国内微创外科耗材收入同比翻倍以上,硬镜系统国内市场份额排名第二,以及动物医疗业务的稳健增长。这些分析揭示了公司未来增长的双轮驱动机制。
当前市场对公司的现状判断是什么?
当前市场对公司的现状判断显示业绩拐点已确认,国际化与新兴业务成为主要增长动力。2026H1公司营收、利润增速双双转正,Q2经营现金流净额大幅增长44%,显示出经营性现金流的改善。国际业务表现亮眼,收入占比达53%,主要市场均实现高速增长。国内市场方面,新兴业务收入增长强劲,微创外科与微创介入业务均实现增长,动物医疗业务稳健发展。这些数据表明公司正逐步走出困境,进入新的增长周期。
研报提到了哪些风险提示?
研报提到了地缘政治风险、新产品市场推广风险、并购整合风险等主要风险提示。地缘政治风险可能影响公司国际业务的拓展和供应链稳定。新产品市场推广风险在于新产品可能面临市场接受度不足或竞争压力,影响业绩表现。并购整合风险则涉及并购后的协同效应未达预期或整合过程中出现问题。这些风险提示提醒投资者在关注公司增长潜力的同时,也要警惕潜在的经营风险。