猜你想问
中国生物制药2026年中报核心内容是什么?
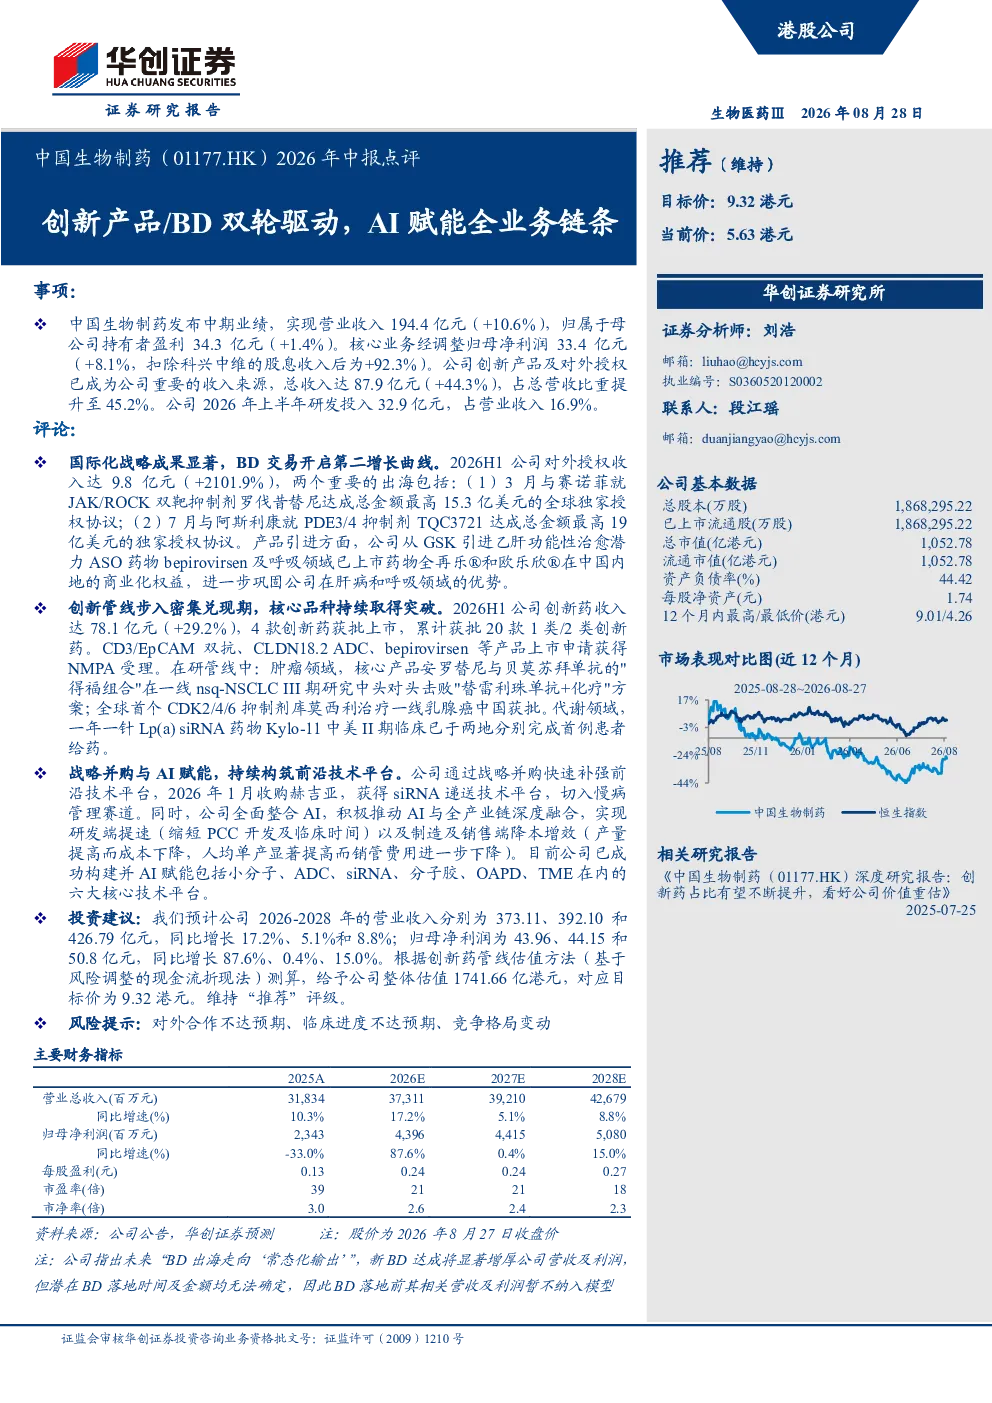
中国生物制药2026年中报显示,公司通过创新产品与对外授权(BD)双轮驱动,并借助AI技术赋能全业务链条,实现业绩高速增长和估值提升。2026H1营业收入194.4亿元(+10.6%),归母净利润34.3亿元(+1.4%),核心业务经调整归母净利润33.4亿元(+8.1%)。创新产品及对外授权收入87.9亿元(+44.3%),占总营收45.2%。研发投入32.9亿元,占营收16.9%。
医药行业创新产品与对外授权(BD)发展趋势如何?
医药行业创新产品与对外授权(BD)双轮驱动已成为重要趋势。创新产品通过自主研发提升竞争力,对外授权则能快速获取市场准入和资金支持。AI技术进一步赋能研发和制造,加速创新进程。中国生物制药的实践表明,通过创新产品管线拓展和对外授权合作,企业可巩固在肝病、呼吸、肿瘤等领域的优势,并实现国际化布局。这种模式有助于企业平衡研发投入与市场回报,提升整体竞争力。
中国生物制药2026年中报重点分析了哪些方向?
中国生物制药2026年中报重点分析了国际化战略、创新管线和技术平台三大方向。国际化战略方面,对外授权收入大幅增长,与赛诺菲、阿斯利康达成独家授权协议,引进GSK药物商业化权益。创新管线方面,4款创新药获批上市,累计获批20款1类/2类创新药,CD3/EpCAM双抗、CLDN18.2 ADC等获NMPA受理。技术平台方面,收购赫吉亚获得siRNA递送技术,AI赋能六大核心技术平台,实现研发提速和制造降本增效。
当前医药市场对中国生物制药的判断是什么?
当前医药市场对中国生物制药的判断是积极乐观。公司通过创新产品与对外授权双轮驱动,并借助AI技术赋能全业务链条,展现出强劲的增长潜力。2026-2028年营收和归母净利润预测均呈现高速增长态势,基于创新药估值法,目标价9.32港元,维持“推荐”评级。公司在肿瘤、代谢等领域布局丰富,国际化战略成效显著,技术平台优势明显,未来发展可期。
中国生物制药2026年中报存在哪些风险提示?
中国生物制药2026年中报提示的主要风险包括对外合作的不确定性、临床研究进度的不确定性以及竞争格局的变动。对外合作可能受制于合作方策略调整或谈判结果;临床研究若未达预期,可能影响产品上市进程和市场表现;竞争格局的加剧也可能对公司的市场份额和盈利能力造成压力。此外,政策变化、研发失败等也存在一定风险。