猜你想问
戈碧迦2026年中报核心内容是什么?
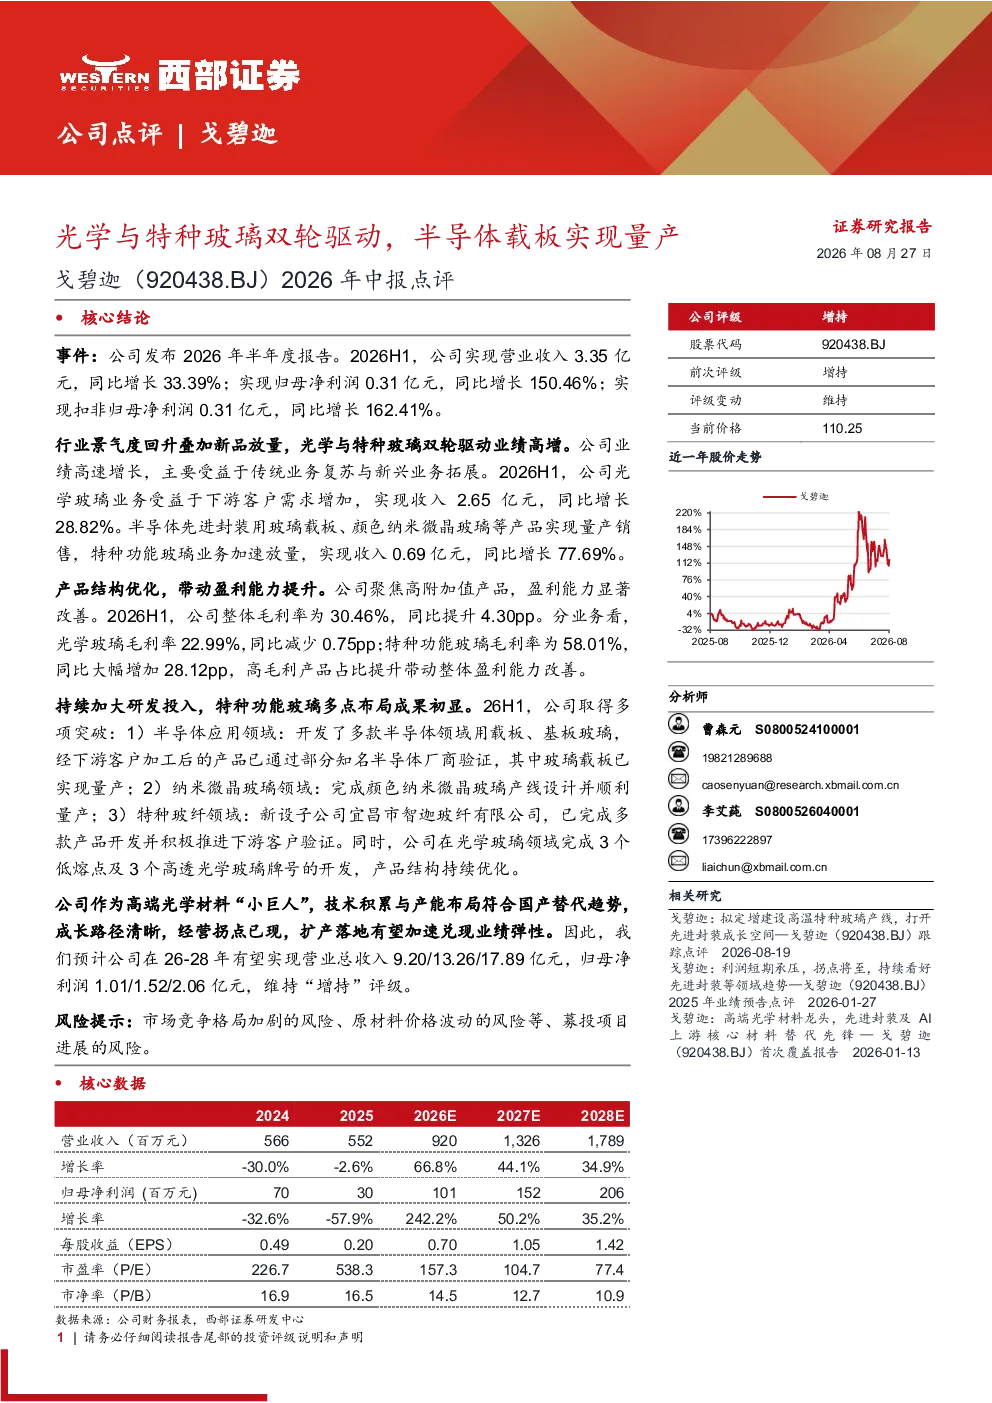
戈碧迦2026年中报显示,公司通过光学玻璃和特种玻璃双轮驱动实现业绩高速增长。公司聚焦高附加值产品,技术积累与产能布局符合国产替代趋势,成长路径清晰,经营拐点已现,扩产落地有望加速兑现业绩弹性。报告维持“增持”评级。
光学材料行业发展趋势如何?
光学材料行业正朝着高附加值产品方向发展,国产替代趋势明显。戈碧迦通过聚焦光学玻璃和特种玻璃,在半导体载板等新兴领域取得突破,符合行业发展趋势。公司特种功能玻璃毛利率大幅提升,显示高毛利产品占比提升带动整体盈利能力改善。
戈碧迦报告重点分析了哪些方向?
报告重点分析了戈碧迦在光学玻璃和特种玻璃业务的双轮驱动战略。公司2026H1业绩表现亮眼,营收同比增长33.39%,净利润同比增长150.46%。报告特别关注了特种功能玻璃业务的毛利率提升,以及公司在半导体应用领域的研发成果,如玻璃载板的量产。
当前光学材料市场现状如何?
当前光学材料市场竞争激烈,但国产替代空间广阔。戈碧迦作为高端光学材料企业,通过技术积累和产能布局,在光学玻璃和特种玻璃领域占据优势。公司聚焦高附加值产品,特种功能玻璃毛利率达58.01%,显示市场对高技术含量产品的需求持续增长。
戈碧迦报告有哪些风险提示?
报告提示了戈碧迦面临的市场竞争加剧、原材料价格波动、募投项目进展等风险。市场竞争格局变化可能影响公司市场份额,原材料价格波动会直接影响成本,募投项目进展不确定性需关注。此外,新兴业务如半导体载板的量产和推广也存在一定挑战。
你可能感兴趣
戈碧迦(920438.BJ):保持高研发投入,玻璃纤维材料产品应用于5G/6G通信、AI领域
开源证券2026-05-25
戈碧迦特种玻璃国产化先锋航天UTG开启千亿级增量空间航天
未知机构2026-01-28
2025年三季报点评:业绩反转基本确立,玻璃载板获订单超亿元:戈碧迦(920438)
东吴证券2025-10-28
戈碧迦拟定增建设高温特种玻璃产线,打开先进封装成长空间
西部证券2026-08-19
戈碧迦:2024年中报点评:行业地位稳固、盈利能力增强
东吴证券2024-08-13
戈碧迦:2026年一季度报告
财报2026-04-27
北交所化工新材料行业专题第十一期:半导体行业景气上行,关注戈碧迦、佳先股份等半导体新材料标的
开源证券2025-08-24
2024年中报业绩预告点评:二季度业绩稳步提升,纸质载带离型膜双轮驱动
电子设备民生证券2024-07-10
2026年中报点评:Q2增速转正拐点确认,国际化与新兴业务双轮驱动
医药生物东吴证券2026-08-30
2026年中报点评:金融与材料双轮驱动,盈利增速明显提速
综合华创证券2026-09-13