猜你想问
这份研报的核心内容是什么?
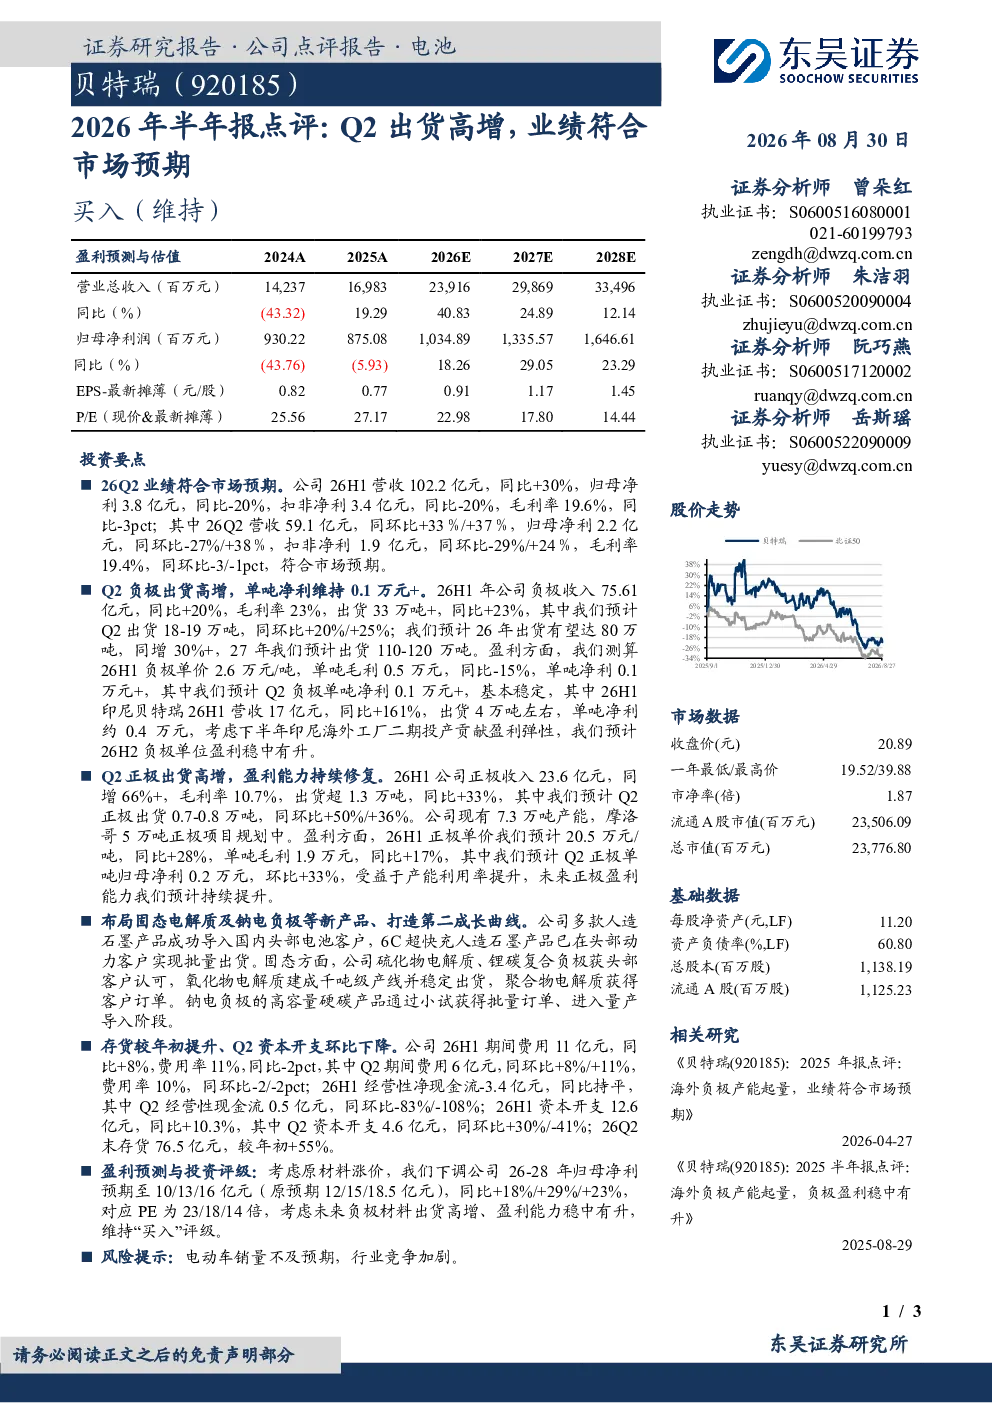
这份研报主要点评了2026年上半年的业绩表现,指出公司Q2出货量大幅增长,整体业绩符合市场预期。上半年营收102.2亿元,同比增30%;归母净利3.8亿元,同比降20%;毛利率19.6%,同比降3个百分点。Q2营收59.1亿元,同环比增33%/37%;归母净利2.2亿元,同环比降27%/增38%。研报还分析了负极、正极业务的具体表现及新产品布局情况。
当前锂电池行业的发展趋势如何?
当前锂电池行业呈现快速发展趋势,负极材料需求持续增长,人造石墨、高镍正极材料成为市场热点。固态电解质技术取得突破,硫化物电解质、锂碳复合负极获得头部客户认可。钠离子电池作为补充技术路线,高容量硬碳产品已进入量产导入阶段。行业竞争加剧,企业通过海外布局、产能扩张及技术创新提升竞争力。
研报重点分析了哪些业务方向?
研报重点分析了负极、正极材料业务。负极方面,上半年收入75.61亿元,同比增20%,出货33万吨以上,同比增23%。正极方面,上半年收入23.6亿元,同比增66%以上,出货超1.3万吨,同比增33%。同时关注了公司新产品布局,如6C超快充人造石墨、固态电解质及钠电负极材料。
从市场现状看,该行业面临哪些情况?
从市场现状看,锂电池行业需求旺盛,但原材料价格波动对盈利能力造成压力。公司上半年毛利率有所下降,主要受负极材料价格影响。同时,行业竞争激烈,企业积极通过技术升级和产能扩张抢占市场份额。海外市场拓展取得进展,如印尼工厂二期投产将贡献盈利弹性。
研报提到了哪些风险因素?
研报提示的主要风险因素包括电动车销量不及预期和行业竞争加剧。原材料价格波动直接影响企业盈利水平,公司需应对成本压力。此外,技术路线快速迭代可能带来现有产品竞争力下降的风险。市场竞争加剧也要求企业持续创新以保持竞争优势。
你可能感兴趣
2026年半年报点评:Q2出货高增长,业绩符合市场预期
基础化工东吴证券2026-08-28
中科电气(300035.SZ)2026年半年报点评:业绩符合预期,负极材料出货高增
国联民生证券2026-08-26
2026年半年报点评:Q2业绩超市场预期,工业配套电源+储能高增,盈利能力持续提升
机械设备东吴证券2026-08-12
2026年半年报点评:Q2锂盐出货高增,自有矿贡献核心利润
东吴证券2026-08-24
2026年半年报点评 Q2锂盐出货高增 自有矿贡献核心利润
未知机构2026-08-25
华阳集团2026年半年报点评:收入和利润高增,略超预期,Q2业绩增长提速
东吴证券2026-08-25
2026年半年报点评:业绩符合市场预期,Q2毛利率环比提升
东吴证券2026-08-22
2026年半年报点评:Q2业绩符合市场预期,机器人进展顺利
轻工制造东吴证券2026-08-16
2026年半年报点评:Q2单吨净利环比明显提升,业绩符合市场预期
建筑建材东吴证券2026-07-24
2026年半年报点评:Q2业绩符合市场预期,26H2盈利预计可维持
基础化工东吴证券2026-08-20