猜你想问
帝科股份2026年半年报核心内容有哪些?
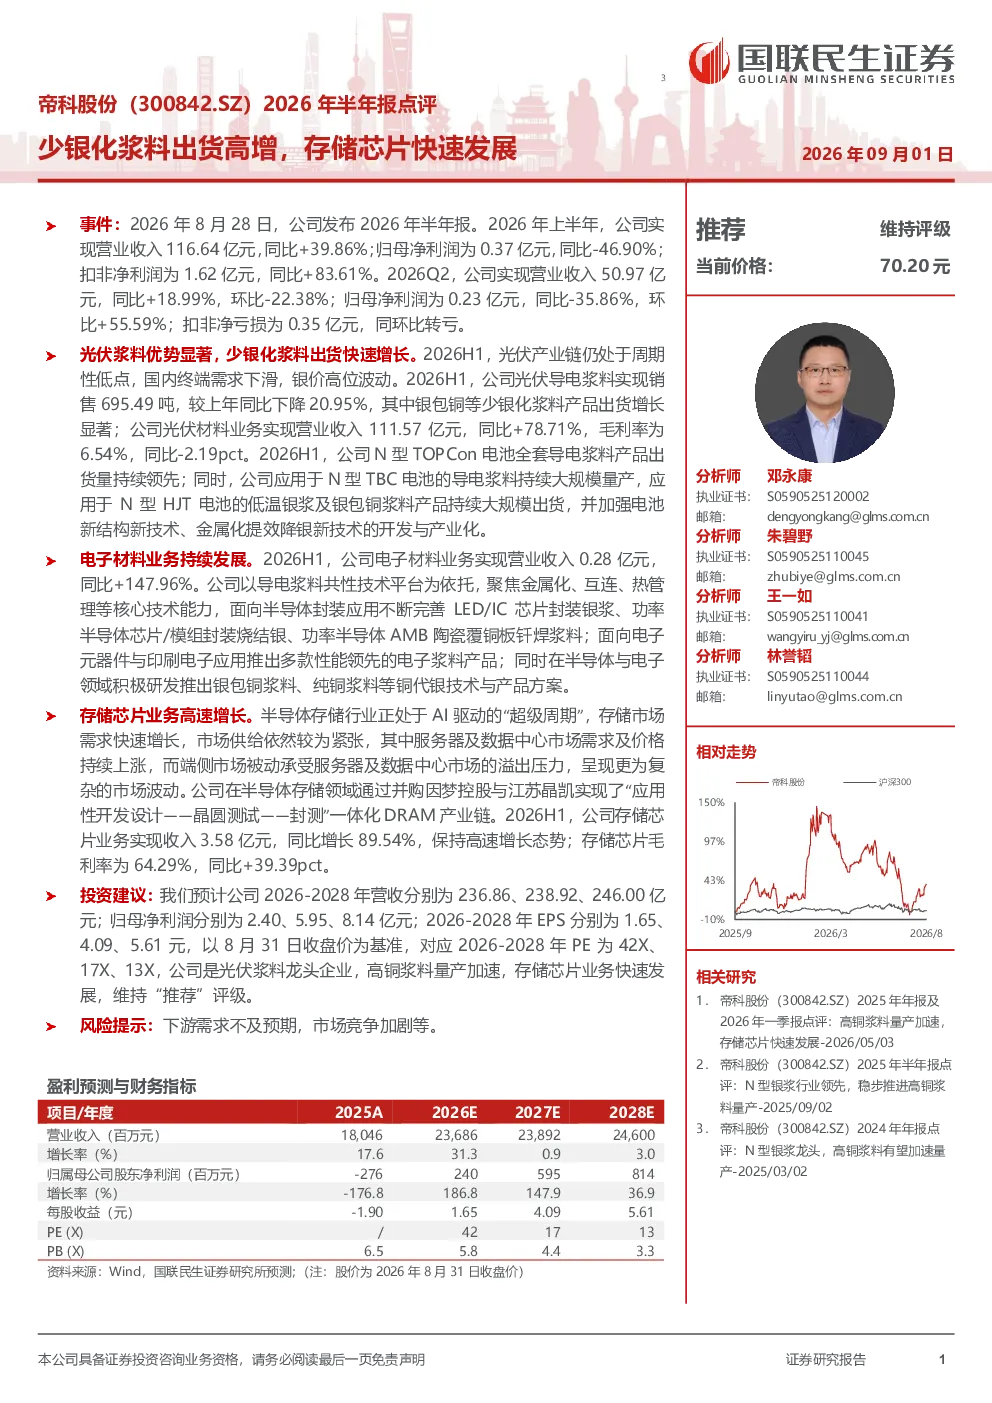
帝科股份2026年上半年实现营业收入116.64亿元,同比+39.86%;归母净利润0.37亿元,同比-46.90%;扣非净利润1.62亿元,同比+83.61%。Q2营收50.97亿元,同比+18.99%,环比-22.38%;归母净利润0.23亿元,同比-35.86%,环比+55.59%;扣非净亏损0.35亿元,同环比转亏。光伏浆料销售695.49吨,同比下降20.95%,但银包铜等少银化浆料出货增长显著。电子材料业务营收0.28亿元,同比+147.96%。存储芯片业务营收3.58亿元,同比增长89.54%,毛利率64.29%,同比+39.39pct。
光伏浆料行业发展趋势如何?
光伏浆料行业正经历技术变革,少银化浆料如银包铜成为发展趋势。帝科股份在N型TOPCon电池全套导电浆料出货量持续领先,并大规模量产应用于N型TBC、HJT电池的低温银浆及银包铜浆料。公司加强电池新结构新技术、金属化提效降银新技术的开发与产业化,推动行业向高效、低成本方向发展。市场需求持续增长,技术迭代加速,行业竞争加剧。
报告重点分析了哪些业务方向?
报告重点分析了帝科股份的光伏浆料、电子材料及存储芯片业务。光伏浆料方面,公司聚焦少银化浆料技术,市场占有率提升。电子材料业务依托导电浆料共性技术平台,推出多款性能领先的电子浆料产品。存储芯片业务通过并购实现DRAM产业链一体化,营收高速增长。公司持续加强技术研发与产业化,提升核心竞争力。
当前光伏及存储芯片市场现状如何?
光伏市场方面,N型电池技术成为主流,少银化浆料需求快速增长,行业竞争激烈。存储芯片市场处于AI驱动的“超级周期”,市场需求旺盛,供给紧张。帝科股份在光伏浆料领域具备技术优势,存储芯片业务实现高速增长,但行业整体面临产能扩张和技术升级的挑战。
研报提示了哪些风险因素?
研报提示的风险因素包括下游需求不及预期,市场竞争加剧等。光伏行业技术迭代快,可能导致现有产品竞争力下降;存储芯片行业产能扩张可能引发价格竞争。此外,原材料价格波动、政策变化等也可能对公司经营产生影响。公司需关注行业动态,加强技术布局与风险管控。