猜你想问
这份研报的核心内容是什么?
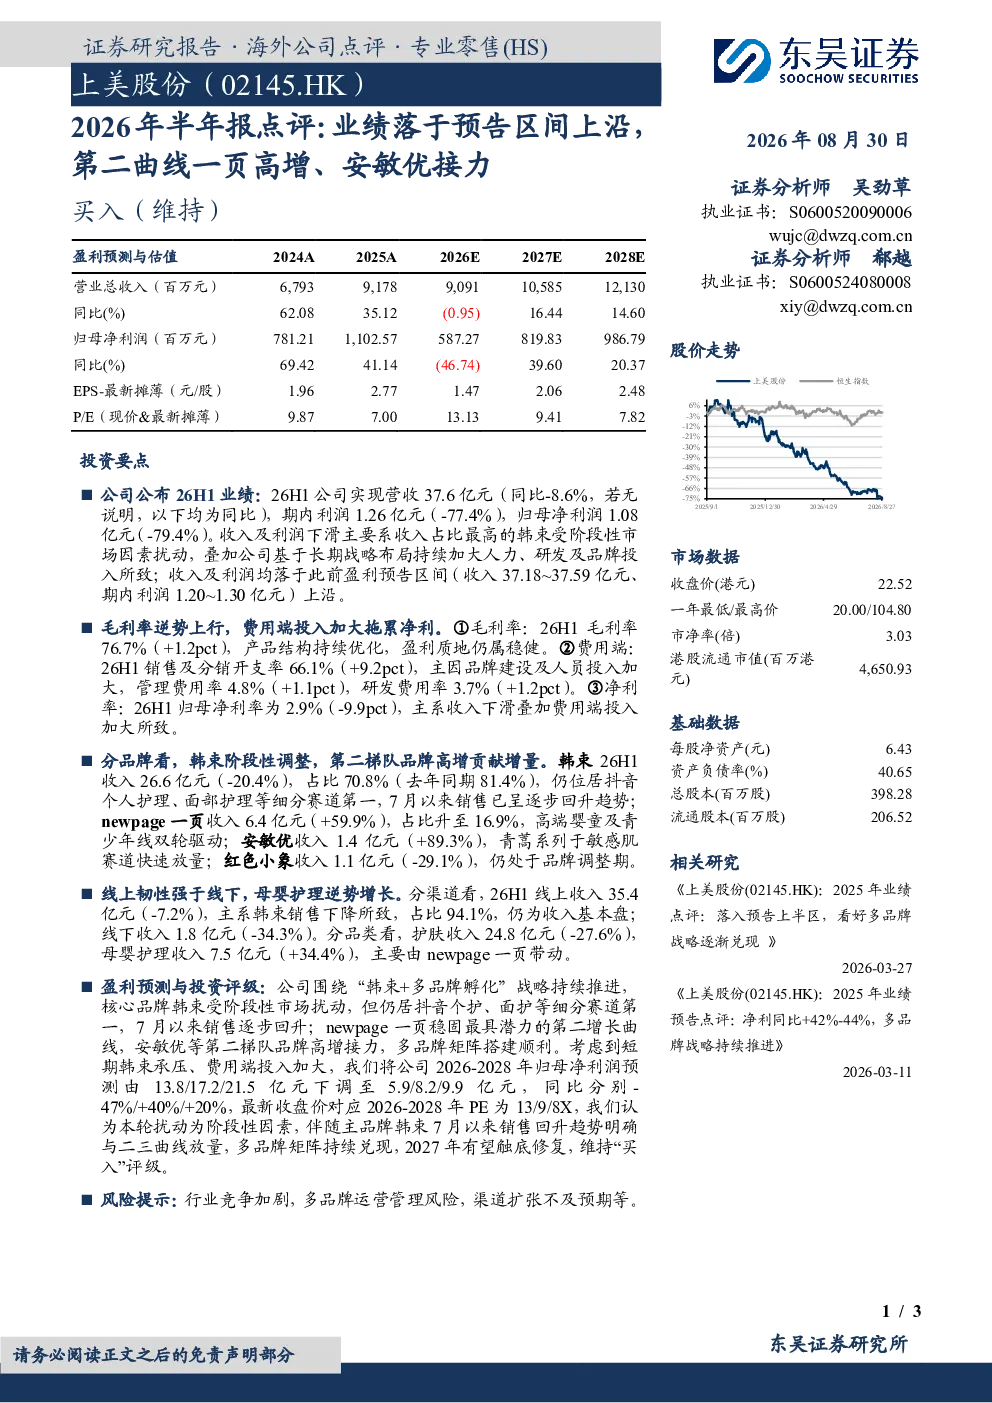
这份研报主要点评了2026年上半年上美股份的业绩表现。公司营收37.6亿元(同比-8.6%),利润1.26亿元(同比-77.4%),归母净利润1.08亿元(同比-79.4%),收入及利润均落在预告区间上沿。业绩下滑主要受韩束阶段性市场扰动及公司加大人力、研发、品牌投入影响。毛利率逆势上行至76.7%,但费用端投入加大拖累净利,销售及分销开支率、管理费用率、研发费用率均有所上升,归母净利率降至2.9%
当前个护赛道的发展趋势如何?
当前个护赛道呈现多品牌矩阵发展趋势,头部企业通过孵化新品牌实现业绩增长。报告显示,上美股份通过newpage一页、安敏优等新品牌实现高增长,其中newpage一页收入同比增长59.9%,安敏优收入同比增长89.3%。同时,韩束等核心品牌虽面临阶段性市场扰动,但仍是重要收入来源。整体来看,多品牌布局和产品结构优化是行业重要发展方向,但需关注品牌运营管理风险
研报重点分析了哪些方面?
研报重点分析了上美股份的品牌表现、渠道与品类结构以及盈利能力。品牌方面,韩束仍是主要收入来源但收入占比下降,newpage一页和安敏优表现突出;渠道方面,线上收入占比高达94.1%,线下渠道面临较大压力;品类方面,护肤收入下降,母婴护理收入增长显著。此外,报告还关注了毛利率与费用的变化,指出公司盈利质地稳健但费用投入加大
目前市场对上美股份的整体判断是什么?
市场对上美股份的整体判断是短期业绩承压但长期发展可期。报告显示,公司短期面临韩束市场波动和费用投入加大的压力,导致利润大幅下滑。但伴随韩束销售回升及二三曲线放量,多品牌矩阵持续兑现,2027年有望触底修复。公司毛利率保持稳定,产品结构优化,长期发展潜力较大,但需关注多品牌运营管理风险
研报提示了哪些投资风险?
研报提示了行业竞争加剧、多品牌运营管理风险、渠道扩张不及预期等风险。具体来看,行业竞争日益激烈,可能影响品牌市场份额和盈利能力;多品牌运营需要强大的管理能力,存在资源分散和协同效应不足的风险;渠道扩张若不及预期,可能影响产品销售和收入增长。此外,宏观经济波动和消费者偏好变化也可能对公司经营产生影响