猜你想问
这份研报主要关注了哪些高频变化?
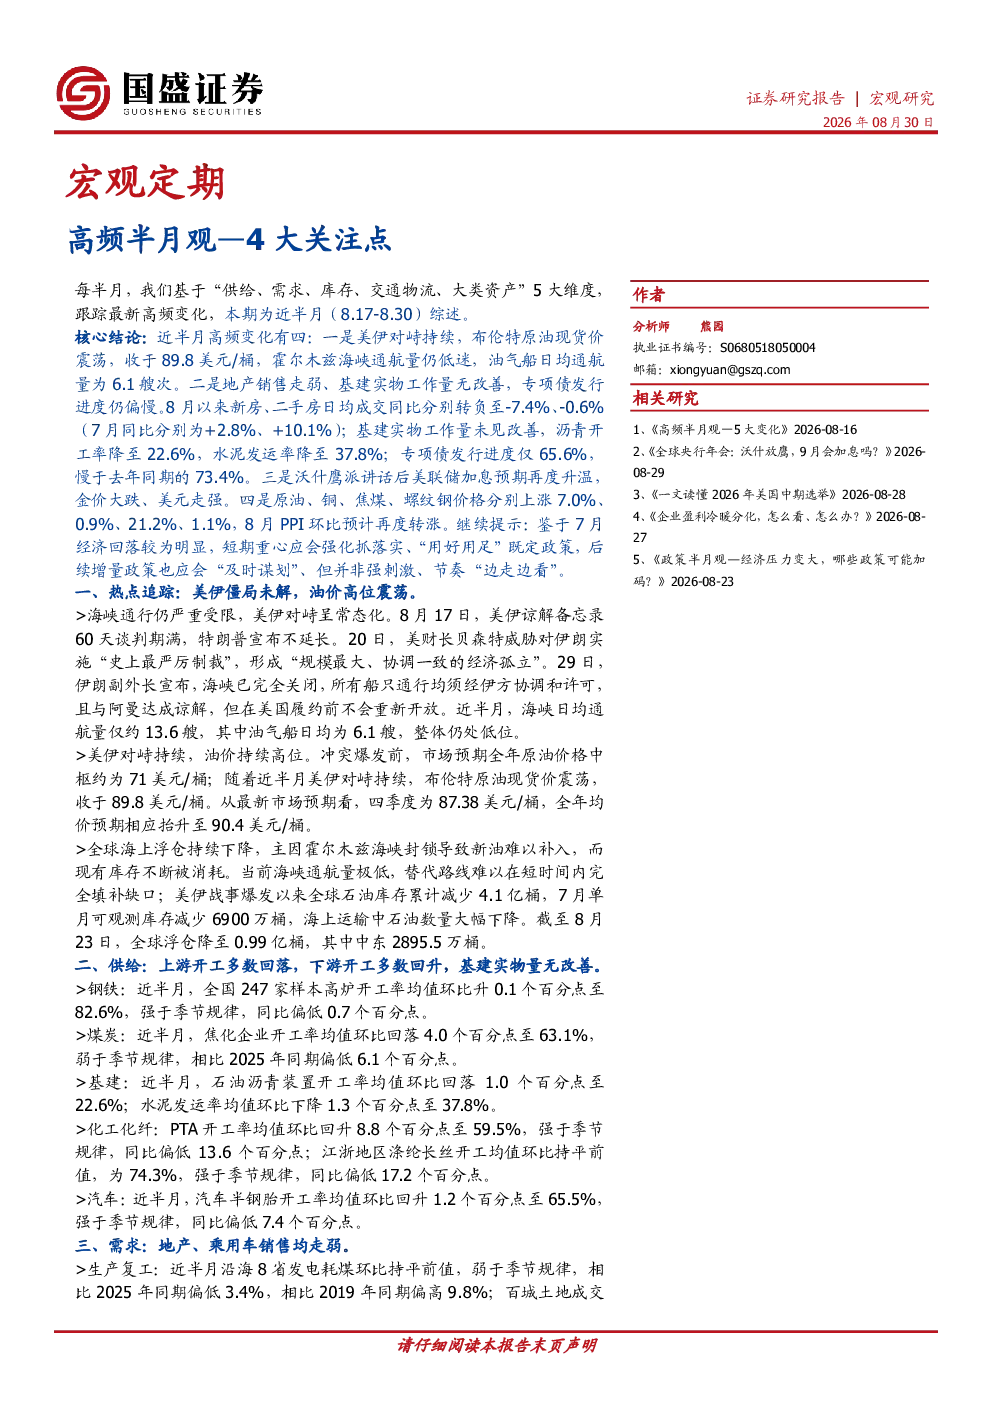
这份研报主要关注了四高频变化:美伊对峙持续导致布伦特原油现货价震荡,霍尔木兹海峡通航量低迷;地产销售走弱、基建实物工作量无改善,专项债发行进度偏慢;美联储加息预期升温导致金价大跌、美元走强;原油、铜、焦煤、螺纹钢价格上涨,8月PPI环比预计转涨。
报告对地产和基建行业的发展趋势有何分析?
报告显示地产销售走弱,8月以来新房、二手房日均成交同比转负;基建实物工作量未见改善,沥青开工率降至22.6%,水泥发运率降至37.8%;专项债发行进度仅65.6%,慢于去年同期。这表明地产和基建行业短期内面临需求疲软和资金压力,供给端开工回落但需求端部分领域如PTA开工率回升。
报告中重点分析了哪些方向?
报告重点分析了美伊对峙对油价的影响、地产基建行业的供需状况、美联储加息预期对金价和美元的影响,以及大宗商品价格走势和PPI变化。此外还追踪了供给端上游开工多数回落、下游开工多数回升的情况,以及需求端生产复工和线下消费的表现。
当前市场现状如何判断?
当前市场现状表现为油价高位震荡、地产销售疲软、基建需求不足、美联储加息预期升温、大宗商品价格整体上扬。同时,报告也观察到部分供给端如焦化、沥青开工率回落,但PTA等下游开工回升;需求端沿海发电耗煤持平但土地成交面积回落,线下消费如新房二手房销售均转负,乘用车销售同比降21.9%。
这份研报提示了哪些风险?
报告提示的风险包括美伊僵局可能加剧油价波动、地产销售持续疲软可能拖累经济增长、美联储加息预期升温可能影响资本市场情绪、以及大宗商品价格大幅波动可能传导至下游企业成本。政策层面需关注短期强化政策落实与后续增量政策谋划的平衡,但并非强刺激。
你可能感兴趣
高频半月观:关注4大变化
国盛证券2025-12-29
政策半月观:年中政治局会议4大前瞻
国盛证券2023-07-23
政策半月观:下半年政策有4大节点
国盛证券2025-06-22
政策半月观—紧盯4大关键事件
国盛证券2026-06-14
宏观定期:高频半月观—3月以来地产销售趋势性改善,见底了吗?
国盛证券2026-04-20
高频半月观—10月新房和二手房销售均走弱
房地产国盛证券2025-11-02
高频半月观:地产销售降超三成,大宗涨跌互现
国盛证券2025-12-14
高频半月观:5.12中美谈判以来,出口好了多少?
国盛证券2025-06-02
高频半月观:地产、价格等内需指标进一步走弱
国盛证券2025-06-15
高频半月观:地产偏强与施工偏弱的背后
国盛证券2025-03-03