猜你想问
中科电气2026年半年报主要说了什么?
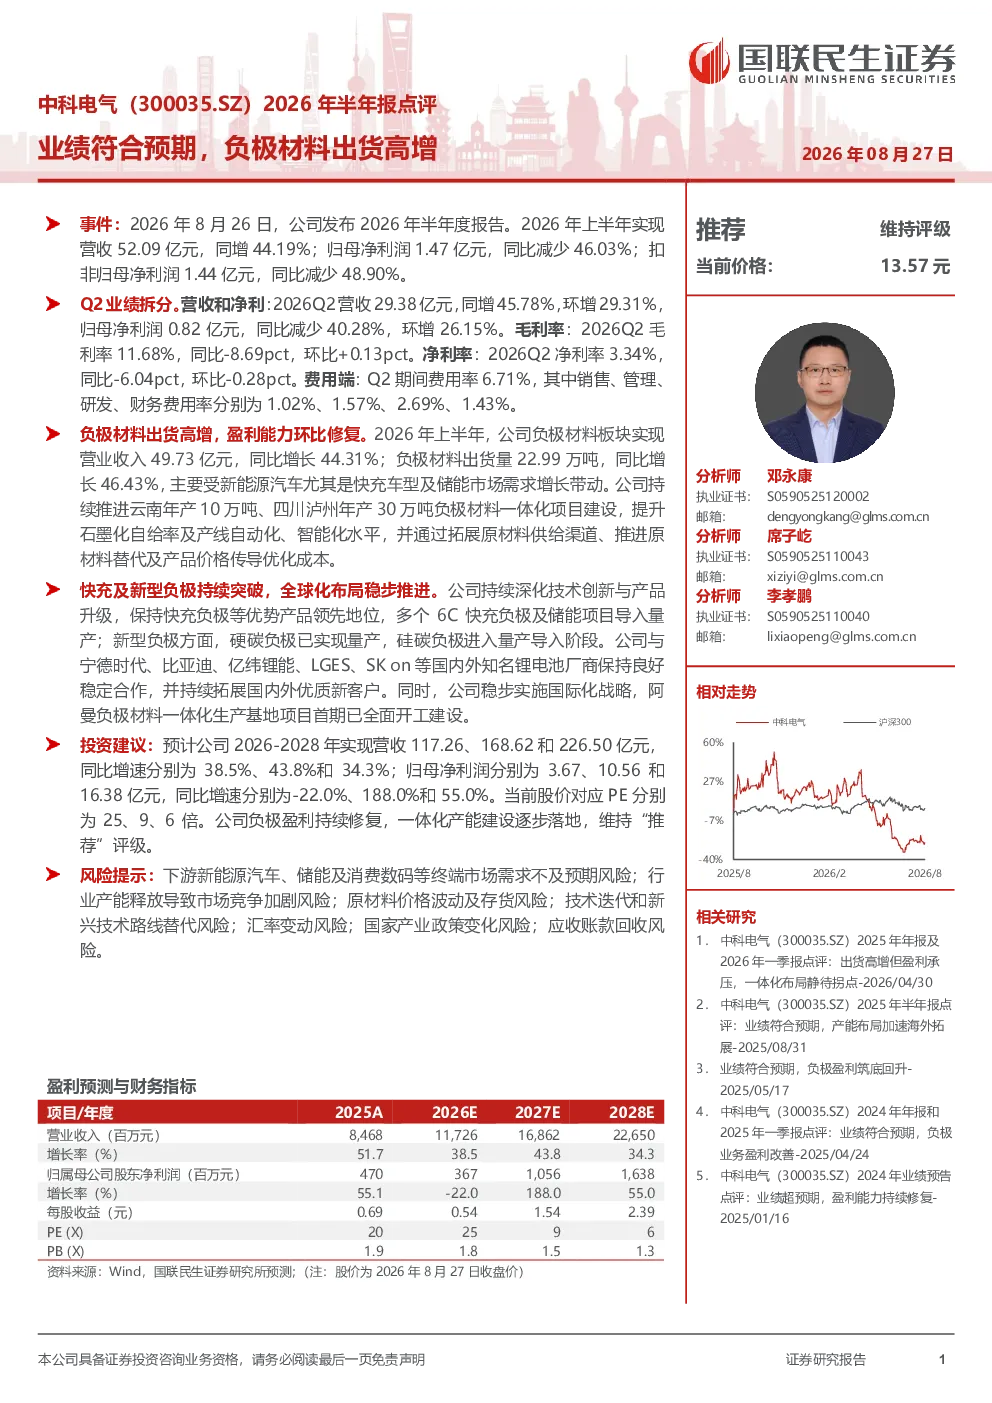
中科电气2026年半年报显示,公司业绩符合预期,负极材料出货量高增长。2026年上半年,公司实现营收52.09亿元,同比增长44.19%;归母净利润1.47亿元,同比减少46.03%。Q2业绩表现亮眼,营收29.38亿元,同比增长45.78%,归母净利润0.82亿元,同比减少40.28%。毛利率为11.68%,净利率为3.34%。负极材料业务是公司主要增长点,2026年上半年实现营业收入49.73亿元,同比增长44.31%,出货量22.99万吨,同比增长46.43%。主要受新能源汽车尤其是快充车型及储能市场需求增长带动。公司持续推进云南和四川泸州负极材料一体化项目建设,提升石墨化自给率和产线自动化、智能化水平,并通过拓展原材料供给渠道、推进原材料替代及产品价格传导优化成本。公司在技术创新和产品升级方面持续发力,保持快充负极等优势产品领先地位,多个6C快充负极及储能项目导入量产;新型负极方面,硬碳负极已实现量产,硅碳负极进入量产导入阶段。公司与宁德时代、比亚迪、亿纬锂能、LGES、SK on等国内外知名锂电池厂商保持良好合作,并持续拓展国内外优质新客户。公司稳步实施国际化战略,阿曼负极材料一体化生产基地项目首期已全面开工建设。
负极材料行业未来发展趋势如何?
负极材料行业未来发展趋势向好,主要受新能源汽车尤其是快充车型及储能市场需求增长带动。随着新能源汽车渗透率提升和电池能量密度要求提高,快充负极材料需求将持续增长。同时,储能市场的发展也为负极材料带来新的增长点。行业竞争加剧,企业需通过技术创新和成本控制提升竞争力。公司持续推进云南和四川泸州负极材料一体化项目建设,提升石墨化自给率和产线自动化、智能化水平,并通过拓展原材料供给渠道、推进原材料替代及产品价格传导优化成本。公司在技术创新和产品升级方面持续发力,保持快充负极等优势产品领先地位,多个6C快充负极及储能项目导入量产;新型负极方面,硬碳负极已实现量产,硅碳负极进入量产导入阶段。公司与宁德时代、比亚迪、亿纬锂能、LGES、SK on等国内外知名锂电池厂商保持良好合作,并持续拓展国内外优质新客户。公司稳步实施国际化战略,阿曼负极材料一体化生产基地项目首期已全面开工建设。
中科电气2026年半年报重点分析了哪些方面?
中科电气2026年半年报重点分析了公司业绩表现、负极材料业务增长情况、技术创新和产品升级、以及未来发展战略。报告显示,公司2026年上半年业绩符合预期,负极材料出货量高增长,实现营业收入49.73亿元,同比增长44.31%,出货量22.99万吨,同比增长46.43%。公司在技术创新和产品升级方面持续发力,保持快充负极等优势产品领先地位,多个6C快充负极及储能项目导入量产;新型负极方面,硬碳负极已实现量产,硅碳负极进入量产导入阶段。公司持续推进云南和四川泸州负极材料一体化项目建设,提升石墨化自给率和产线自动化、智能化水平,并通过拓展原材料供给渠道、推进原材料替代及产品价格传导优化成本。公司稳步实施国际化战略,阿曼负极材料一体化生产基地项目首期已全面开工建设。
当前负极材料市场现状如何?
当前负极材料市场现状是需求旺盛,竞争激烈。随着新能源汽车渗透率提升和电池能量密度要求提高,快充负极材料需求持续增长。储能市场的发展也为负极材料带来新的增长点。行业竞争加剧,企业需通过技术创新和成本控制提升竞争力。公司持续推进云南和四川泸州负极材料一体化项目建设,提升石墨化自给率和产线自动化、智能化水平,并通过拓展原材料供给渠道、推进原材料替代及产品价格传导优化成本。公司在技术创新和产品升级方面持续发力,保持快充负极等优势产品领先地位,多个6C快充负极及储能项目导入量产;新型负极方面,硬碳负极已实现量产,硅碳负极进入量产导入阶段。公司与宁德时代、比亚迪、亿纬锂能、LGES、SK on等国内外知名锂电池厂商保持良好合作,并持续拓展国内外优质新客户。公司稳步实施国际化战略,阿曼负极材料一体化生产基地项目首期已全面开工建设。
中科电气2026年半年报有哪些风险提示?
中科电气2026年半年报提示了以下风险:下游新能源汽车、储能及消费数码等终端市场需求不及预期风险;行业产能释放导致市场竞争加剧风险;原材料价格波动及存货风险;技术迭代和新兴技术路线替代风险;汇率变动风险;国家产业政策变化风险;应收账款回收风险。公司在技术创新和产品升级方面持续发力,保持快充负极等优势产品领先地位,多个6C快充负极及储能项目导入量产;新型负极方面,硬碳负极已实现量产,硅碳负极进入量产导入阶段。公司持续推进云南和四川泸州负极材料一体化项目建设,提升石墨化自给率和产线自动化、智能化水平,并通过拓展原材料供给渠道、推进原材料替代及产品价格传导优化成本。公司稳步实施国际化战略,阿曼负极材料一体化生产基地项目首期已全面开工建设。需关注这些风险对公司经营的影响。