猜你想问
这份研报的核心内容是什么?
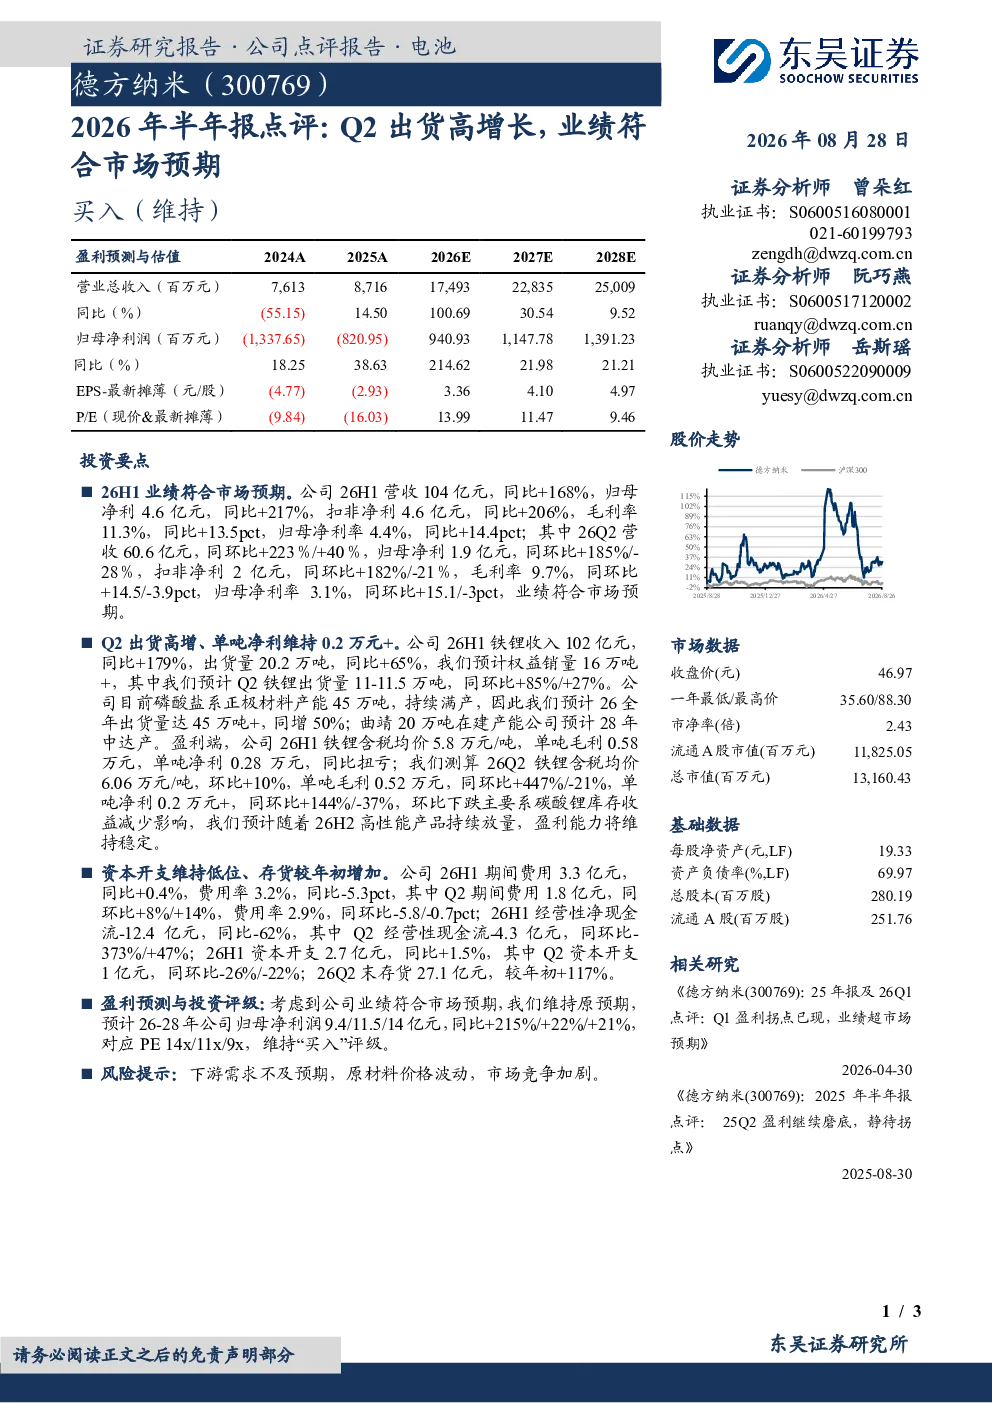
这份研报主要点评了2026年半年业绩表现,指出营收104亿元(同比+168%),归母净利4.6亿元(同比+217%),Q2出货量高增长,整体业绩符合市场预期。报告详细分析了铁锂业务收入102亿元(同比+179%),出货量20.2万吨(同比+65%),以及磷酸盐系正极材料产能和盈利能力,财务状况显示期间费用率下降,但经营性净现金流为负。
基础化工行业未来发展趋势如何?
报告指出铁锂业务持续增长,磷酸盐系正极材料产能预计2026年达45万吨+(同增50%),曲靖20万吨在建产能预计2028年中达产。铁锂含税均价5.8万元/吨,单吨净利0.28万元(同比扭亏),但Q2环比下跌主要系碳酸锂库存收益减少。整体看,行业盈利能力预计维持稳定,但需关注原材料价格波动和市场竞争加剧的风险。
研报重点分析了哪些方面?
研报重点分析了铁锂业务的发展,包括收入102亿元(同比+179%),出货量20.2万吨(同比+65%),Q2出货量11-11.5万吨(同环比+85%/+27%),以及磷酸盐系正极材料产能和盈利能力。同时,报告也关注了财务状况,如期间费用率下降,但经营性净现金流为负,以及存货较年初增长117%。
当前市场对基础化工行业的判断是什么?
市场对基础化工行业的判断显示,铁锂业务增长强劲,但盈利能力存在波动。报告指出铁锂含税均价环比上涨,但单吨毛利和净利环比下降,主要受碳酸锂库存收益减少影响。同时,行业面临原材料价格波动和市场竞争加剧的风险,但整体盈利能力预计维持稳定。
研报提到了哪些风险提示?
研报提示了以下风险:下游需求不及预期可能导致业绩波动;原材料价格波动会直接影响铁锂业务的盈利能力;市场竞争加剧可能压缩利润空间。此外,报告还指出经营性净现金流为负,存货增长较快,需关注资金链压力。这些风险因素可能对行业未来发展产生不利影响。
你可能感兴趣
2026年半年报点评:Q2出货高增,业绩符合市场预期
东吴证券2026-08-30
2026年半年报点评:业绩符合市场预期,Q2毛利率环比提升
东吴证券2026-08-22
2026年半年报点评:Q2单吨净利环比明显提升,业绩符合市场预期
建筑建材东吴证券2026-07-24
2026年半年报点评:Q2业绩符合市场预期,26H2盈利预计可维持
基础化工东吴证券2026-08-20
2026年半年报点评:Q2业绩符合市场预期,机器人进展顺利
轻工制造东吴证券2026-08-16
中科电气(300035.SZ)2026年半年报点评:业绩符合预期,负极材料出货高增
国联民生证券2026-08-26
2020年半年报点评:业绩符合预期,海外出货高增长
建筑建材西部证券2020-08-27
Q2收入加速,业绩符合预期春风动力2026年半年报点评
华创证券2026-09-10
Q2业绩符合预期,汇兑拖累利润:巨星科技2026年半年报点评
机械设备华创证券2026-09-16
2026年半年报点评:Q2业绩超市场预期,工业配套电源+储能高增,盈利能力持续提升
机械设备东吴证券2026-08-12