猜你想问
圣邦股份2Q26业绩表现如何?
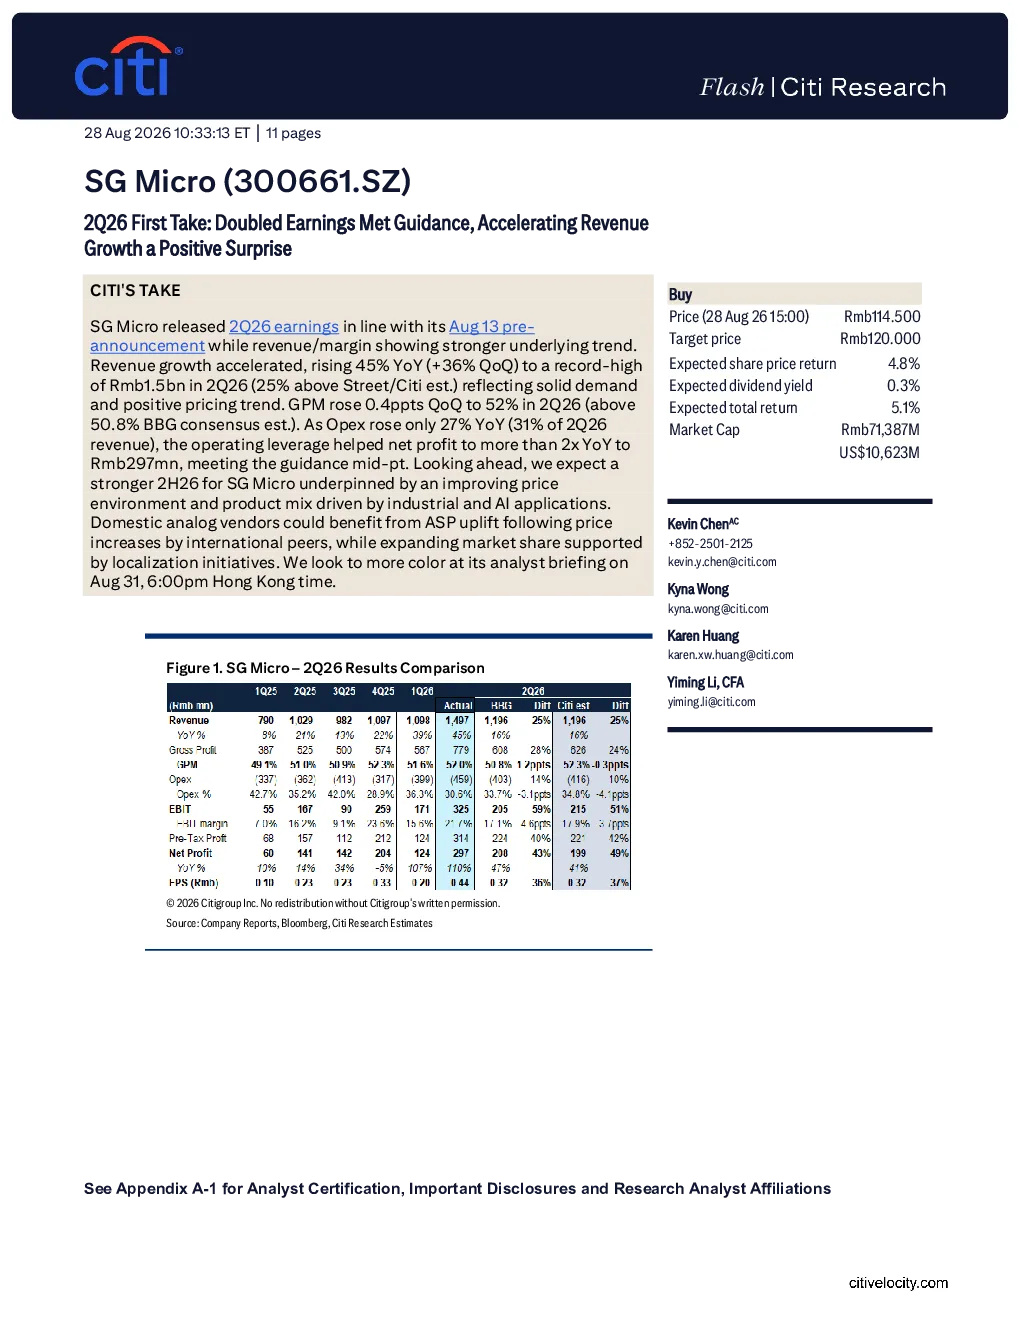
圣邦股份2026年第二季度业绩符合预期,营收同比增长45%,达到创纪录的15亿元人民币,环比增长36%。净利润同比大幅增长超2倍至2.97亿元人民币,达到指引中点。主要得益于运营支出控制良好,同比仅增长27%,运营杠杆提升毛利率至52%。公司表现强劲,反映市场需求旺盛和积极定价策略。
该行业发展趋势如何?
该行业受益于工业及人工智能应用需求增长,产品组合优化推动业绩加速。国内厂商可能受益于国际同行提价,平均售价有望提升,本土化举措将支持市场份额扩张。行业整体呈现需求旺盛和积极定价趋势,未来发展潜力较大。
研报重点分析了哪些方面?
研报重点分析了圣邦股份的营收和利润增长强劲,运营支出控制良好,毛利率提升至52%。同时关注了公司下半年表现预期,受益于改善的定价环境和产品组合优化。报告还分析了行业发展趋势和国内厂商的机遇。
当前市场现状如何判断?
当前市场呈现需求旺盛和积极定价趋势,公司营收和利润增长强劲,反映市场需求强劲。行业整体受益于工业及人工智能应用,未来发展潜力较大。国内厂商有望受益于国际同行提价和本土化举措,市场份额有望扩张。
研报提示了哪些风险?
研报提示的主要风险包括全球及中国同行的价格竞争加剧,可能导致GPM(毛利率)压缩。关税引发的行业库存过剩可能导致价格回调和库存减记。此外,市场竞争和行业波动也可能带来不确定性,需密切关注市场变化。
你可能感兴趣
中信证券前瞻 Shopify 2Q26业绩速评 业绩与指引全面超预期 AI功能使用量显著提升
未知机构2026-08-06
圣邦股份(300661)2023半年报业绩-调研纪要
未知机构2023-09-05
中信证券前瞻 Amazon 2Q26业绩速评 AI云具有可观的增长空间与回报确定性
未知机构2026-07-31
奇鋐(3017.TW)2Q26收入符合指引,过渡季度完成
花旗2026-07-07
淡水河谷2Q26业绩速览及成本指引调整
未知机构2026-07-31
2Q26业绩符合预期;WPS 365强劲增长,to C端加速
美银证券2026-08-20
蔚来汽车2Q26盈利修复快于收入兑现,3Q26增长指引偏软;下调目标价
交银国际2026-09-02
普拉达集团 1913.HK 2Q26业绩速览 Prada品牌显著加速 区域表现全面改善
未知机构2026-07-31
国金传媒互联网 朱珺团队 谷歌26Q2业绩速评 云业务强劲增长82 全年Capex指引上调至
未知机构2026-07-23
申万计算机 索辰科技26H1业绩速评 收入毛利提升 物理AI产品矩阵加速成型
未知机构2026-08-26