猜你想问
这份研报的核心内容是什么?
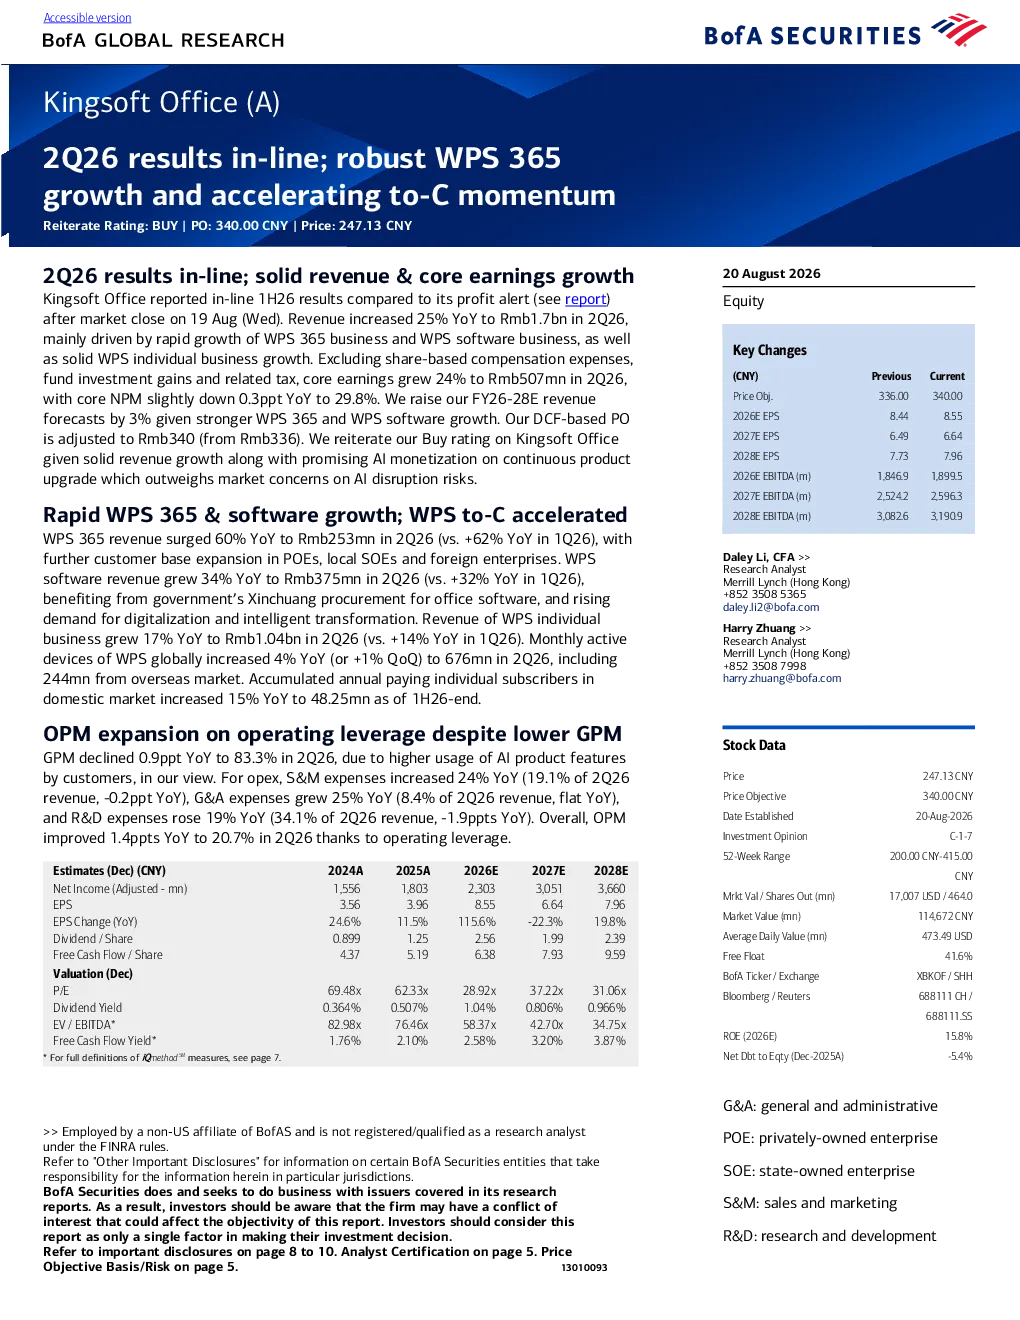
这份研报显示,Kingsoft Office 在 2026 年第二季度业绩符合预期,总收入同比增长 25% 至 17 亿元人民币。主要增长动力来自 WPS 365 业务(同比增长 60% 至 2.53 亿元)、WPS 软件业务(同比增长 34% 至 3.75 亿元)和 WPS 个人业务(同比增长 17% 至 10.4 亿元)。核心利润增长 24% 至 5.07 亿元,但核心净利率略有下降至 29.8%。
当前办公软件赛道的发展趋势如何?
当前办公软件赛道呈现数字化和智能化加速发展的趋势。企业客户对协同办公工具的需求持续提升,推动 WPS 365 快速扩张至更多企业类型。政府数字化转型和智能化升级需求也带动 WPS 软件业务增长,特别是受益于 Xinchuang 办公软件的政府采购。个人用户付费意愿增强,年度付费个人用户数同比增长 15% 至 4825 万户,显示市场对增值服务的接受度提高。
研报重点分析了哪些方面?
研报重点分析了 Kingsoft Office 三大业务板块的增长表现和驱动因素。WPS 365 的收入增长主要得益于客户群拓展和产品功能升级,未来在海外市场的潜力值得关注。WPS 软件业务受益于政府数字化采购和智能化转型需求,预计未来两年将获得更多 Xinchuang 机会。WPS 个人业务稳健增长,付费用户规模持续扩大,反映产品价值得到市场认可。
当前办公软件市场的整体状况是怎样的?
当前办公软件市场呈现多元化竞争格局,企业级市场对协同办公效率要求更高,推动产品向智能化、集成化方向发展。个人用户市场付费意愿增强,订阅制模式成为主流。Kingsoft Office 凭借 WPS 的品牌优势和产品矩阵,在国内外市场均有稳定增长,但面临来自钉钉、企业微信等国内玩家的激烈竞争,以及国际巨头微软 Office 的持续压力。
这份研报提示了哪些风险?
这份研报提示的风险包括:市场竞争加剧可能导致价格战,影响毛利率水平;AI 技术发展存在不确定性,虽然报告认为 AI 货币化前景乐观,但技术路线和商业化落地仍需时间验证;海外市场拓展面临文化差异和本地化挑战;政府采购政策变化可能影响 WPS 软件业务的增长速度。此外,宏观经济波动也可能影响企业客户和个人的付费意愿。