猜你想问
顺丰控股2026年业绩表现如何?
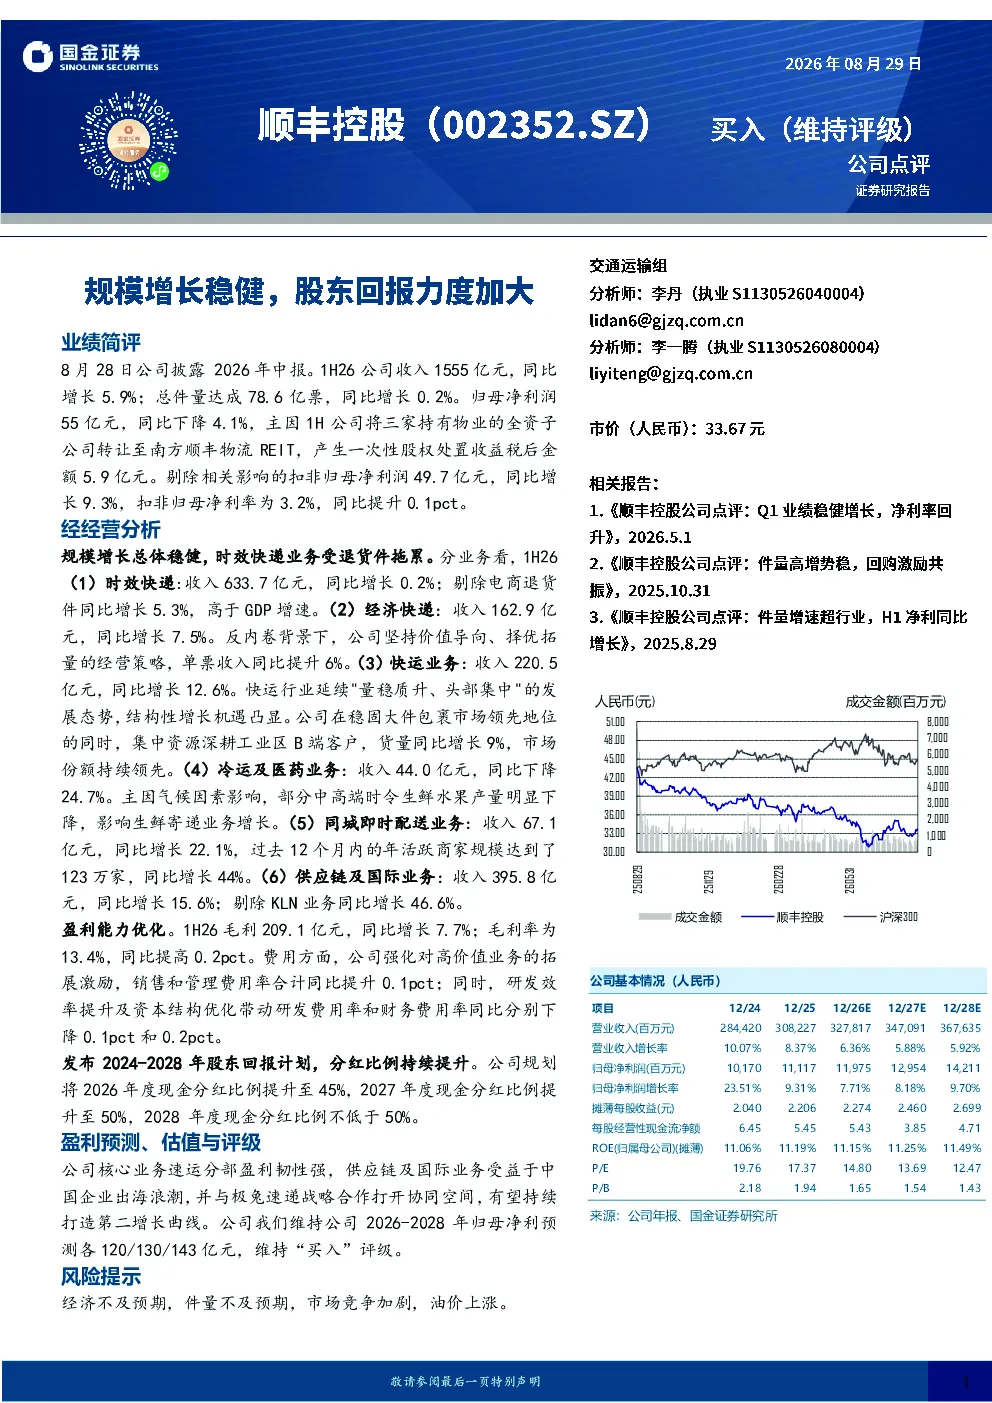
2026年上半年,顺丰控股收入1555亿元,同比增长5.9%;总件量78.6亿票,同比增长0.2%。剔除一次性股权处置收益影响后,扣非归母净利润49.7亿元,同比增长9.3%,扣非归母净利率为3.2%,同比提升0.1pct。经济快递业务剔除电商退货件后同比增长5.3%,快运业务收入同比增长12.6%,同城即时配送业务收入同比增长22.1%,供应链及国际业务收入同比增长15.6%
快递行业发展趋势如何?
快递行业总体稳健,时效快递业务受退货件拖累,但剔除后仍增长5.3%,高于GDP增速。经济快递、快运、同城即时配送、供应链及国际业务均实现收入增长,其中快运市场份额持续领先,国际业务剔除KLN后增长46.6%。中国企业出海浪潮推动供应链及国际业务发展,行业竞争加剧,油价上涨带来成本压力
顺丰控股报告重点分析了哪些业务?
报告重点分析了时效快递、经济快递、快运、冷运及医药、同城即时配送、供应链及国际业务。时效快递受退货件拖累,经济快递单票收入提升,快运业务增长强劲,市场份额领先。冷运及医药业务受气候因素影响收入下降,同城即时配送增长迅速,供应链及国际业务受益于出海趋势,增长显著
当前快递市场竞争情况如何?
快递市场竞争激烈,顺丰核心业务速运分部盈利韧性强,但面临极兔速递等竞争对手压力。快运业务市场份额持续领先,但需关注市场竞争加剧风险。同城即时配送业务增长迅速,年活跃商家规模达123万家。供应链及国际业务受益于中国企业出海,但需关注件量不及预期风险
顺丰控股报告提示了哪些风险?
报告提示经济不及预期、件量不及预期、市场竞争加剧、油价上涨等风险。经济下行可能影响消费需求,件量增长放缓将影响收入,市场竞争加剧可能压缩利润空间,油价上涨增加运营成本。此外,气候因素对冷运及医药业务收入有负面影响
你可能感兴趣
战略聚焦收获稳健增长,股东回报力度提升
国联证券2024-02-08
公司信息更新报告:2023年业绩稳健增长,推出3年股东回报计划加大分红比例
家用电器开源证券2024-03-29
维持稳健增长,加大股东回报
食品饮料华西证券2024-04-29
公司动态点评:双轮驱动业绩稳健增长,高分红比例加大股东回报
公用事业长城证券2021-05-10
2025年业绩符合预期,加大回购力度回报股东
群益证券2026-03-31
一季度收入业绩稳增,加大股东回报力度
家用电器国盛证券2026-04-29
2025全年营收平稳盈利下滑,持续加大股东回报力度
房地产国信证券2026-03-25
年报点评报告:加大股东回报力度,大环境变动带来盈利短期承压
家用电器国盛证券2026-03-27
24Q2规模持续扩张,中期分红加大股东回报
食品饮料华西证券2024-08-12
商贸零售行业周报:京东23年收入增长超预期,加大回购及分红强化股东回报
商贸零售上海证券2024-03-10