猜你想问
这份研报的核心内容是什么?
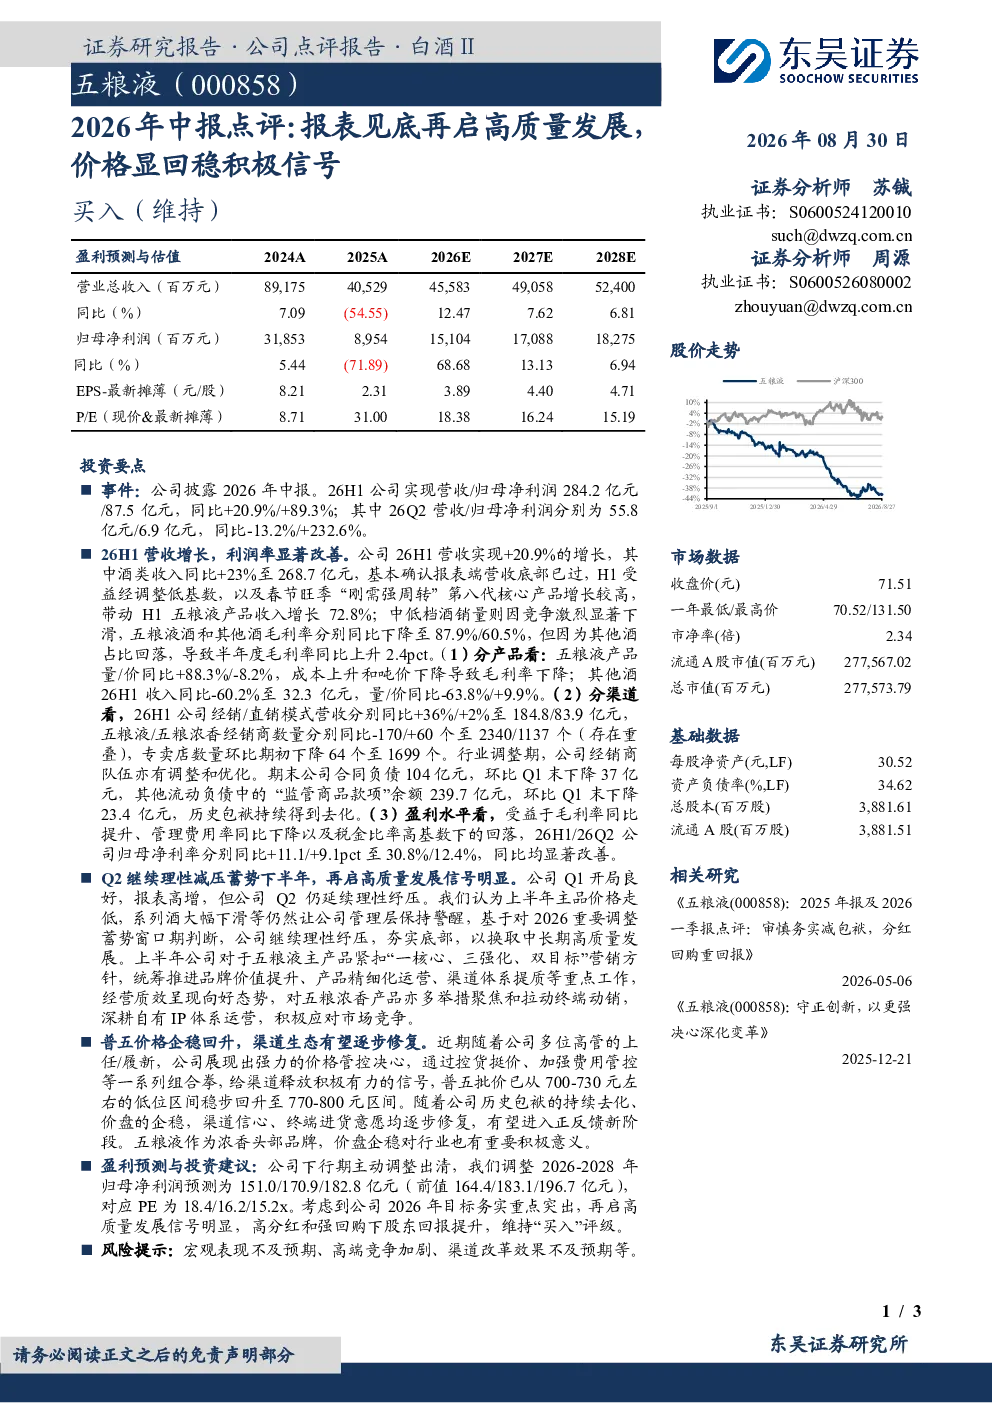
这份研报的核心内容是点评2026年中报,指出报表见底后公司再启高质量发展,价格回稳为积极信号。上半年营收/归母净利润同比增长20.9%/89.3%,Q2利润率显著改善。公司通过主动调整出清,夯实底部,换取中长期高质量发展。
食品饮料行业未来发展趋势如何?
食品饮料行业未来发展趋势需结合具体公司分析,但普遍关注产品创新、渠道优化和品牌建设。本报告显示五粮液通过调整经销商数量和合同负债,优化渠道,同时保持高端产品增长,反映行业在调整期需注重经营质效提升。
研报重点分析了哪些方面?
研报重点分析了公司营收利润增长情况、产品结构变化、经销商体系调整以及利润率改善。具体数据显示26H1营收284.2亿元(同比增长20.9%),归母净利润87.5亿元(同比增长89.3%),酒类收入增长显著,经销商数量优化带来负债下降,Q2归母净利率提升明显。
当前市场对五粮液的表现有何判断?
当前市场对五粮液的表现判断积极,普五批价回升至770-800元区间,渠道信心逐步修复。报告指出行业调整期公司经销商队伍亦有调整和优化,反映公司在行业下行周期中仍能保持经营质效,市场对其经营策略认可度提升。
研报提示了哪些风险?
研报提示了宏观表现不及预期、高端竞争加剧、渠道改革效果不及预期等风险。具体到公司,需关注宏观经济波动对消费需求的影响,高端白酒市场竞争的持续压力,以及经销商体系改革能否达到预期目标。
你可能感兴趣
2019年中报业绩预增点评:业绩超预期大增,高质量发展显成效
房地产华创证券2019-07-12
23年中报点评:高质量快速增长,报表质量优异
东吴证券2023-08-31
北交所定期报告:8月CPI工业价格显积极信号,北证50指数缩量微跌
东吴证券2025-09-10
泸州老窖2026年中报点评:报表加大出清,经营战略坚定
华创证券2026-08-26
2026年中报点评:报表实质扎实,经营底部已过
华创证券2026-08-16
2026年中报点评经营利润率提升,减值补税扰动报表
华创证券2026-08-27
泸州老窖(000568.SZ)2026年中报点评:主动优化库存,报表加速出清
西部证券2026-08-29
洋河股份2026年中报点评:报表出清,结构筑底
华创证券2026-08-28
口子窖2026年中报点评:经营持续磨底,报表加速出清
华创证券2026-08-31
房地产行业2026年投资策略:高质量发展时代开启,引领行业再平衡
房地产西部证券2025-11-28