猜你想问
本周多家车企发布中报,主要有哪些经营端改善趋势?
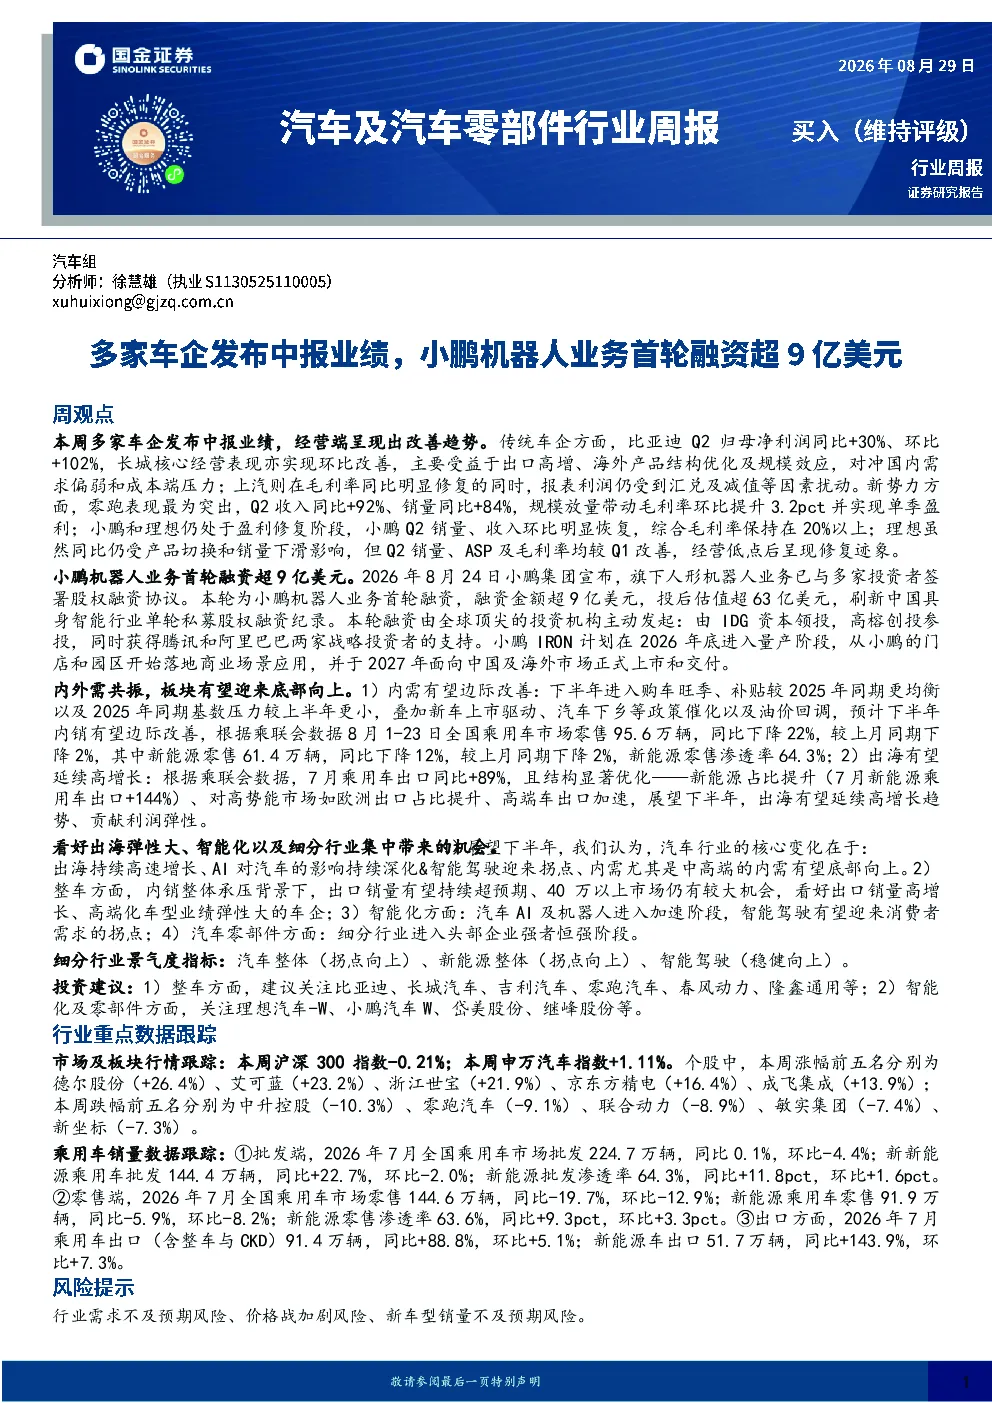
本周多家车企发布中报业绩,经营端呈现改善趋势。传统车企中,比亚迪和长城汽车受益于出口高增、产品结构优化及规模效应,实现业绩环比改善;上汽毛利率修复但受汇兑及减值因素扰动。新势力中,零跑汽车表现突出,实现单季盈利;小鹏汽车和理想汽车仍处于盈利修复阶段,经营低点后呈现修复迹象。这些改善主要得益于出口市场的高增长、产品竞争力的提升以及企业规模的扩大。
小鹏机器人业务首轮融资超9亿美元,资金将主要用于哪些方面?
小鹏机器人业务完成首轮融资超9亿美元,投后估值超63亿美元,刷新中国具身智能行业单轮私募股权融资纪录。本轮融资主要用于软硬件研发、物理AI模型训练迭代、高质量数据采集、全链条量产基地建设及全球商业化拓展。这些投入将支持小鹏IRON机器人的技术迭代和产业化进程,加速其进入量产阶段,并为未来在中国及海外市场的商业化拓展奠定基础。
下半年汽车行业内外需共振的驱动因素有哪些?
下半年汽车行业内外需共振的驱动因素包括:内需方面,购车旺季、补贴政策、新车上市驱动、汽车下乡政策及油价回调等因素有望边际改善市场需求;外需方面,出海有望延续高增长趋势,新能源占比提升,对高势能市场如欧洲出口占比提升,高端车出口加速。这些因素共同作用,推动汽车行业迎来底部向上的发展机遇。
报告看好汽车智能化及零部件行业的哪些机会?
报告看好汽车智能化及零部件行业的出海弹性大、智能化以及细分行业集中带来的机会。整车方面,看好出口销量高增长、高端化车型业绩弹性大的车企;智能化方面,汽车AI及机器人进入加速阶段,智能驾驶有望迎来消费者需求的拐点;汽车零部件方面,细分行业进入头部企业强者恒强阶段。这些趋势为行业带来新的增长动力和发展空间。
本研报提示的主要风险有哪些?
本研报提示的主要风险包括:行业需求不及预期、价格战加剧、新车型销量不及预期等。这些风险可能对汽车行业的整体表现和企业的经营业绩产生影响。投资者需密切关注市场动态和政策变化,以应对潜在的市场风险。
你可能感兴趣
汽车零部件&机器人&缺电主线周报:小鹏机器人首轮融资超9亿美元,PJM缺电加剧
东吴证券2026-08-31
人形机器人行业跟踪报告:2026世界机器人大会在京开幕,小鹏机器人业务完成首轮超9亿美元融资
机械设备万联证券2026-08-26
汽车零部件&机器人&缺电主线周报:何小鹏兼任机器人业务CEO,GEV发布AI白皮书
交运设备东吴证券2026-06-14
汽车与零部件行业周报:上海车展开幕,小鹏机器人亮相,华为发布ADS4.0
交运设备上海证券2025-04-29
【联讯汽车及零部件行业周报】多家车企半年产销情况出炉,自主品牌表现出色
交运设备联讯证券2017-07-10
汽车与零部件行业周报:长安金钟罩固态电池2026年三季度前搭载机器人及装车验证,小鹏人形机器人2026年底量产
交运设备上海证券2026-03-03
汽车与零部件行业周报:车企10月新能源车销量出炉,赛力斯、长城、小鹏环比高增
交运设备上海证券2023-11-07
汽车与零部件行业周报:车企降价主要为应对销售淡季手段,比亚迪发布方程豹品牌及DMO平台
交运设备上海证券2023-08-22
汽车及汽车零部件行业周报:车企4月销量快报发布,出海增长持续亮眼、内销仍有压力
交运设备国金证券2026-05-05
汽车及汽车零部件行业周报车企5月销量快报发布,比亚迪入局人形机器人
交运设备国金证券2026-06-05