猜你想问
中国人保2026年中报核心内容有哪些?
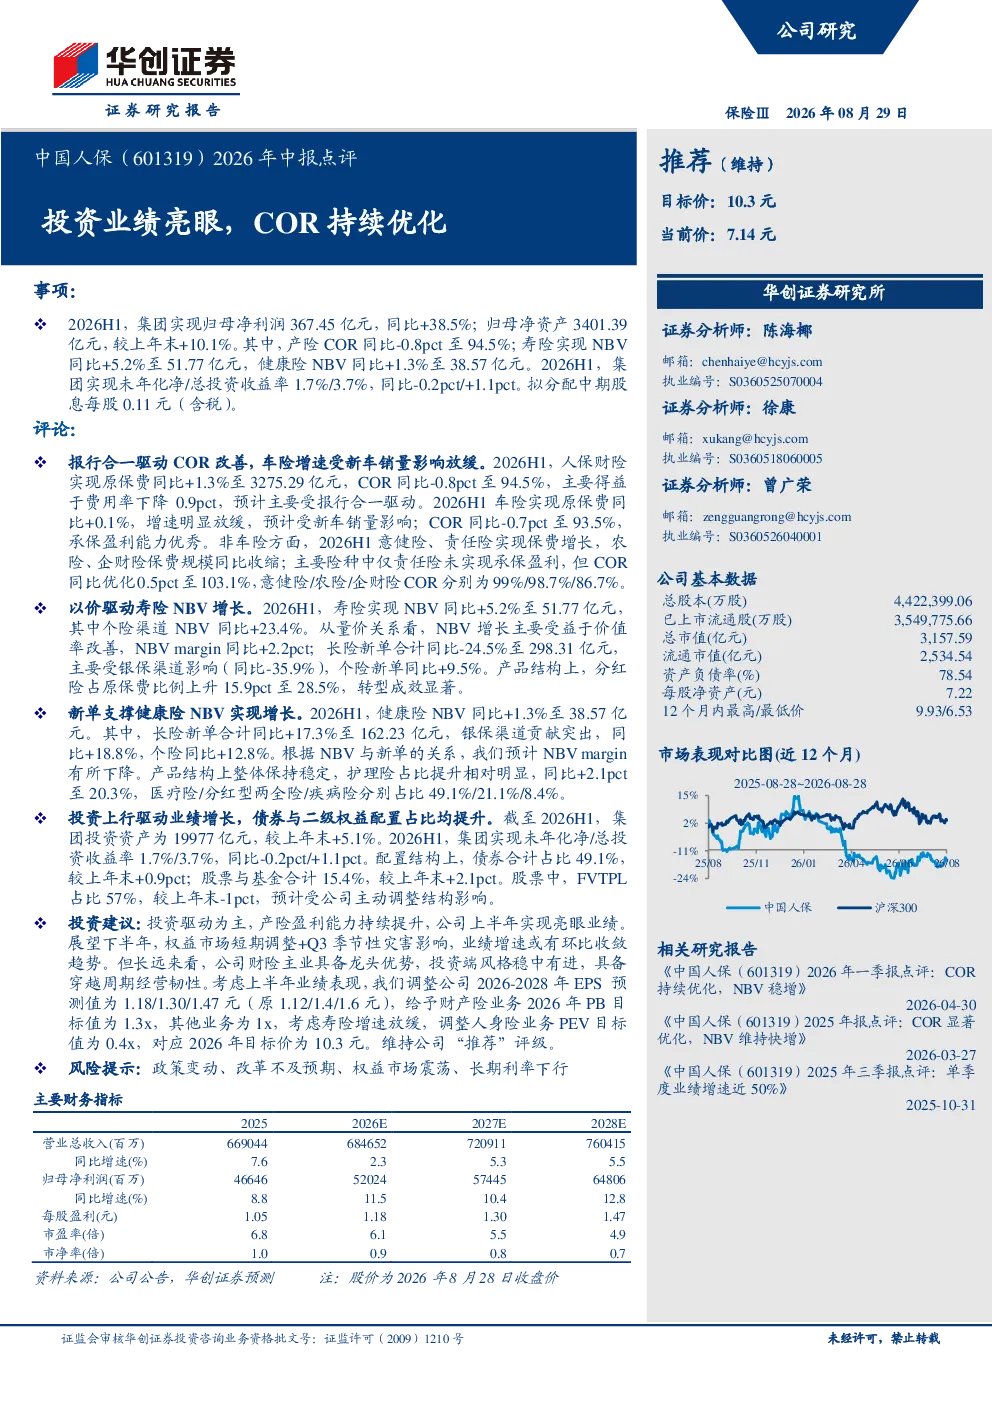
中国人保2026年H1业绩亮眼,投资端驱动业绩增长。集团归母净利润367.45亿元,同比+38.5%;产险COR同比-0.8pct至94.5%,车险COR同比-0.7pct至93.5%;寿险NBV同比+5.2%至51.77亿元,个险渠道NBV同比+23.4%;健康险NBV同比+1.3%至38.57亿元。投资资产19977亿元,未年化净/总投资收益率1.7%/3.7%,同比-0.2pct/+1.1pct。
保险行业发展趋势如何?
保险行业正经历转型,产险COR持续优化,车险增速放缓受新车销量影响。寿险NBV增长以价驱动,价值率改善明显。健康险NBV增长主要支撑来自新单,护理险占比提升。投资端风格稳中有进,债券与二级权益配置占比均提升。行业整体向高质量发展,科技赋能和精细化管理成为关键。
中国人保报告重点分析了哪些方向?
报告重点分析了产险盈利能力提升,COR优化成效显著,车险承保盈利能力优秀。寿险NBV增长主要受益于价值率改善,个险渠道转型成效显著。健康险新单驱动NBV增长,护理险占比提升。投资端资产配置稳健,收益率稳中有升。报告还评估了各业务板块转型进展和未来潜力。
当前保险市场现状如何判断?
当前保险市场呈现分化发展态势,产险盈利能力持续改善,COR优化成效逐步显现。寿险行业转型进入深水区,价值率提升和渠道优化是关键。健康险市场增长潜力大,新单驱动NBV提升。投资端需平衡风险与收益,稳健配置为主。市场竞争加剧,头部公司优势明显,行业集中度进一步提升。
中国人保研报有哪些风险提示?
中国人保研报提示政策变动、改革不及预期、权益市场震荡、长期利率下行等风险。政策调整可能影响业务发展,改革若遇阻力可能影响转型进程。权益市场波动会影响投资收益,长期利率下行影响保险资金配置和估值。需关注宏观经济环境和监管政策变化,做好风险管理。
你可能感兴趣
2026年中报业绩预告点评报告产品结构优化升级,业绩增速亮眼
华龙证券2026-07-14
2018年中报点评:中报业绩增长亮眼,产品结构持续优化
机械设备西南证券2018-08-28
2026年中报点评投资业绩亮眼,量质齐驱NBV增长
华创证券2026-08-28
阳光保险2026年中报点评:投资+所得税下降驱动,业绩增速亮眼
华创证券2026-08-29
中国人保(601319)2025年报点评:COR显著优化,NBV维持快增
华创证券2026-03-27
2026年中报点评:业绩表现亮眼,乘用车业务持续放量
华西证券2026-08-25
2026年中报点评:寿险核心指标保持稳健增长,产险COR略有优化
东吴证券2026-08-29
中国太保2026年中报点评:寿险NBV得益于价值率改善,产险COR显著优化
华创证券2026-08-27
中报业绩表现亮眼,产品、渠道、管理持续优化,长期增长可期
轻工制造国盛证券2019-08-06
2026年一季报点评:COR持续优化,NBV稳增
金融华创证券2026-04-30