猜你想问
这份报告的核心内容是什么?
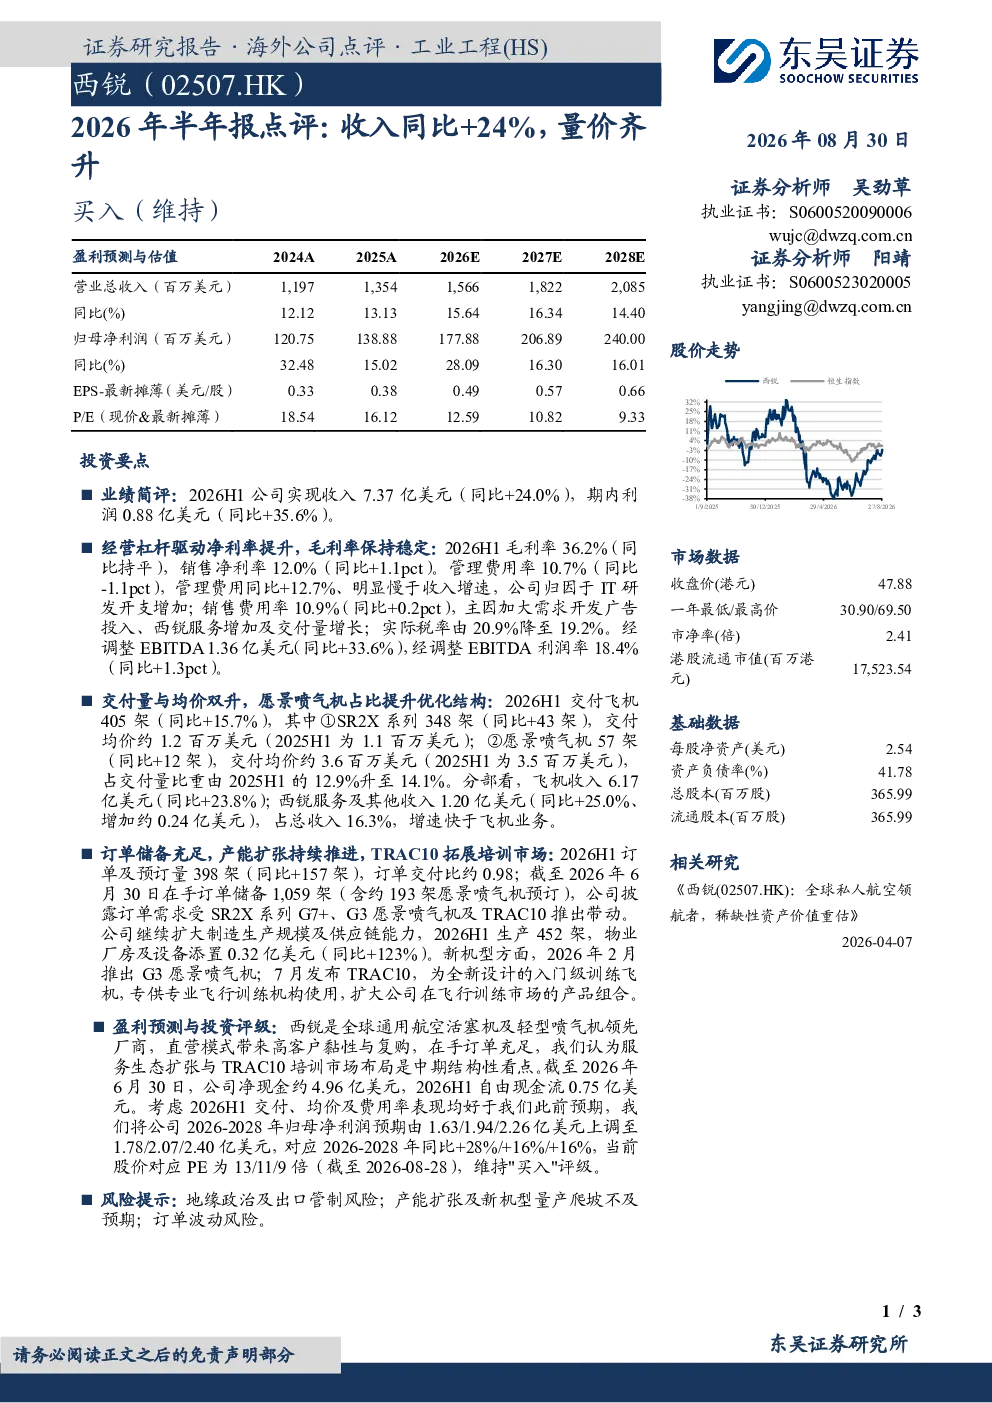
2026年上半年公司实现收入7.37亿美元(同比+24.0%),利润0.88亿美元(同比+35.6%)。毛利率保持稳定(36.2%),销售净利率提升至12.0%(同比+1.1pct)。交付飞机405架(同比+15.7%),其中SR2X系列348架,愿景喷气机57架。订单及预订量398架(同比+157架),在手订单储备1,059架。维持“买入”评级,上调2026-2028年归母净利润预期至1.78/2.07/2.40亿美元。
该行业的发展趋势如何?
公司交付量与均价双升,新机型拓展产品组合,订单储备充足,显示行业需求强劲。SR2X系列和愿景喷气机表现突出,订单交付比约0.98,在手订单储备1,059架。产能扩张显著,生产452架,物业厂房及设备添置0.32亿美元。新机型G3愿景喷气机和TRAC10的推出,进一步丰富产品线,满足市场多样化需求。
报告重点分析了哪些方向?
报告重点分析了公司交付量与均价双升的业绩亮点,包括SR2X系列和愿景喷气机的表现。同时关注订单储备充足,在手订单储备1,059架,受SR2X系列G7+、G3愿景喷气机及TRAC10推动。产能扩张方面,生产452架,物业厂房及设备添置0.32亿美元。此外,报告还关注了服务生态扩张与TRAC10培训市场布局。
当前市场现状如何判断?
公司2026年上半年收入7.37亿美元(同比+24.0%),利润0.88亿美元(同比+35.6%),毛利率36.2%,销售净利率12.0%。交付飞机405架(同比+15.7%),订单及预订量398架(同比+157架),在手订单储备1,059架。产能扩张显著,生产452架,物业厂房及设备添置0.32亿美元。整体市场表现强劲,新机型推出拓展产品组合,订单储备充足,显示行业需求旺盛。
报告有哪些风险提示?
报告提示地缘政治及出口管制风险,产能扩张不及预期风险,以及订单波动风险。需关注国际政治经济环境变化对业务的影响,确保产能扩张与市场需求匹配,以及订单的持续稳定性。