猜你想问
亚钾国际2026年半年报核心内容是什么?
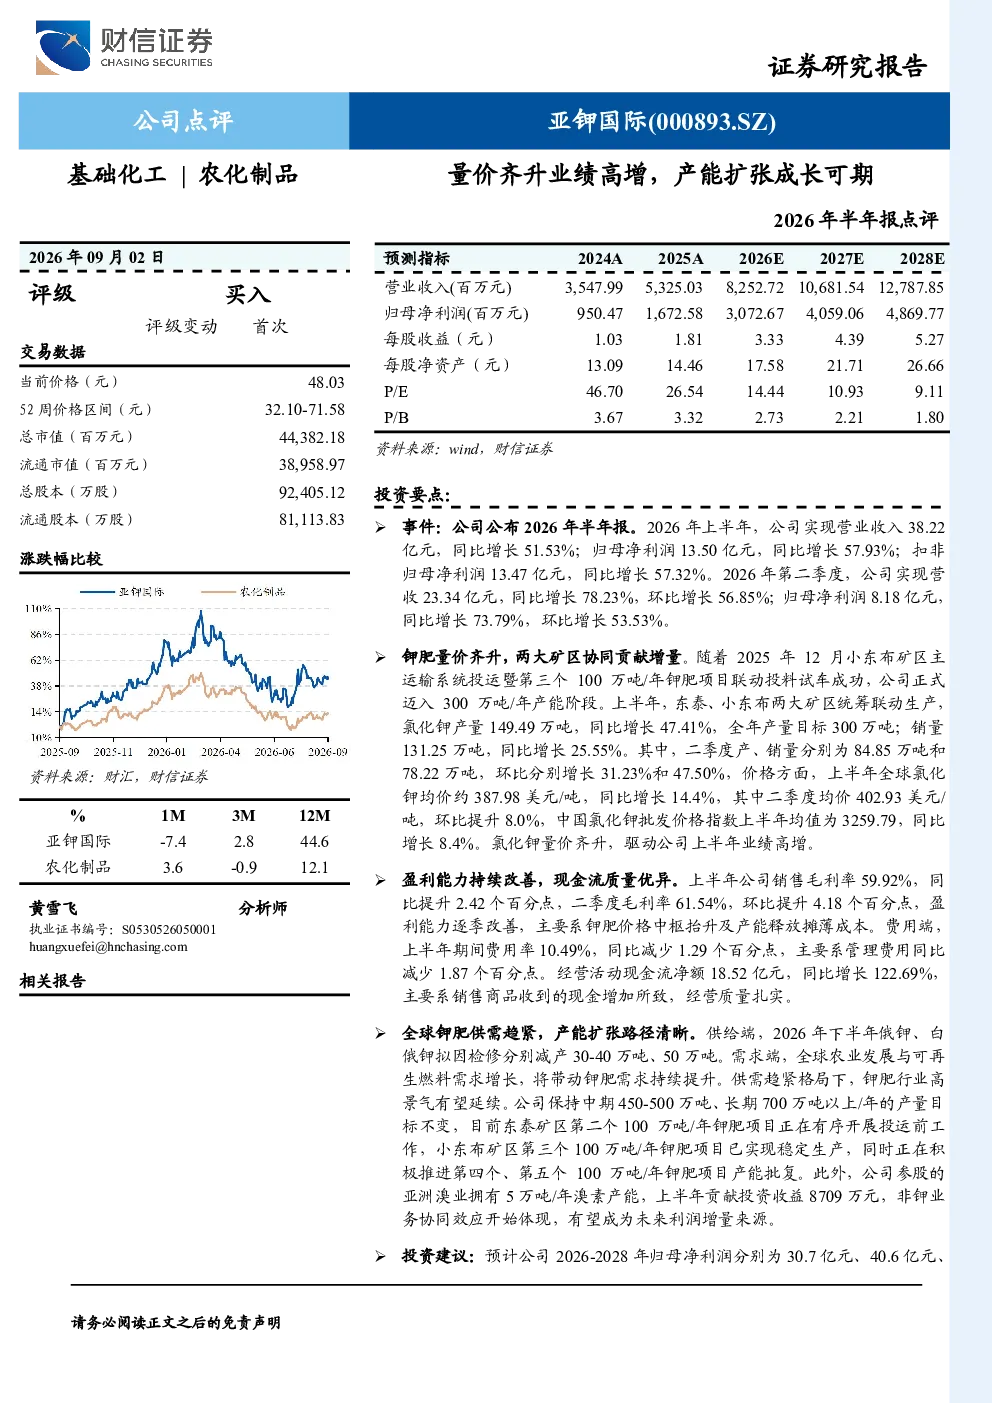
亚钾国际2026年半年报显示公司业绩高增,主要得益于钾肥量价齐升。公司正式进入300万吨/年产能阶段,上半年氯化钾产量同比增长47.41%,销量同比增长25.55%,全球及中国氯化钾价格分别同比增长14.4%和8.4%。公司盈利能力持续改善,上半年销售毛利率提升2.42个百分点至59.92%,经营活动现金流净额同比增长122.69%。
基础化工行业钾肥赛道发展趋势如何?
公司东泰、小东布两大矿区协同贡献增量,下半年俄钾、白俄钾拟减产,全球钾肥供需趋紧,行业高景气有望延续。公司保持中期450-500万吨、长期700万吨以上产能目标,目前多个项目正在推进。参股的亚洲溴业贡献投资收益,非钾业务协同效应开始体现。
研报重点分析了亚钾国际哪些方面?
研报重点分析了亚钾国际的产能扩张与行业竞争格局,公司正式进入300万吨/年产能阶段,上半年产量销量均实现高增长。同时关注全球钾肥供需变化及公司中长期产能规划,指出公司东泰、小东布矿区协同发力,下半年俄钾、白俄钾减产将加剧供需紧俏。此外,报告也提及公司非钾业务协同效应逐步显现,如参股的亚洲溴业贡献投资收益。
当前钾肥市场现状如何判断?
当前钾肥市场呈现供需偏紧态势,全球主要供应国俄钾、白俄钾计划减产,而需求端保持稳定增长。亚钾国际作为全球重要钾肥生产商,正式进入300万吨/年产能阶段,产量销量均实现高增长。全球及中国氯化钾价格分别同比增长14.4%和8.4%,公司盈利能力持续改善,销售毛利率提升至59.92%,经营活动现金流净额同比增长122.69%。
研报提示了哪些风险因素?
研报提示的风险因素包括:氯化钾价格波动风险,钾肥价格受供需关系及国际形势影响较大;产能扩建不及预期风险,公司450-500万吨中期目标及700万吨以上长期目标需持续推进;地缘政治风险,国际局势变化可能影响供应链稳定性;海外政策及汇率波动风险,海外市场政策调整及汇率变动可能影响公司经营业绩。
你可能感兴趣
2026年半年报点评:烯烃量价齐升驱动业绩高增,项目稳步推进成长可期
基础化工中泰证券2026-08-15
6月出栏及2020年半年报业绩预告点评:母猪产能稳步提升,量价齐升推动业绩高增
农林牧渔西部证券2020-07-08
2021年年报点评:量价齐升推动利润释放,产能扩张未来业绩可期
民生证券2022-04-07
长江电新 诺德股份2026年半年报业绩预告点评 主业量价齐升 AI弹性可期 继续推荐
未知机构2026-07-13
2026年半年度业绩预告点评:业绩高增,AI PCB钻针量价齐升驱动业绩增长
东吴证券2026-07-15
2026年半年度业绩预增点评钾肥量价齐升带动业绩高增
国联民生证券2026-07-16
年报点评:19年业绩符合预期,20年量价齐升业绩高增可期
农林牧渔西部证券2020-02-27
2021年报及22Q1业绩预告点评:量价齐升业绩高增,持续扩产未来成长路线清晰
民生证券2022-04-21
2021年年报点评:电子新材料量价齐升助力业绩高增,配股项目打开成长空间
有色金属民生证券2022-03-30