猜你想问
上海银行2026年中报核心内容有哪些?
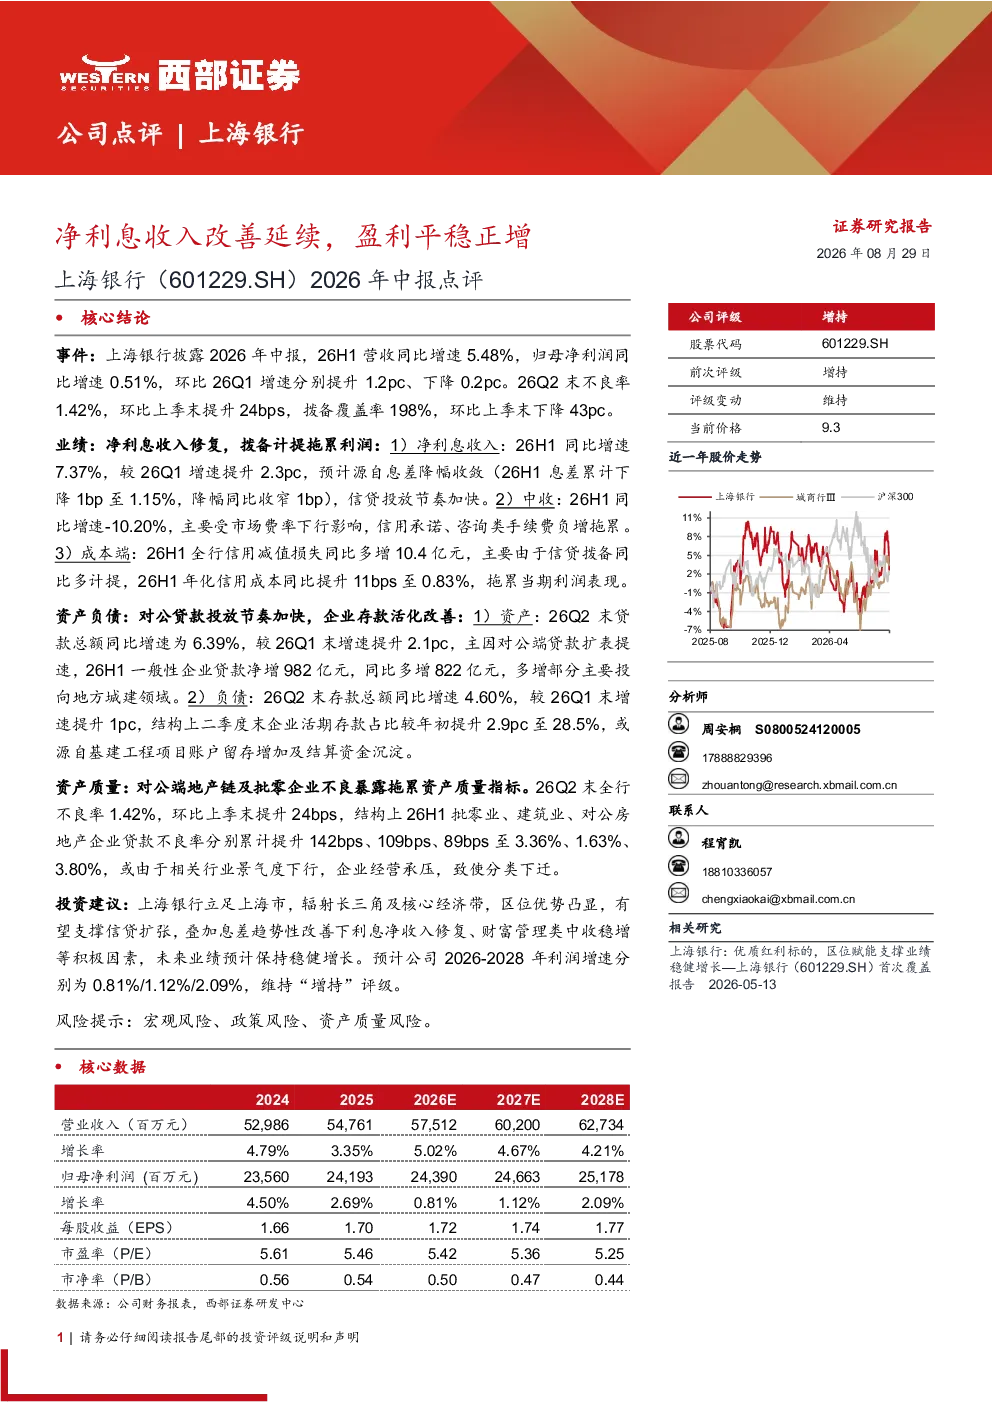
上海银行2026年中报显示,公司营收同比增速5.48%,归母净利润同比增速0.51%,环比增速分别提升1.2pc和下降0.2pc。26Q2末不良率1.42%,环比上升24bps,拨备覆盖率198%,环比下降43pc。净利息收入修复,26H1同比增速7.37%,主要源自息差降幅收敛和信贷投放加快。中间业务收入受市场费率下行影响,26H1同比增速-10.20%。成本端信用减值损失同比多增10.4亿元,年化信用成本同比提升11bps至0.83%
银行业整体发展趋势如何?
银行业整体发展趋势呈现分化,部分银行净利息收入修复,主要得益于息差收敛和信贷投放节奏加快。但中间业务收入普遍承压,市场费率下行影响明显。资产质量方面,不良率普遍稳定但部分银行环比上升,拨备覆盖率有所下降。未来,银行业将更加注重资产负债结构调整,提升财富管理类中收占比,同时加强风险管理,应对宏观和政策变化带来的挑战
上海银行报告重点分析了哪些方面?
上海银行报告重点分析了净利息收入修复情况、中间业务收入表现、成本端信用减值损失影响、资产负债结构调整以及资产质量变化。报告指出,净利息收入修复主要得益于息差降幅收敛和信贷投放加快,一般性企业贷款净增982亿元,同比多增822亿元。中间业务收入受市场费率下行影响,26H1同比增速-10.20%。成本端信用减值损失同比多增10.4亿元,年化信用成本同比提升11bps至0.83%
当前市场对银行业的判断是什么?
当前市场对银行业的判断呈现谨慎乐观态势。一方面,部分银行净利息收入修复,盈利能力有所改善,资产负债结构调整取得进展。另一方面,中间业务收入承压,资产质量面临一定压力,不良率环比上升。市场普遍认为,银行业未来将更加注重风险管理,提升财富管理类中收占比,同时积极拓展信贷市场,优化资产负债结构,以应对宏观和政策变化带来的挑战
研报提示了哪些风险?
研报提示了宏观风险、政策风险和资产质量风险。宏观风险主要指经济下行压力加大,可能影响银行业资产质量和盈利能力。政策风险主要指监管政策变化,可能对银行业经营产生影响。资产质量风险主要指不良率环比上升,拨备覆盖率下降,可能影响银行业盈利能力。银行业需加强风险管理,应对这些风险带来的挑战