报告摘要
营收与利润表现
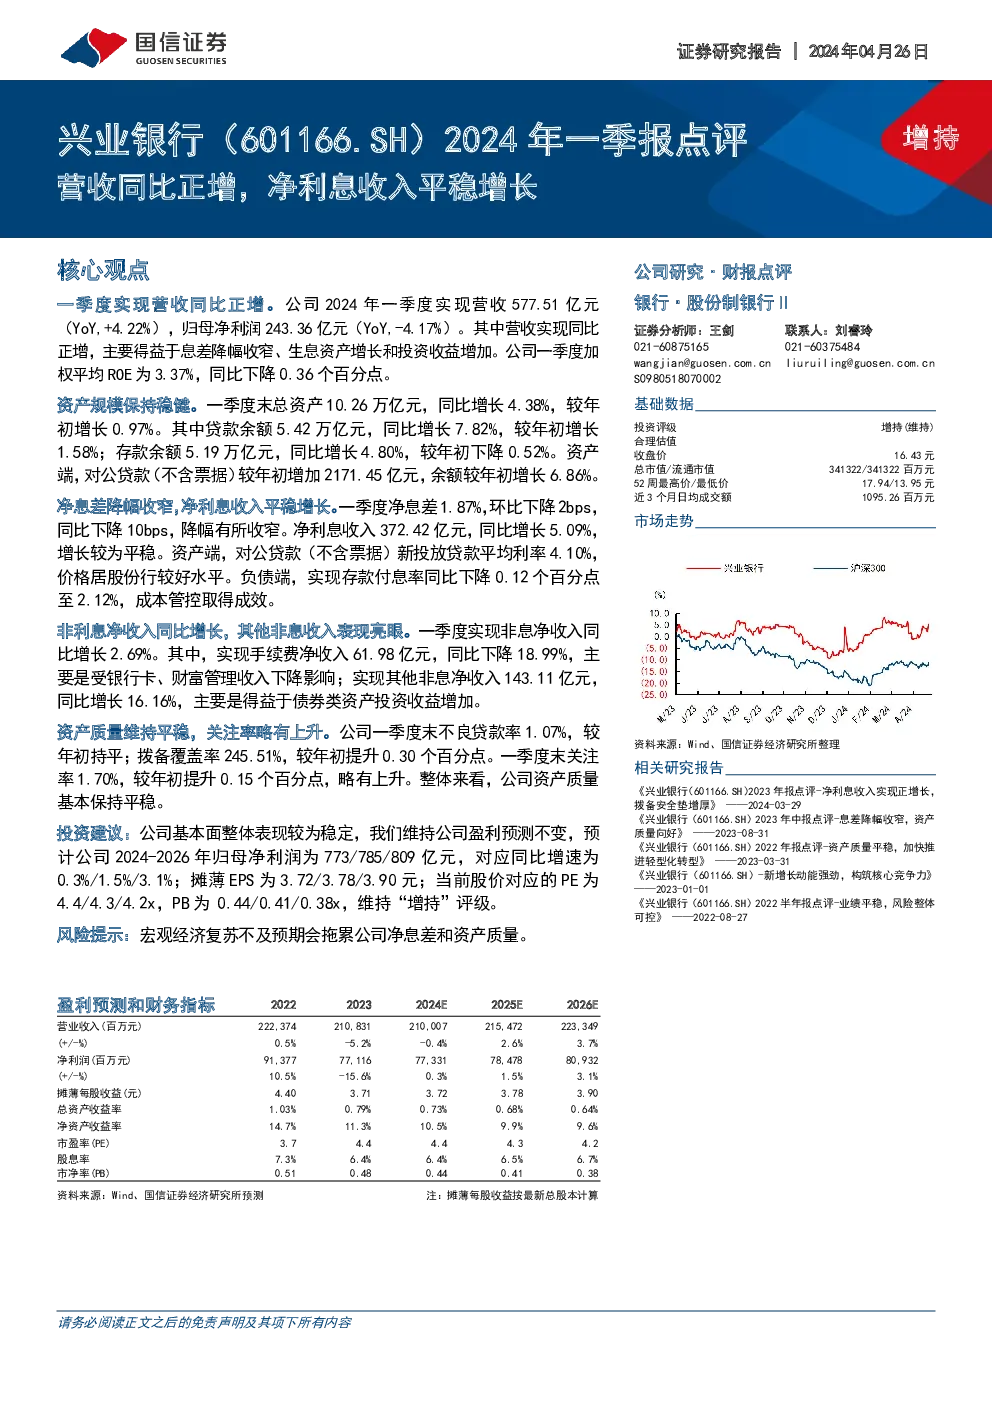
- 一季度:营收达到577.51亿元,同比增长4.22%,而归母净利润为243.36亿元,同比下滑4.17%。
- 营收增长:主要得益于息差降幅的收窄、生息资产的增长以及投资收益的增加。
资产规模与结构
- 资产总规模:一季度末,总资产规模达到10.26万亿元,同比增长4.38%,相较于年初增长0.97%。
- 资产结构:贷款余额为5.42万亿元,同比增长7.82%,较年初增长1.58%;存款余额为5.19万亿元,同比增长4.80%,较年初下降0.52%。
- 贷款与存款:对公贷款(不含票据)较年初增加2171.45亿元,余额较年初增长6.86%。存款方面,尽管总体增长,但与年初相比有所下降。
净息差与净利息收入
- 净息差情况:一季度净息差为1.87%,环比下降2个基点,同比下降10个基点,降幅有所收窄。
- 净利息收入:净利息收入总计372.42亿元,同比增长5.09%,增长相对平稳。
- 贷款利率:对公贷款(不含票据)新投放贷款的平均利率为4.10%,在股份行中处于较好水平。
- 成本控制:存款付息率同比下降0.12个百分点至2.12%,显示出公司在成本控制方面的成效。
非利息净收入
- 总体增长:一季度非息净收入同比增长2.69%。
- 具体构成:手续费净收入61.98亿元,同比下降18.99%,主要受银行卡、财富管理收入下降的影响;其他非息净收入143.11亿元,同比增长16.16%,主要得益于债券类资产投资收益的增加。
资产质量分析
- 不良贷款率:一季度末,不良贷款率为1.07%,与年初持平。
- 拨备覆盖率:拨备覆盖率为245.51%,较年初提升0.30个百分点。
- 关注率:一季度末关注率升至1.70%,较年初上升0.15个百分点,虽有小幅上升但仍保持稳定。
投资建议
- 盈利预测:维持2024-2026年的盈利预测,预计归母净利润分别为773亿、785亿、809亿元,同比增速分别为0.3%、1.5%、3.1%。
- 估值与评级:当前股价对应的PE为4.4、4.3、4.2倍,PB为0.44、0.41、0.38倍,维持“增持”评级。
风险提示
- 经济风险:宏观经济复苏不及预期可能影响净息差和资产质量。
免责声明