猜你想问
中银香港2026年中报核心内容有哪些?
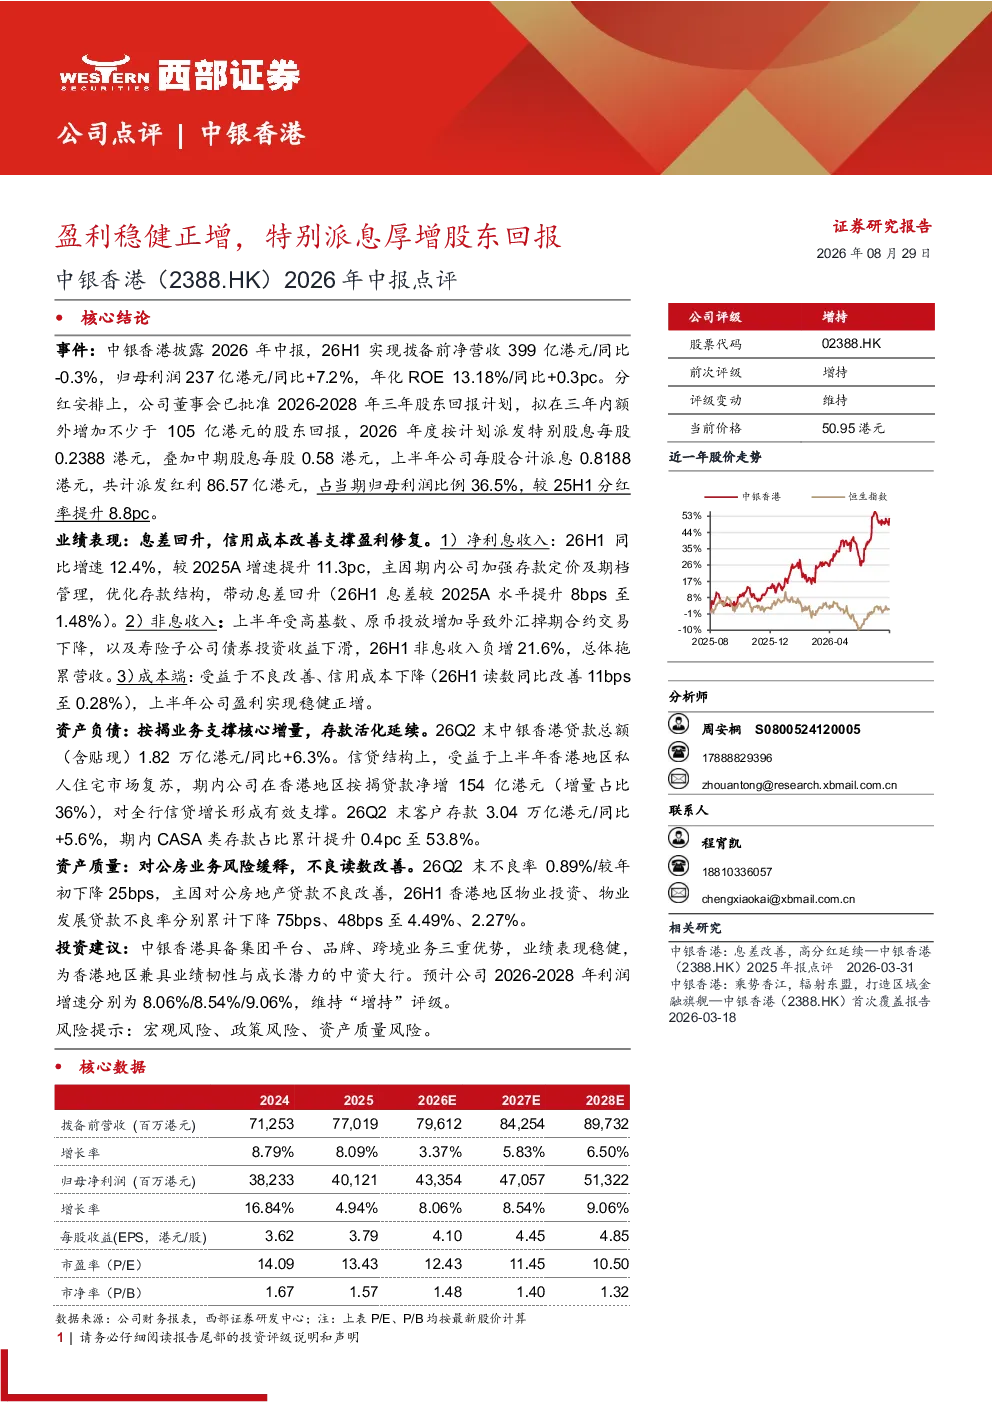
中银香港2026年中报显示,公司盈利稳健增长,拨备前净营收399亿港元,同比-0.3%;归母利润237亿港元,同比+7.2%;年化ROE 13.18%,同比+0.3%。公司批准2026-2028年三年股东回报计划,2026年度派发特别股息每股0.2388港元,中期股息每股0.58港元,合计派息0.8188港元,占当期归母利润36.5%,较25H1提升8.8个百分点。
银行业赛道发展趋势如何?
银行业赛道持续面临利率市场化、数字化转型和监管趋严的挑战,但稳健的资产负债表和成本控制能力将支撑盈利增长。大型银行凭借集团平台、品牌和跨境业务优势,有望在区域市场保持领先地位。存款活化和按揭业务增长是关键驱动力,不良率改善将提升盈利质量。
中银香港报告重点分析了哪些方面?
报告重点分析了中银香港的业绩表现、资产负债结构和资产质量。业绩方面,息差回升8bps至1.48%,非息收入下滑21.6%,成本端改善支撑盈利。资产负债端,按揭贷款净增154亿港元,CASA类存款占比提升至53.8%。资产质量方面,不良率下降25bps至0.89%,对公房地产贷款不良改善明显。
当前银行业市场现状如何判断?
当前银行业市场整体稳健,大型银行凭借规模和多元化业务抵御风险能力较强。息差面临压力但逐步回升,非息收入需寻找新增长点。存款竞争激烈,CASA类存款占比提升是趋势。资产质量总体可控,但需关注宏观经济波动和政策变化对资产质量的影响。
中银香港研报有哪些风险提示?
中银香港研报提示的主要风险包括宏观风险、政策风险和资产质量风险。宏观风险涉及经济增长放缓、利率波动等;政策风险包括监管政策变化对银行业务的影响;资产质量风险需关注房地产市场波动对贷款质量的影响,以及经济下行压力对不良率的影响。
你可能感兴趣
2025&26Q1财报点评业绩表现稳健,回购注销增厚股东回报
国泰海通证券2026-05-06
26Q1财报点评业绩稳健,回购注销增厚股东回报
国泰海通证券2026-05-06
2025年年报业绩点评:出售IPAMC增厚盈利,股东回报持续改善
金融国泰海通证券2026-03-19
业绩有压力,特别派息回馈股东
兴证国际2025-04-21
友邦保险2026年中报业绩点评:NBV维持韧性,OPAT及股东回报延续稳健
国泰海通证券2026-08-21
特别派息强化股东回馈,回购股份助力长远发展
基础化工东吴证券2023-12-11
2026年中报点评:26H1业绩稳健,高股东回报增强信心
华创证券2026-09-15
2026年中报点评周期底部盈利能力承压,固定分红积极回报股东
中泰证券2026-09-07
徐工机械2026年中报点评:海外高景气叠加产品升级,汇率扰动短期盈利,股东回报持续强化
华创证券2026-09-08
华住集团-S(01179.HK)2026年中报点评 轻资产扩张动能强劲,盈利质量与股东回报双升
华创证券2026-08-21