猜你想问
交通银行2026年中报核心内容有哪些?
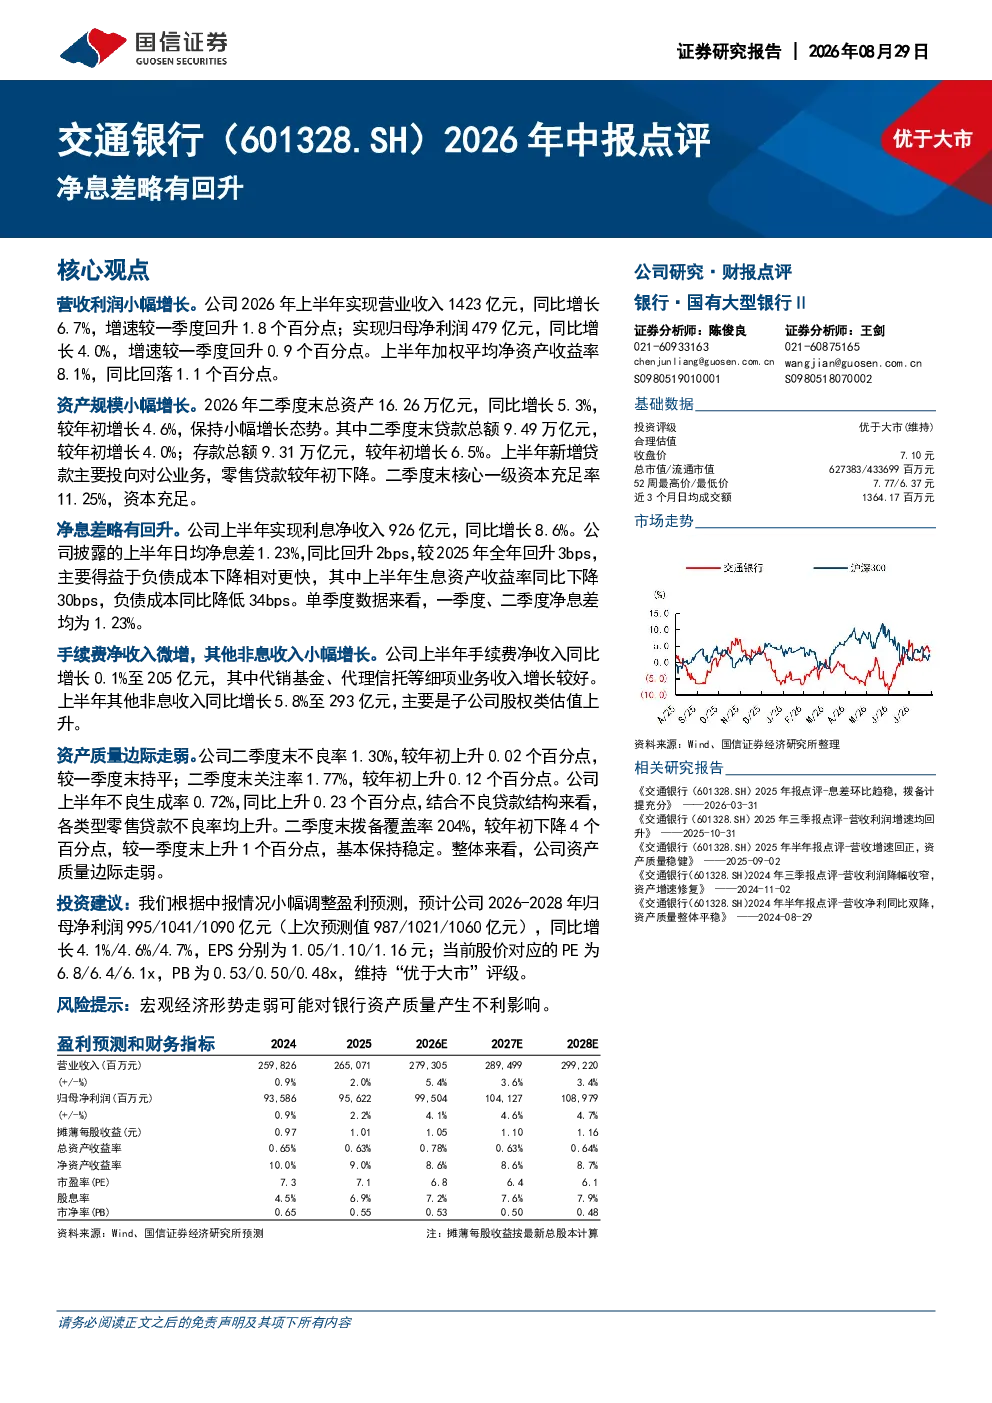
交通银行2026年上半年营收利润小幅增长,营收1423亿元同比增长6.7%,归母净利润479亿元同比增长4.0%。资产规模小幅增长,总资产16.26万亿元同比增长5.3%。净息差略有回升,上半年日均净息差1.23%同比回升2bps。手续费净收入微增,其他非息收入小幅增长。资产质量边际走弱,不良率1.30%,不良生成率0.72%同比上升0.23个百分点。
银行业2026年发展趋势如何?
2026年银行业整体经营稳健,部分银行净息差出现回升,但资产质量面临边际走弱压力。宏观经济环境变化对银行资产质量的影响仍需持续关注。手续费及非息收入增长相对缓慢,银行需进一步拓展收入来源。监管政策持续收紧,银行合规成本上升,风险管理能力成为关键竞争因素。
研报对交通银行的分析重点是什么?
研报重点分析了交通银行2026年上半年的财务表现和资产质量。财务方面,营收和净利润实现小幅增长,净息差回升,但手续费净收入增长乏力。资产质量方面,不良率上升,不良生成率同比增加,显示资产风险有所加大。报告同时关注了银行的盈利预测和投资评级。
当前银行市场现状如何判断?
当前银行市场整体处于稳健发展态势,但面临息差收窄和资产质量压力。部分银行通过优化信贷结构、提升非息收入等方式应对挑战。市场竞争加剧,银行需加强创新能力和服务水平。监管政策对银行经营的影响日益显著,合规经营成为基本要求。
研报提示的主要风险有哪些?
研报提示的主要风险包括宏观经济走弱对银行资产质量的影响,特别是部分行业和企业信用风险可能上升。利率市场化改革持续深化,银行息差管理面临更大挑战。同时,监管政策变化和市场竞争加剧也可能对银行经营产生不利影响。
你可能感兴趣
2026年中报点评净息差同比回升,信贷增量集中于对公
太平洋证券2026-09-09
成都银行2026年中报点评:净息差回升,资产质量优异
国信证券2026-08-27
杭州银行2026年中报点评:信贷结构向对公倾斜,净息差同比回升
金融太平洋证券2026-09-06
交通银行2024年中报点评:贷款结构优化,息差环比回升
金融太平洋证券2024-10-08
南京银行2026年中报点评:净息差降幅收窄,资产配置优化释放盈利韧性
太平洋证券2026-08-22
上海银行(601229.SH)2026年中报点评:净息差企稳,资产质量承压
国信证券2026-08-28
苏州银行2025年年报及2026年一季报点评:规模增速出色,净息差回升
金融太平洋证券2026-05-18
建设银行(601939.SH)2026年中报点评:净息差企稳,拨备计提充分
国信证券2026-08-29
平安银行2026年中报点评:净息差企稳,财富管理带动中收增长
太平洋证券2026-08-20
浦发银行(600000.SH)2026年中报点评:净息差企稳,资产质量仍有压力
国信证券2026-08-28