猜你想问
上海银行2026年中报核心内容有哪些?
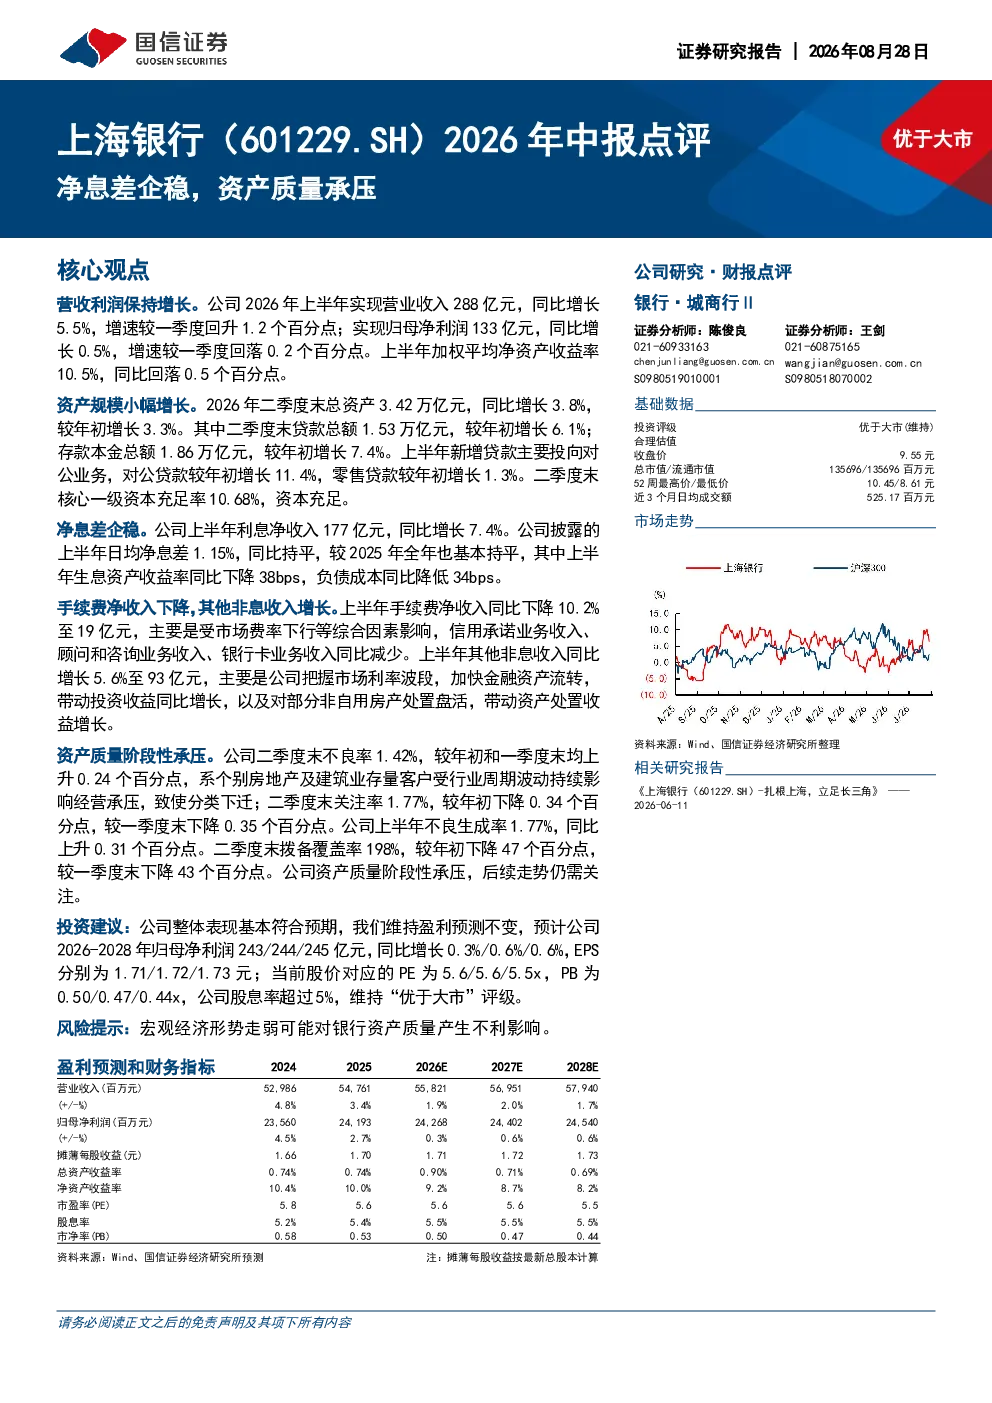
上海银行2026年上半年营收利润保持增长,但增速有所放缓。总资产小幅增长,新增贷款主要投向对公业务。净息差企稳在1.15%,但手续费净收入下降10.2%至19亿元,其他非息收入增长至93亿元。资产质量承压,不良率上升至1.42%,不良生成率同比上升0.31个百分点至1.77%,拨备覆盖率下降47个百分点至198%
银行业2026年发展趋势如何?
2026年银行业整体面临净息差收窄和资产质量压力。部分银行营收利润增速放缓,对公贷款占比提升,手续费收入下降。不良率和不良生成率普遍上升,拨备覆盖率下降是行业性挑战。银行需优化资产结构,提升非息收入贡献,加强风险管理应对经济下行压力
上海银行2026年中报重点分析了哪些方面?
上海银行2026年中报重点分析了净息差企稳的可持续性、资产质量阶段性承压的原因及影响。报告关注新增贷款投向对公业务的结构性变化,手续费净收入下降对盈利能力的冲击,以及不良率和不良生成率上升对拨备覆盖率的影响。同时评估了其他非息收入的增长潜力
当前银行市场现状如何判断?
当前银行市场整体表现分化,部分银行资产质量面临压力,不良率上升和拨备覆盖率下降是普遍现象。净息差企稳但盈利增速放缓,手续费收入下降凸显转型挑战。银行需平衡规模扩张与风险控制,提升非息收入占比,加强精细化管理以应对经济波动
上海银行2026年中报有哪些风险提示?
上海银行2026年中报提示宏观经济形势走弱可能对银行资产质量产生不利影响。不良率和不良生成率上升显示经济下行压力加大,拨备覆盖率下降意味着风险抵御能力减弱。报告建议关注宏观经济变化对信贷资产质量的影响,以及银行风险缓释措施的成效
你可能感兴趣
银行行业净息差企稳资产质量承压银行业2026年中报综述
-2026-09-06
银行行业-净息差企稳资产质量承压银行业2026年中报综述20260907
未知机构2026-09-07
国信银行 净息差企稳资产质量承压银行业2026年中报综述
未知机构2026-09-06
银行业2026年中报综述:净息差企稳,资产质量承压
金融国信证券2026-08-31
银行行业-净息差企稳资产质量承压银行业2026年中报综述20260907 导读
未知机构2026-09-07
浦发银行(600000.SH)2026年中报点评:净息差企稳,资产质量仍有压力
国信证券2026-08-28
中报点评:资产质量更优,净息差企稳
金融中原证券2017-08-18
成都银行2026年中报点评:净息差回升,资产质量优异
国信证券2026-08-27
2017年年报点评:净息差企稳回升,资产质量持续改善
金融东吴证券2018-04-22
2Q24行业主要监管数据点评:银行行业:净息差阶段性企稳,资产质量稳健
金融东兴证券2024-08-13