猜你想问
建设银行2026年中报核心内容有哪些?
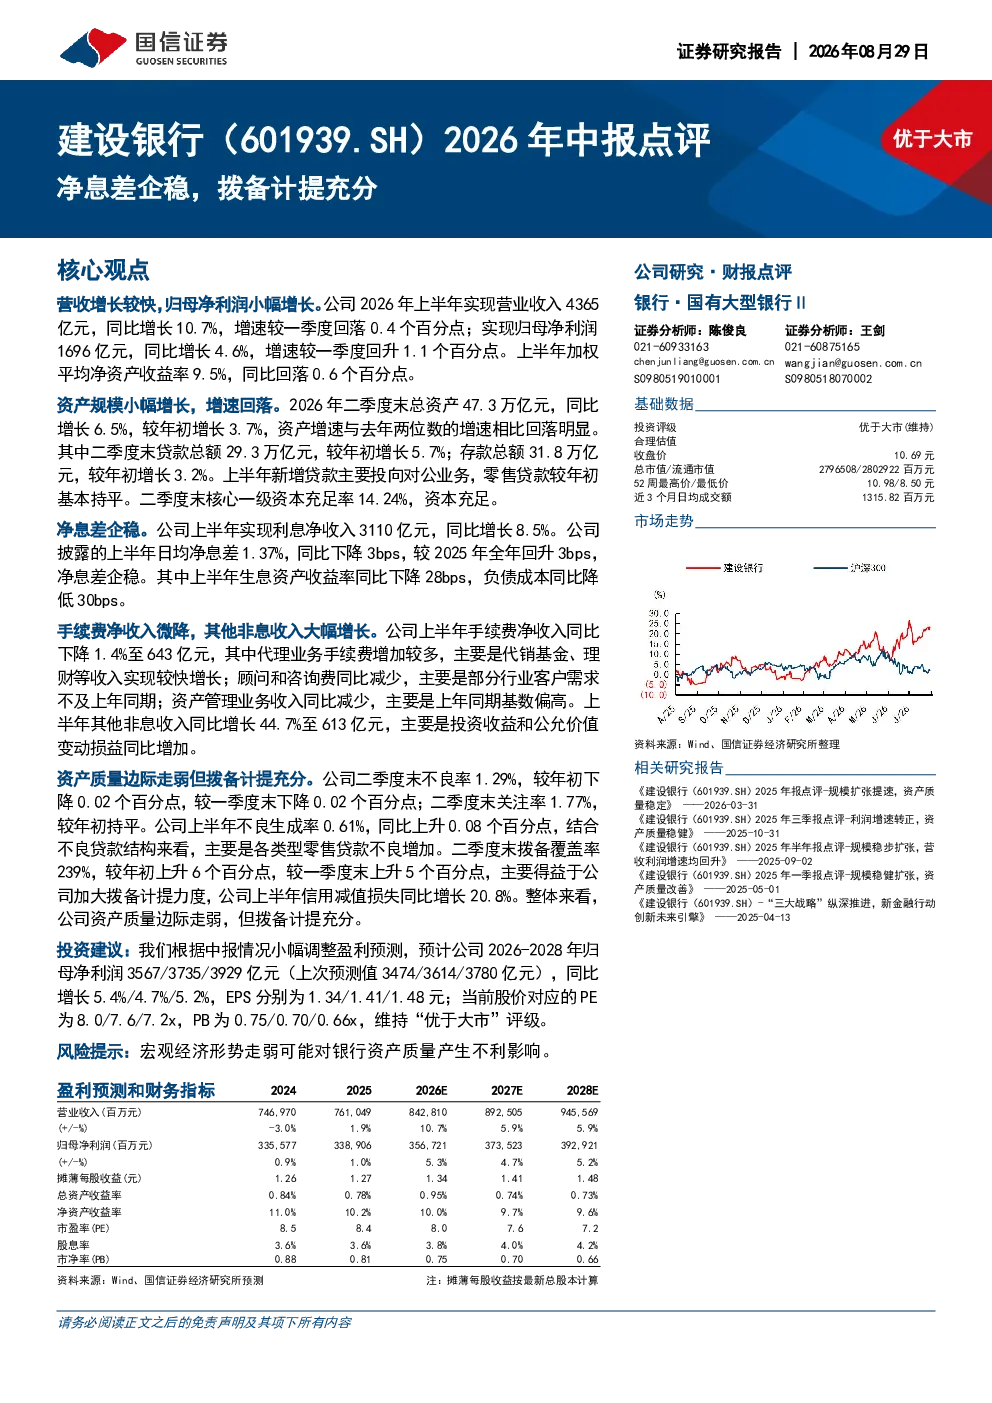
建设银行2026年上半年实现营业收入4365亿元,同比增长10.7%;归母净利润1696亿元,同比增长4.6%。总资产47.3万亿元,同比增长6.5%。净息差企稳在1.37%,手续费净收入微降1.4%至643亿元,其他非息收入同比增长44.7%至613亿元。不良率1.29%,拨备覆盖率239%。
银行业2026年发展趋势如何?
2026年银行业整体面临宏观经济形势变化,资产质量边际走弱,不良率有所上升。但部分银行通过优化资产结构、加强风险管理,净息差保持稳定。手续费及佣金收入增长对非利息收入贡献提升,数字化转型加速,金融科技应用深化,推动行业效率提升。
建设银行报告重点关注哪些方面?
建设银行报告重点关注净息差稳定性、拨备计提充分性以及资产质量变化。报告显示净息差企稳运行,拨备覆盖率较高,但不良率有所上升,反映资产质量边际走弱。同时关注手续费净收入微降,其他非息收入大幅增长,以及未来盈利能力可持续性。
当前银行市场现状如何判断?
当前银行市场处于经济转型期,市场竞争加剧,同业利率水平变化影响净息差。部分银行资产质量面临压力,不良贷款处置和风险防控成为重点。监管政策持续引导银行加强资本管理和风险管理,推动行业高质量发展。
建设银行研报存在哪些风险提示?
建设银行研报提示宏观经济形势走弱可能对银行资产质量产生不利影响,需关注经济下行压力下不良贷款反弹风险。同时,利率市场化改革、金融科技竞争加剧等因素也可能影响银行盈利能力和市场份额。拨备计提水平需持续关注以应对潜在风险。
你可能感兴趣
银行2026年1季度经营数据:息差企稳+规模平稳,利润分化源于拨备计提
金融中泰证券2026-05-16
2013年中报点评:同业业务受限,不良低位双升但拨备计提充分
金融长城证券2013-08-13
息差环比趋稳,拨备计提充分
金融国信证券2026-03-31
2021年一季报点评:拨备计提力度下降,净息差收窄
金融国信证券2021-04-29
2017年年报点评:净息差持续回升,积极加大拨备计提力度
金融国都证券2018-03-28
净息差环比企稳,拨备覆盖率处于高位
金融国信证券2023-03-28
招商银行2014年一季报点评:息差回落但中收高增长,拨备计提充分
金融长城证券2014-04-29
2023年报点评:资产质量稳定,拨备计提充分
金融国信证券2024-03-28
2020年三季报点评:资产质量向好,拨备计提充分
金融国信证券2020-11-01
净息差企稳,拨备覆盖率提升至300%
国信证券2022-03-31