猜你想问
平安银行2026年中报主要表现如何?
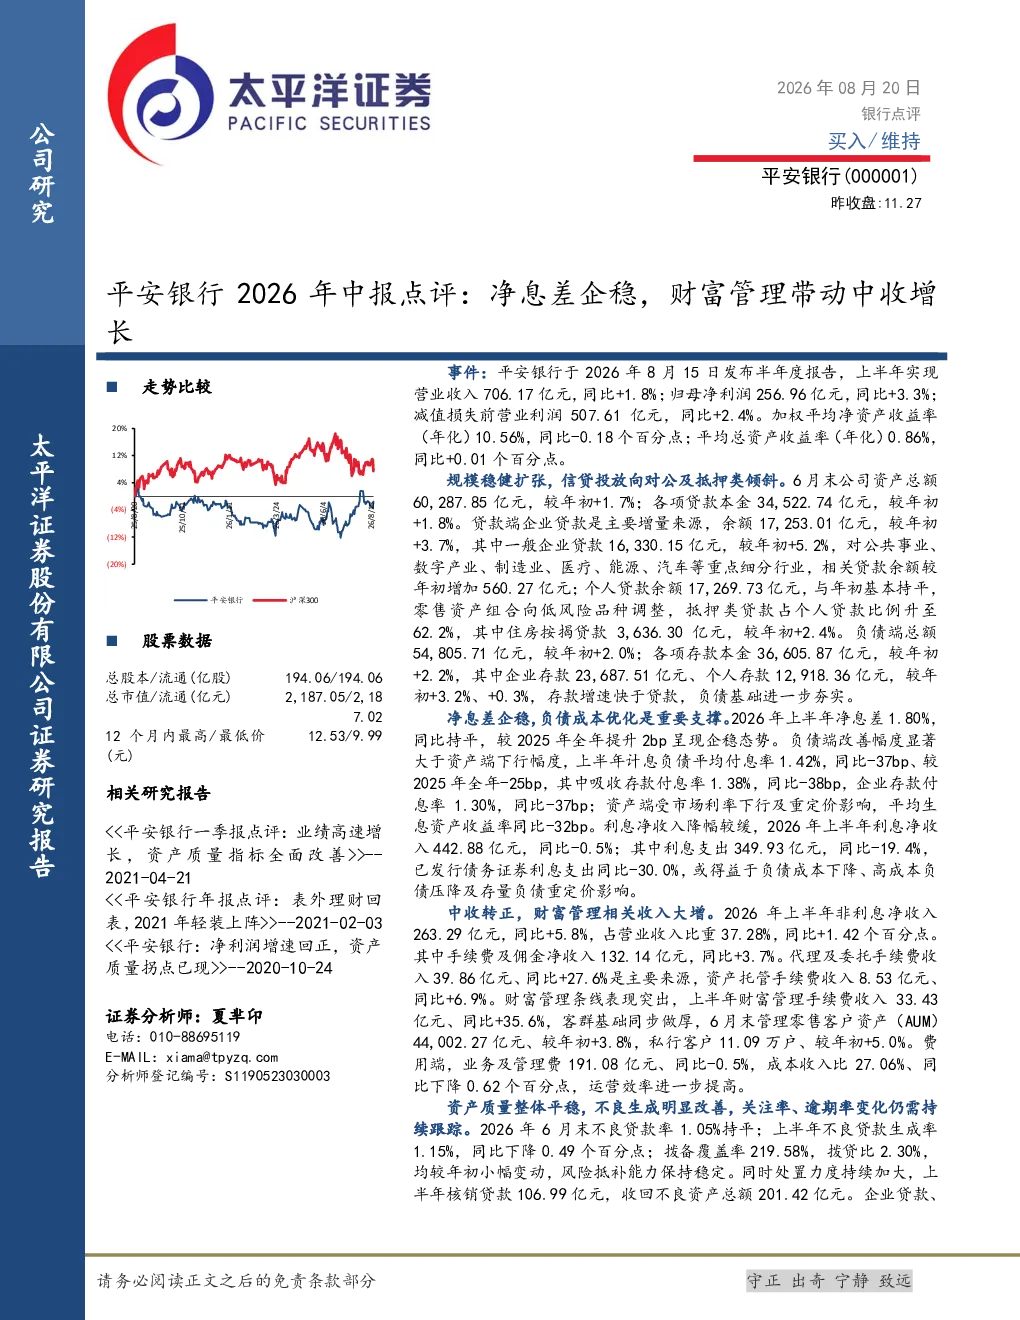
平安银行2026年上半年营业收入706.17亿元,同比+1.8%;归母净利润256.96亿元,同比+3.3%。净息差1.80%,同比持平,较2025年全年提升2bp企稳。对公贷款增长显著,企业贷款余额较年初+3.7%,个人贷款余额与年初持平。财富管理表现亮眼,手续费收入同比+35.6%,管理零售客户资产(AUM)较年初+3.8%
银行业净息差未来趋势如何?
从行业角度看,净息差企稳是银行业普遍关注的现象。平安银行2026年中报显示,净息差同比持平,主要得益于负债成本下降和高成本负债压降。计息负债平均付息率同比-37bp,吸收存款及企业存款付息率分别下降38bp和37bp。这反映了银行在负债端管理上的成效,未来净息差能否持续稳定仍需关注宏观经济环境及监管政策变化
平安银行财富管理业务亮点在哪里?
平安银行财富管理业务表现突出,手续费收入同比+35.6%,管理零售客户资产(AUM)较年初+3.8%。财富管理业务增长主要得益于零售客户资产规模的提升和手续费收入的增加。报告显示,代理及委托手续费收入增长显著,达到+27.6%,成为非利息收入增长的重要驱动力。未来财富管理业务能否持续带动中收增长,是市场关注的重点
当前银行业资产质量如何?
当前银行业资产质量总体稳定,不良贷款率与年初持平,为1.05%。不良贷款生成率同比下降0.49个百分点,显示银行在风险控制方面取得成效。零售内部不良率改善明显,住房按揭、信用卡、经营性贷款不良率分别下降6bp、1bp、2bp。对公涉房业务规模减少,对公房地产贷款不良率下降7bp,地产风险可控。但银行业仍需持续关注宏观经济波动带来的潜在风险
研报提示的主要风险有哪些?
研报提示的主要风险包括宏观经济修复不及预期、财富管理中收回落、房地产及批发零售行业风险超预期。宏观经济修复情况直接影响银行业绩,若经济复苏不及预期,可能影响银行资产质量及盈利能力。财富管理业务增长存在不确定性,若中收回落,将影响银行整体收入表现。房地产及批发零售行业风险需持续关注,这些行业的不良贷款可能增加,对银行资产质量构成压力