猜你想问
天承科技2026年半年报核心数据有哪些?
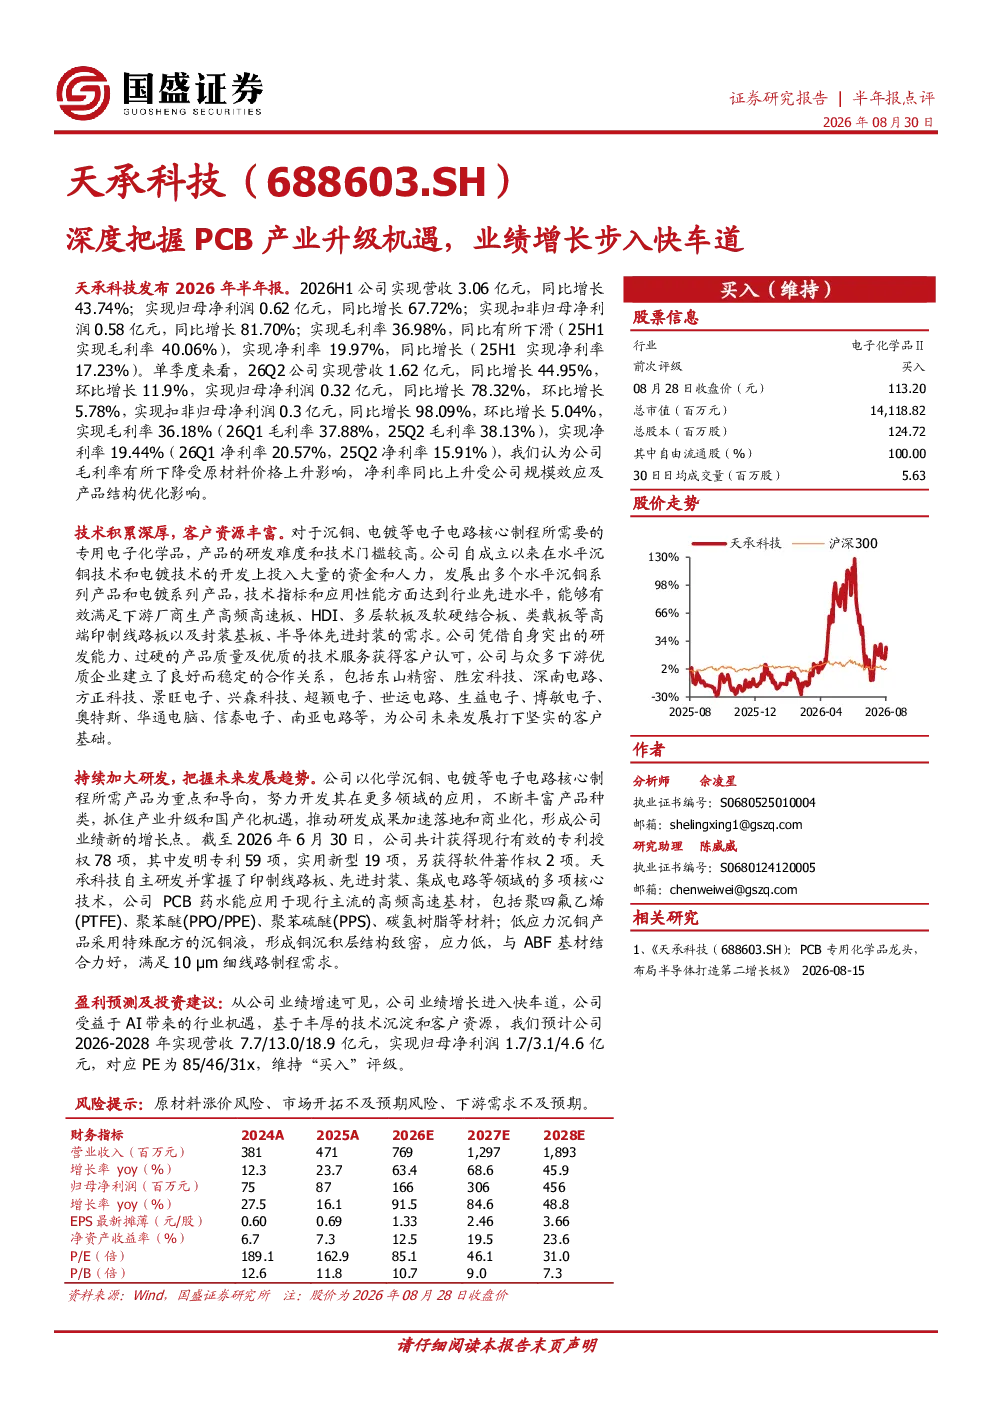
天承科技2026年半年报显示,公司实现营收3.06亿元,同比增长43.74%;归母净利润0.62亿元,同比增长67.72%;扣非归母净利润0.58亿元,同比增长81.70%。毛利率为36.98%,同比下滑(25H1为40.06%);净利率为19.97%,同比增长(25H1为17.23%)。单季度来看,26Q2营收1.62亿元,同比增长44.95%,环比增长11.9%;归母净利润0.32亿元,同比增长78.32%,环比增长5.78%;扣非归母净利润0.3亿元,同比增长98.09%,环比增长5.04%。毛利率下降主要受原材料价格上升影响,净利率上升则得益于规模效应及产品结构优化。
PCB行业发展趋势如何?
PCB行业正朝着高频高速、高密度、高可靠性方向发展,以满足5G、AI、物联网等新兴应用的需求。国产化替代趋势明显,政策支持力度加大,推动产业链升级。天承科技在水平沉铜和电镀技术方面拥有多项核心专利,产品性能达到行业先进水平,能够满足高频高速板、HDI、软硬结合板等高端PCB及先进封装需求,展现了未来发展趋势的把握能力。
天承科技报告重点分析了哪些方面?
天承科技报告重点分析了公司在技术、客户、研发方面的优势。公司技术积累深厚,拥有多项核心专利,产品性能达到行业先进水平;客户资源丰富,与东山精密、胜宏科技、深南电路等众多下游优质企业建立稳定合作关系;持续加大研发投入,把握产业升级和国产化机遇,推动研发成果商业化。
当前PCB市场现状如何?
当前PCB市场受益于5G、AI等新兴应用需求增长,呈现景气度上升态势。但原材料价格波动、市场竞争加剧等因素带来挑战。天承科技通过规模效应及产品结构优化提升盈利能力,同时积极拓展市场,满足高端PCB及先进封装需求,在行业竞争中占据有利地位。
天承科技研报有哪些风险提示?
天承科技研报提示的主要风险包括原材料涨价、市场开拓不及预期及下游需求不及预期。原材料价格波动直接影响公司成本和盈利能力;市场开拓效果取决于公司竞争力和行业环境;下游需求变化则关系到公司订单和业绩稳定性。公司需密切关注市场动态,加强风险管理。