猜你想问
这份研报的核心内容是什么?
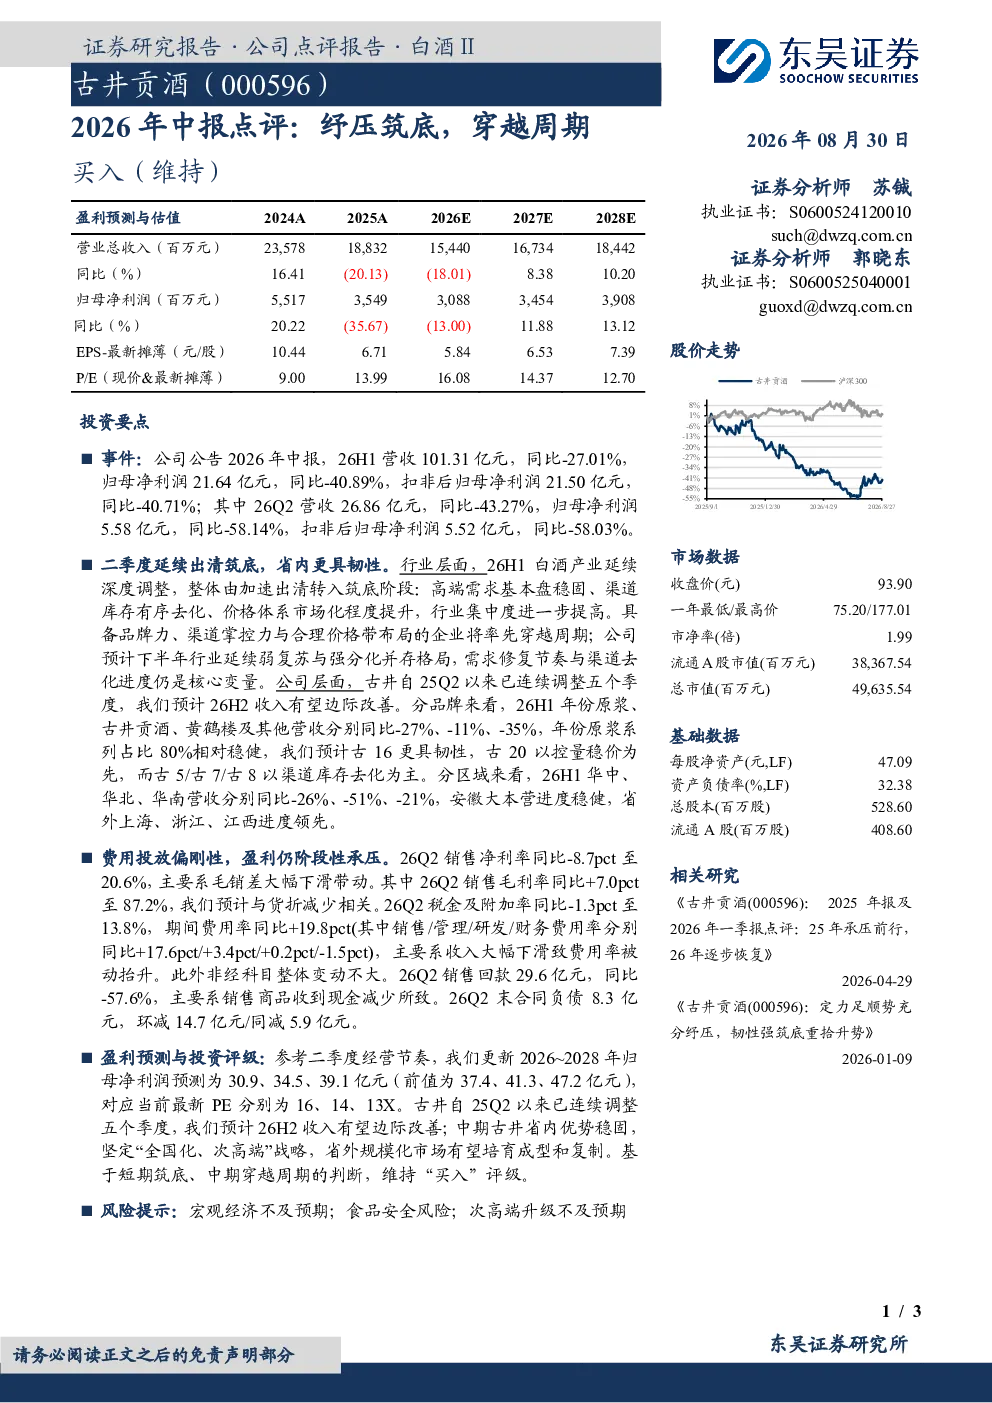
这份研报主要分析了古井贡酒2026年上半年的经营情况。报告显示,26H1公司营收101.31亿元,同比下滑27.01%,归母净利润21.64亿元,同比下滑40.89%;26Q2营收26.86亿元,同比下滑43.27%,归母净利润5.58亿元,同比下滑58.14%。公司自25Q2以来连续调整五个季度,预计26H2收入有望边际改善。分品牌看,年份原浆系列占比80%,古16更具韧性,古20以控量稳价为先,古5/古7/古8以渠道库存去化为主。分区域看,安徽大本营稳健,省外上海、浙江、江西进度领先。
食品饮料行业目前的发展趋势如何?
白酒产业目前处于深度调整并进入筑底阶段,高端需求保持稳固,渠道库存有序去化,行业集中度有所提高。预计下半年行业将延续弱复苏与强分化,需求修复节奏与渠道去化进度是影响行业走势的核心变量。高端白酒市场表现相对较好,而中低端白酒面临更大的调整压力。行业龙头企业的市场份额有望进一步巩固,品牌集中度提升是行业发展趋势。
研报重点分析了哪些方向?
研报重点分析了古井贡酒的收入结构、品牌发展策略以及区域市场表现。报告指出,年份原浆系列是公司的主要收入来源,占比达到80%。古16品牌展现出较强的市场韧性,而古20品牌则采取控量稳价的策略。在区域市场方面,安徽大本营市场表现稳健,省外市场如上海、浙江、江西等地区的发展进度领先。此外,报告还分析了公司的费用结构和盈利能力,指出销售净利率有所下滑,但销售毛利率有所提升。
当前市场对古井贡酒的整体判断是什么?
当前市场对古井贡酒的整体判断是短期筑底、中期穿越周期。公司自25Q2以来连续调整五个季度,但预计26H2收入有望边际改善。报告认为,古井贡酒在省内市场具有稳固的优势,并坚定地推进“全国化、次高端”战略。省外市场有望逐步培育成型,长期发展前景值得期待。公司目前处于调整期,但基本面仍然稳健,具备穿越周期的潜力。
研报提到了哪些风险提示?
研报提示了宏观经济不及预期、食品安全风险以及次高端升级不及预期等风险因素。宏观经济波动可能影响白酒消费需求,食品安全问题可能对公司品牌形象造成损害,而次高端白酒市场升级的进度也可能不及预期。这些风险因素需要投资者关注,并谨慎评估投资风险。