猜你想问
西部超导2026年半年报主要看点是什么?
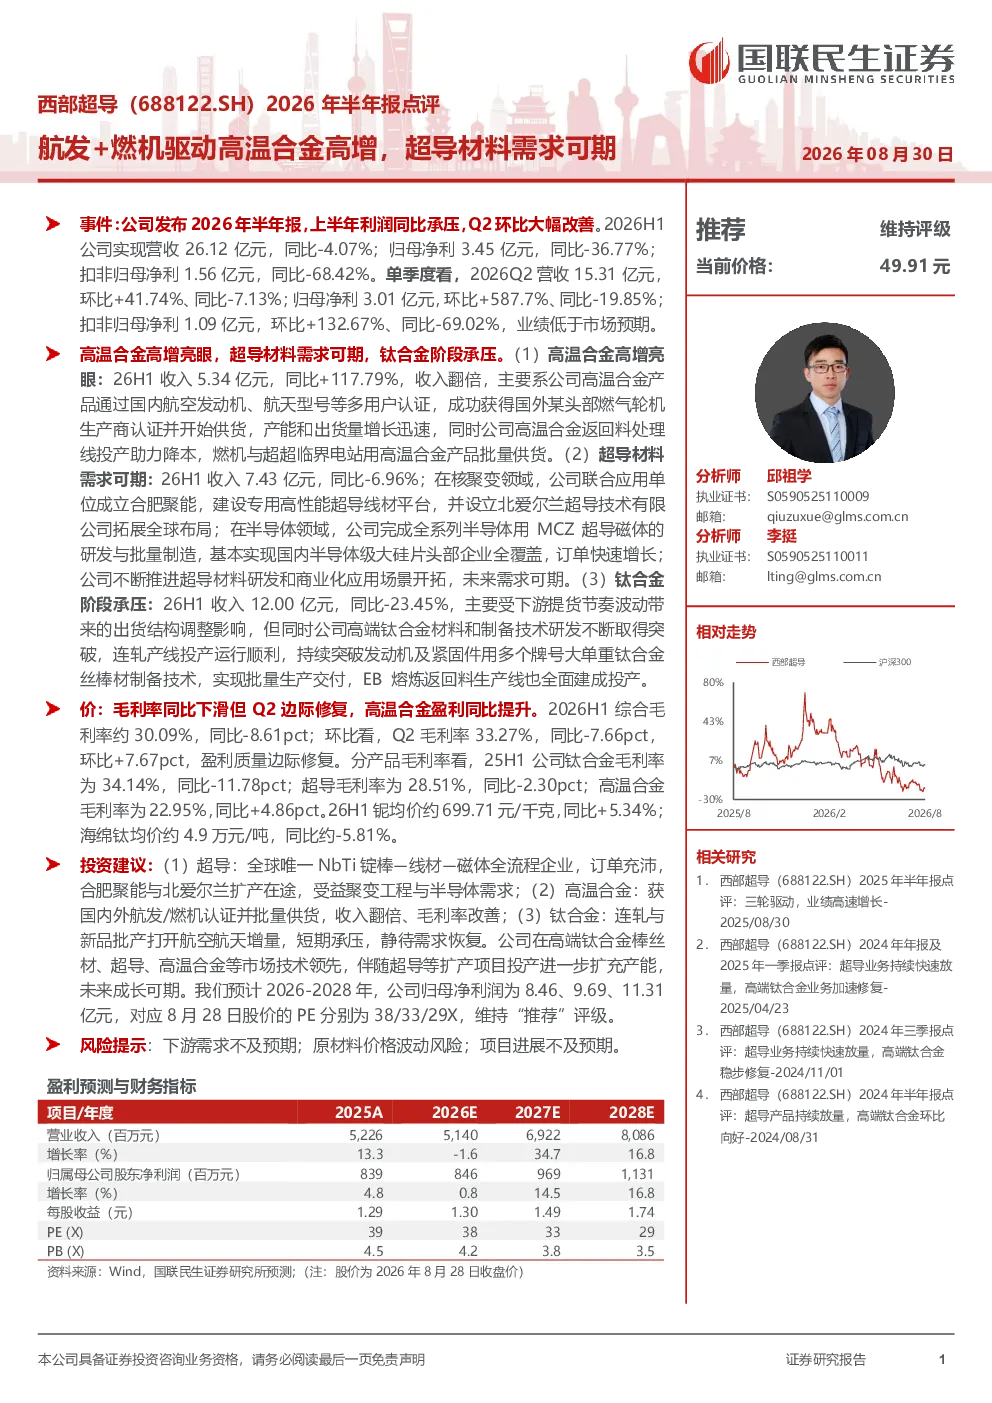
西部超导2026年半年报显示,公司高温合金业务增长亮眼,收入同比增长117.79%,主要得益于产品通过多用户认证并成功获得国外头部燃气轮机生产商认证。超导材料方面,公司在核聚变和半导体领域均有布局,完成全系列半导体用MCZ超导磁体的研发与批量制造。钛合金业务短期承压,但公司持续在高端钛合金材料和制备技术方面取得突破。Q2业绩环比大幅改善,盈利质量边际修复。
高温合金业务对西部超导的业绩贡献如何?
高温合金业务是西部超导的亮点,2026H1收入达5.34亿元,同比增长117.79%。公司高温合金产品获得国内外航发和燃机认证,并开始批量供货,产能和出货量迅速增长。此外,高温合金返回料处理线的投产助力降本增效。这些因素共同推动了高温合金业务的强劲增长,成为公司业绩的重要驱动力。
超导材料赛道的发展趋势如何?
超导材料赛道发展前景广阔,尤其在核聚变和半导体领域需求旺盛。西部超导在超导材料领域积极布局,联合应用单位成立合肥聚能,建设专用高性能超导线材平台,并设立北爱尔兰超导技术有限公司拓展全球布局。公司在半导体用MCZ超导磁体研发与制造方面取得显著进展,基本实现国内头部企业全覆盖,订单快速增长。未来超导材料的需求预计将持续上升。
西部超导当前的市场表现如何?
西部超导2026年半年报显示,公司整体业绩表现分化。高温合金业务高增,超导材料业务需求可期,但钛合金业务短期承压。公司Q2业绩环比大幅改善,归母净利环比增长587.7%。综合毛利率Q2为33.27%,环比提升,盈利质量边际修复。公司在高端钛合金、超导、高温合金等领域技术领先,伴随扩产项目投产,未来成长可期。
西部超导研报提示的主要风险有哪些?
西部超导研报提示的主要风险包括:下游需求不及预期,可能影响公司产品销售和业绩增长;原材料价格波动风险,特别是铌和海绵钛价格的变动可能影响成本控制;项目进展不及预期,扩产项目若未能按计划完成,可能影响公司产能扩张和市场份额提升。这些风险需持续关注。