猜你想问
鸣鸣很忙2026H1业绩核心内容是什么?
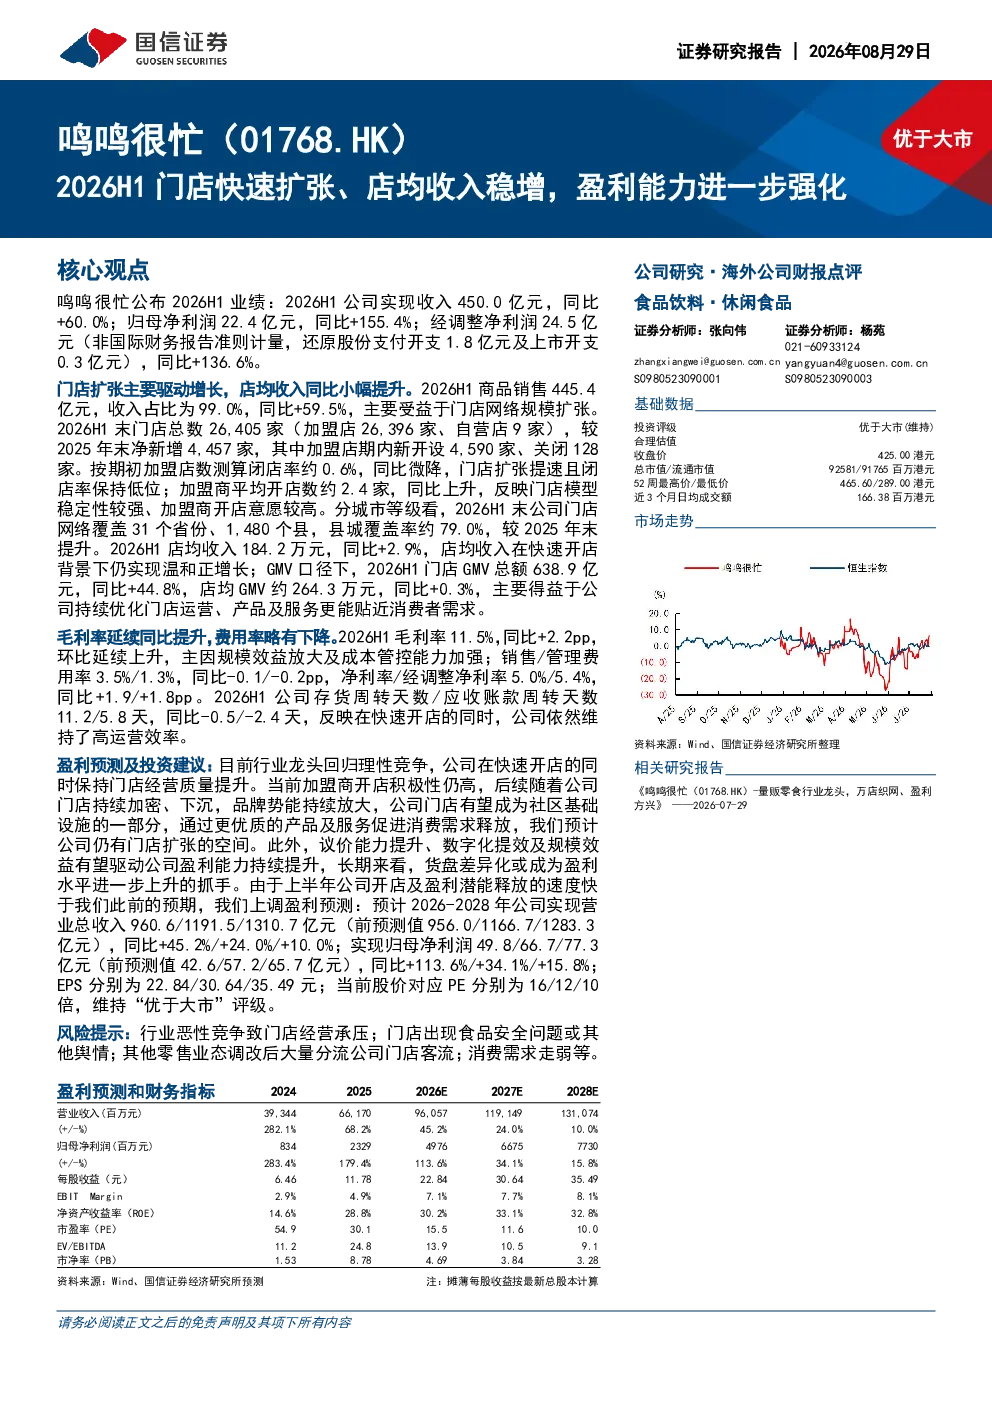
鸣鸣很忙公布2026H1业绩,收入和净利润均实现高速增长,主要得益于门店快速扩张和店均收入的稳步提升。公司持续优化门店运营,产品及服务更贴近消费者需求,推动GMV增长。盈利能力进一步强化,毛利率提升,费用率下降,运营效率保持高位。具体数据显示,2026H1收入450.0亿元,同比+60.0%;归母净利润22.4亿元,同比+155.4%;经调整净利润24.5亿元,同比+136.6%。
当前零售行业发展趋势如何?
当前零售行业正经历数字化转型和社区化趋势,消费者需求更加多元化,对品牌和服务的品质要求提升。鸣鸣很忙通过快速扩张和精细化运营,有效捕捉了这一趋势,其门店成为社区基础设施的一部分,品牌势能持续放大。行业竞争加剧,但头部企业通过差异化货盘和数字化提效,有望保持竞争优势。鸣鸣很忙的快速开店同时保持门店经营质量,加盟商积极性高,展现了行业内的领先模式。
研报对鸣鸣很忙的重点分析方向有哪些?
研报重点分析了鸣鸣很忙的门店扩张与运营质量平衡能力,以及盈利能力提升路径。报告指出,公司在快速开店的同时,通过优化运营效率、提升议价能力和数字化提效,实现了毛利率和净利率的双提升。此外,报告还关注了加盟商的开店积极性、品牌势能的持续放大,以及货盘差异化对长期盈利的潜在影响。这些分析方向揭示了公司在行业中的竞争力和发展潜力。
鸣鸣很忙当前的市场现状如何?
鸣鸣很忙在2026H1展现出强劲的市场表现,收入和利润高速增长,门店数量大幅扩张,店均收入稳步提升。公司通过持续优化门店运营和提升产品服务,有效推动了GMV增长。同时,盈利能力进一步强化,毛利率提升,费用率下降,运营效率保持高位。这些数据表明,鸣鸣很忙在市场竞争中占据有利地位,并具备持续增长的动力。
研报提示了哪些风险因素?
研报提示了行业恶性竞争可能导致门店经营承压的风险,以及门店出现食品安全问题或其他舆情可能引发的负面影响。此外,其他零售业态的调整可能导致客流分流,消费需求走弱也可能对业绩造成冲击。这些风险因素需要公司持续关注和应对,以保障业务的稳健发展。