猜你想问
万辰集团2026H1业绩表现如何?
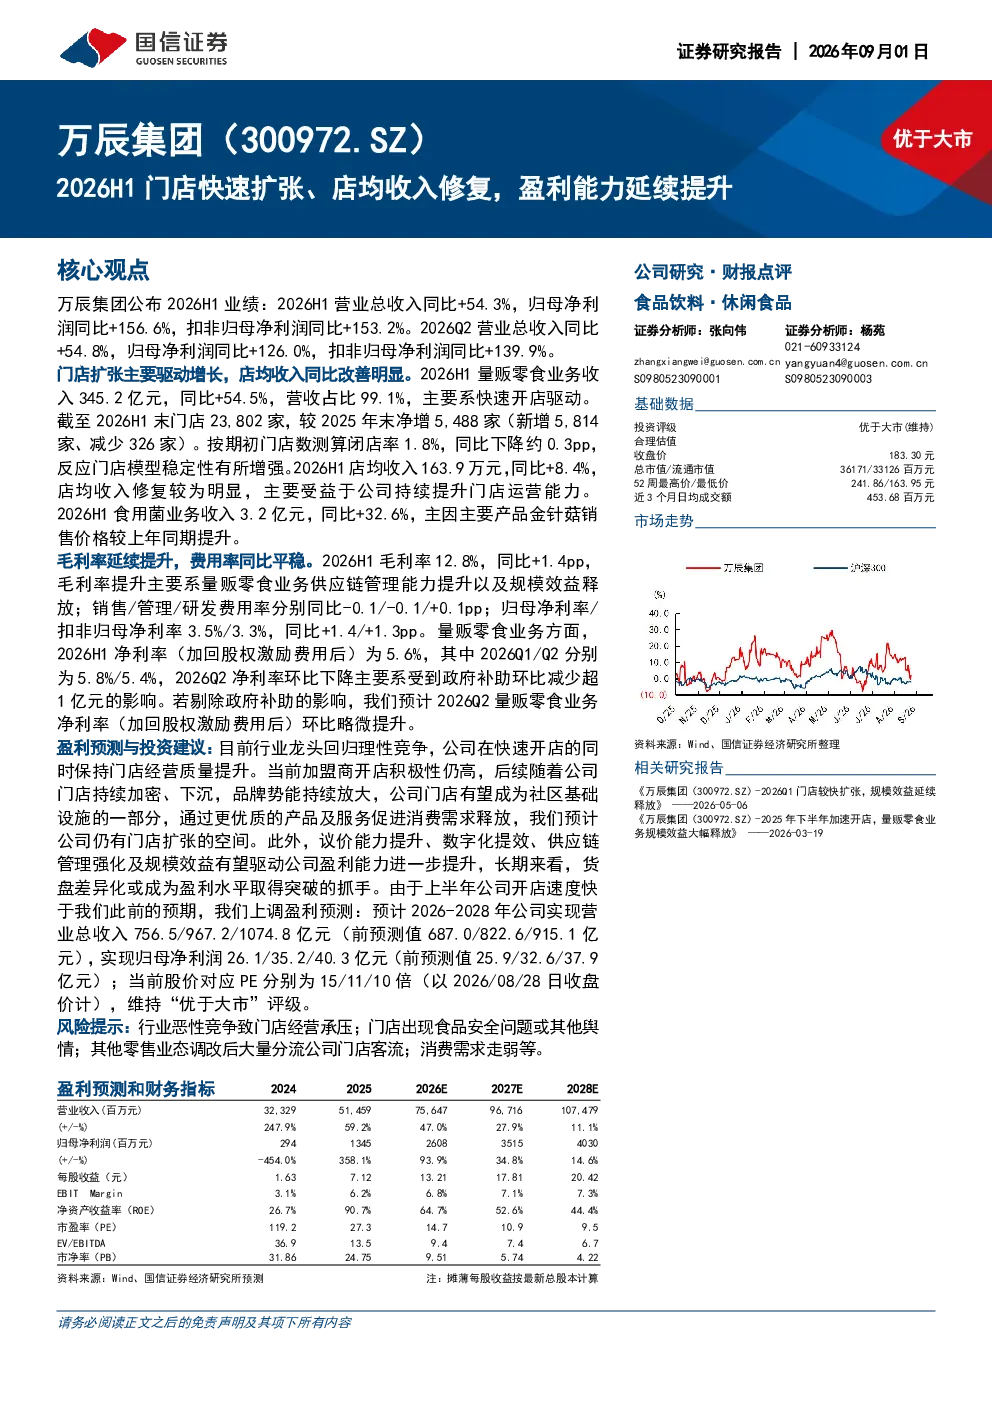
万辰集团2026H1营业总收入同比+54.3%达到348.4亿元,归母净利润同比+156.6%至12.1亿元。量贩零食业务收入345.2亿元,同比+54.5%。主要增长动力来自快速开店和店均收入提升,截至2026H1末门店达23,802家,净增5,488家,店均收入163.9万元,同比+8.4%。
商贸零售赛道发展趋势如何?
量贩零食行业在2026H1呈现快速扩张态势,万辰集团门店净增5,488家,显示加盟商积极性高。未来行业增长或受益于品牌势能放大、数字化提效及供应链优化。但需关注行业竞争加剧、食品安全及消费需求波动等挑战,差异化货盘或成为长期盈利突破关键。
研报重点分析了哪些方面?
研报重点分析了万辰集团门店扩张与经营质量提升的协同效应。2026H1店均收入同比+8.4%,闭店率1.8%同比下降0.3pp,显示门店运营效率改善。同时关注毛利率提升(+1.4pp至12.8%)、净利率(加回股权激励后5.6%)及未来盈利预测上调至2028年EPS 20.42元。
当前市场对量贩零食行业有何判断?
当前市场判断量贩零食行业处于高速增长期,头部企业通过快速开店和提升单店效益巩固市场地位。万辰集团2026H1业绩强劲,门店扩张与收入同步增长,反映消费者需求稳定。但行业集中度提升、同质化竞争及成本压力是主要挑战,数字化能力与供应链效率成为差异化竞争核心。
研报提示了哪些风险因素?
研报提示的主要风险包括:行业恶性竞争可能导致价格战;门店食品安全事件可能影响品牌声誉;电商等新零售业态分流客流;宏观经济下行压力下消费需求走弱。此外,政府补助减少(影响Q2净利率环比)及股权激励成本也是短期需关注的因素。
你可能感兴趣
鸣鸣很忙(01768.HK)2026H1门店快速扩张、店均收入稳增,盈利能力进一步强化
国信证券2026-08-27
2026H1门店快速扩张、店均收入稳增,盈利能力进一步强化
国信证券2026-08-29
罗莱生活:调研纪要-行业集中度提升带动同店收入复苏,未来计划持续扩张门店保持快速增长20171102
东吴证券2017-11-02
收入维持较快增速,门店延续快速扩张
医药生物上海证券2018-04-23
国金商社 致欧科技2026H1业绩速递 收入利润增长超预期 盈利能力提升趋势验证
未知机构2026-08-27
门店扩张快速推进,成本下行盈利提升
食品饮料西南证券2017-08-25
2026H1经营景气延续,成本下行及费用控制助盈利能力提升
国信证券2026-08-21
2021年半年报点评:PRO店快速扩张 打开盈利提升空间
申港证券2021-08-28
2019三季报业绩点评:盈利能力持续提升,门店数量稳步扩张
商贸零售国泰君安证券2019-10-22
2018年报点评:门店稳步扩张,盈利能力提升
商贸零售东方财富2019-04-09