猜你想问
中金公司2026年中报主要财务数据表现如何?
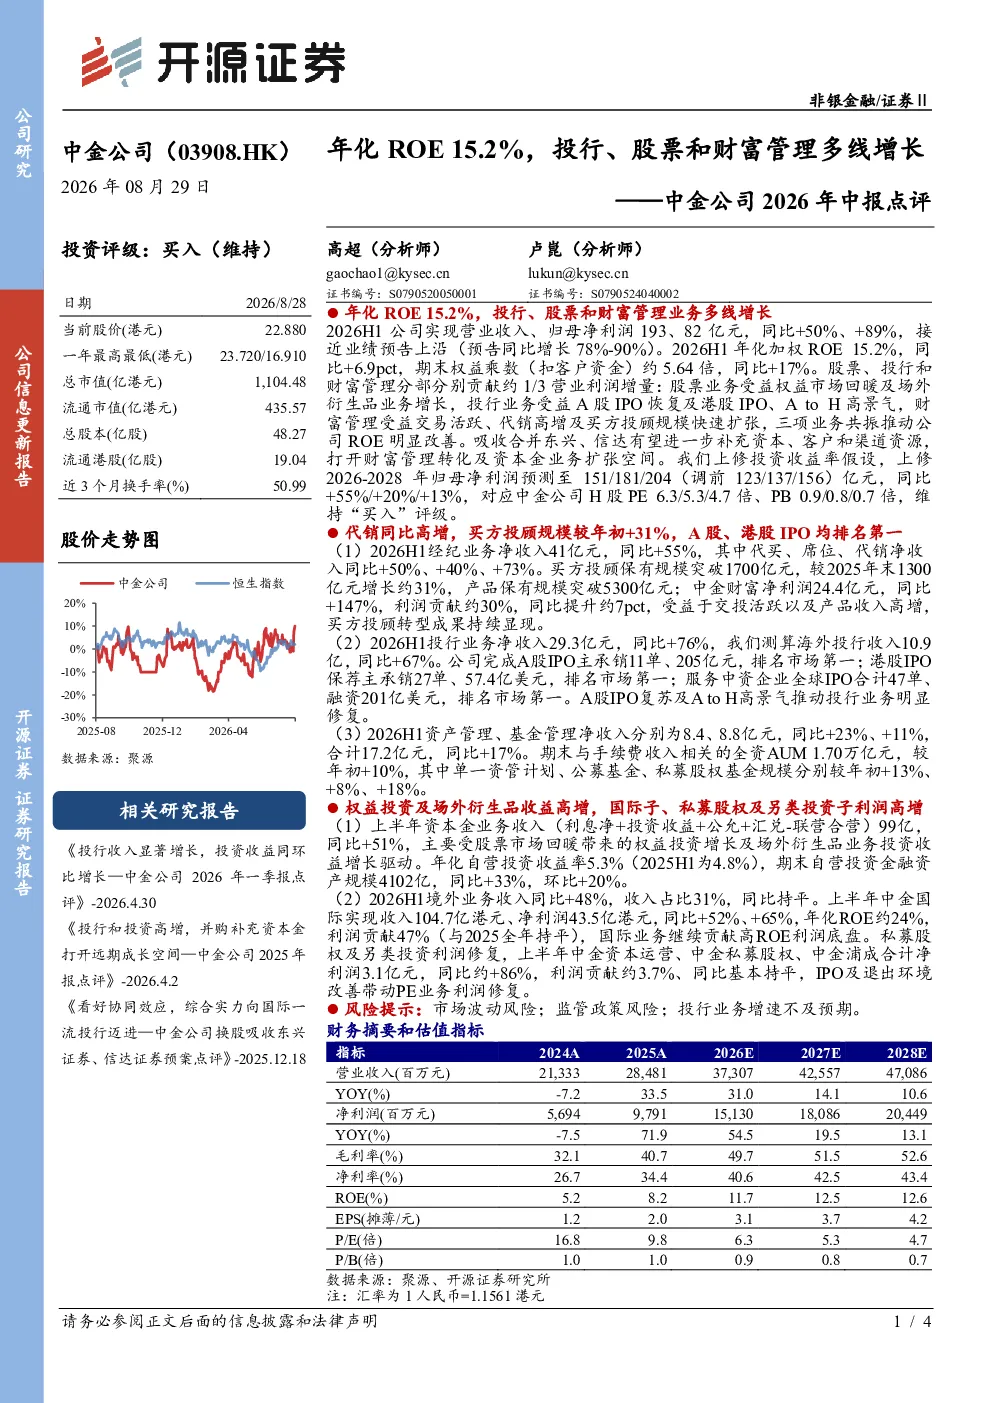
中金公司2026年H1实现营业收入193亿元,同比增长50%;归母净利润82亿元,同比增长89%,接近业绩预告上沿。年化ROE达到15.2%,同比提升6.9个百分点,期末权益乘数(扣客户资金)约5.64倍,同比增加17%。股票、投行业务和财富管理分部各贡献约1/3营业利润增量,其中股票业务受益权益市场回暖及场外衍生品增长,投行业务受益A股IPO恢复及港股高景气,财富管理受益交易活跃、代销高增及买方投顾规模扩张。
中金公司各业务板块的具体增长情况如何?
中金公司各业务板块均实现显著增长。股票业务净收入41亿元,同比增加55%,其中代买、席位、代销净收入分别增长50%、40%、73%。财富管理方面,买方投顾保有规模突破1700亿元,同比增长约31%;中金财富净利润24.4亿元,同比增长147%。投行业务净收入29.3亿元,同比增长76%,A股IPO主承销11单、205亿元,市场份额第一;港股IPO保荐主承销27单、57.4亿美元,市场份额第一。资产管理、基金管理净收入分别增长23%、11%。
中金公司未来发展趋势及战略布局有何亮点?
中金公司未来发展趋势聚焦多线增长,股票、投行和财富管理持续发力。吸收合并东兴、信达将补充资本、客户和渠道资源,助力财富管理转化及资本金业务扩张。公司上调2026-2028年归母净利润预测至151/181/204亿元,同比分别增长55%/20%/13%。境外业务收入占比达31%,中金国际收入和净利润同比分别增长52%和65%,年化ROE约24%。私募股权及另类投资利润修复,上半年中金资本运营等合计净利润同比增长约86%。
当前市场环境下,中金公司面临哪些行业挑战?
当前市场环境下,中金公司面临多重挑战。市场波动风险可能影响业务表现,特别是股票业务和资本金业务对市场行情敏感。监管政策风险需持续关注,尤其对投行业务和财富管理领域的合规要求可能收紧。投行业务增速存在不确定性,尽管上半年表现亮眼,但未来IPO市场恢复情况及竞争格局仍需观察。此外,财富管理转型过程中,如何提升客户转化率和盈利能力是关键考验。
研报提示的主要风险因素有哪些?
研报提示的主要风险因素包括市场波动风险,权益市场大幅波动可能影响公司股票业务和自营投资收益。监管政策风险,金融监管政策变化可能对投行业务、财富管理等产生合规压力。投行业务增速不及预期,A股及港股IPO市场恢复情况若不及预期,将影响投行业务收入增长。此外,财富管理转型过程中,客户资源整合与业务协同的成效也存在一定的不确定性。