猜你想问
广发证券2026年中报核心内容有哪些?
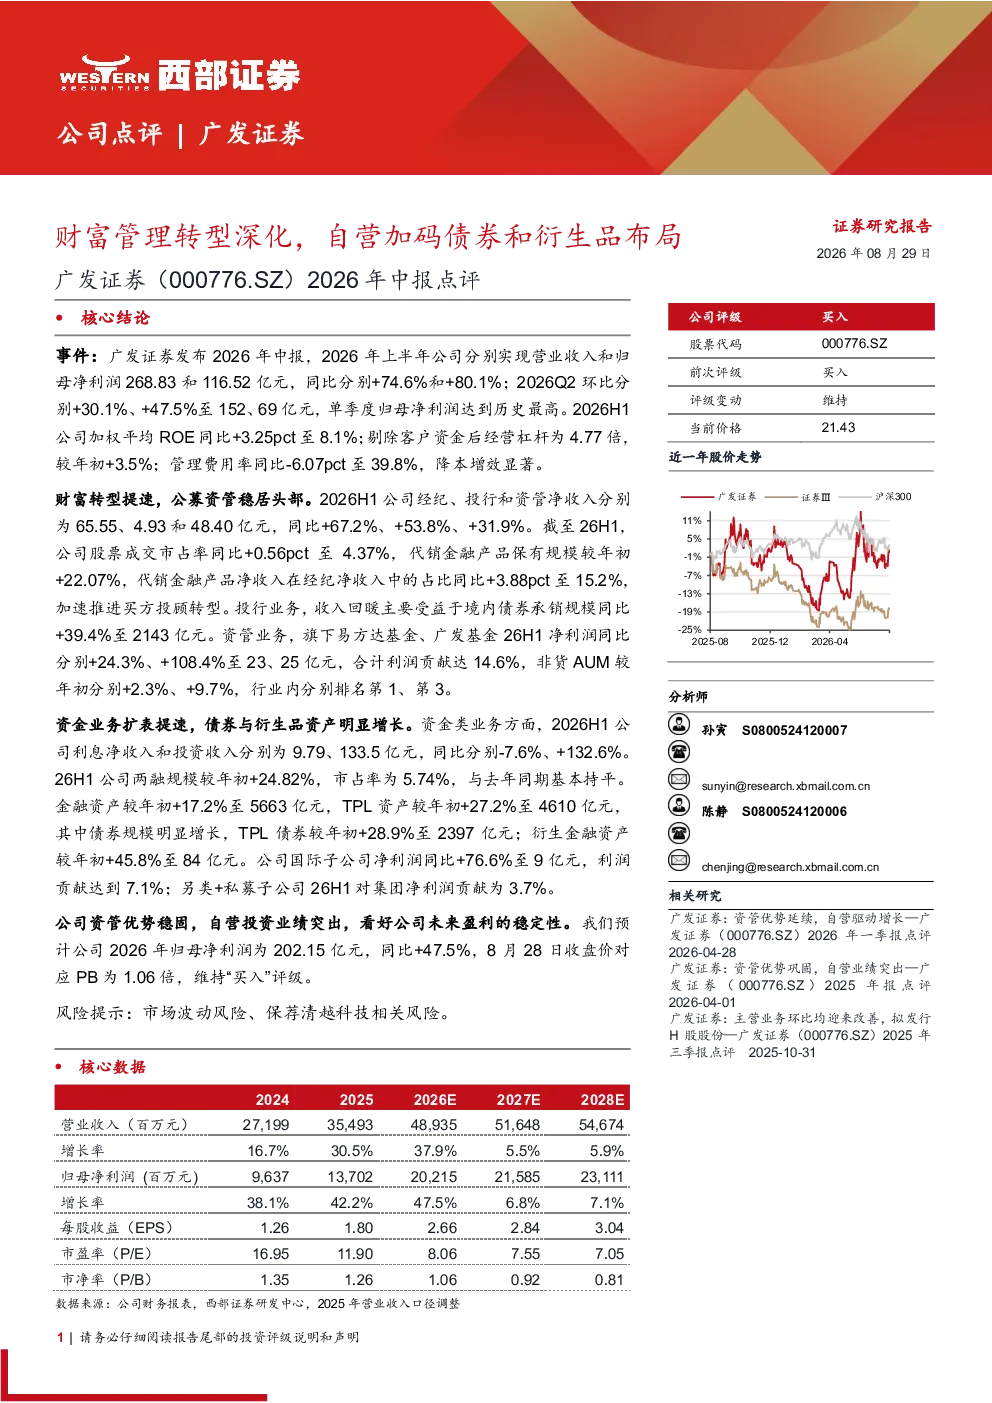
广发证券2026年中报显示,公司财富管理转型提速,公募资管稳居头部,自营加码债券和衍生品布局。2026年上半年公司实现营业收入268.83亿元,同比增长74.6%;归母净利润116.52亿元,同比增长80.1%。单季度归母净利润达到历史最高。经纪、投行和资管净收入同比分别增长67.2%、53.8%和31.9%。股票成交市占率同比提升0.56pct至4.37%,加速推进买方投顾转型。旗下易方达基金、广发基金净利润同比分别增长24.3%、108.4%,合计利润贡献达14.6%。金融资产较年初增长17.2%至5663亿元,其中债券规模明显增长,TPL债券较年初增长28.9%至2397亿元;衍生金融资产较年初增长45.8%至84亿元。加权平均ROE同比提升3.25pct至8.1%,剔除客户资金后经营杠杆为4.77倍,较年初提升3.5%;管理费用率同比下降6.07pct至39.8%,降本增效显著。
财富管理行业发展趋势如何?
财富管理行业正加速数字化转型,从传统销售驱动向客户需求导向转型。头部券商凭借资管优势和渠道网络,加速推进买方投顾转型,提升服务专业性和客户粘性。公募资管规模持续扩大,行业集中度提升,头部效应明显。另类投资和衍生品布局成为新的增长点,满足客户多元化资产配置需求。监管政策持续优化,推动行业规范化发展,同时市场竞争加剧,券商需强化核心竞争力以应对挑战。
广发证券报告重点分析了哪些方向?
广发证券报告重点分析了财富管理转型成效、自营投资布局及财务指标表现。财富管理方面,关注经纪、投行和资管业务净收入增长,以及买方投顾转型进展。自营投资方面,聚焦债券和衍生品业务规模增长,特别是TPL债券和衍生金融资产的扩张。财务指标方面,分析ROE提升、经营杠杆变化和管理费用率下降,评估降本增效成果。此外,还考察了旗下基金公司业绩贡献和国际另类业务发展情况。
当前证券市场现状如何?
当前证券市场呈现结构性机会与挑战并存的态势。一方面,市场成交量稳步提升,头部券商市占率有所扩大,反映投资者交易活跃度增强。另一方面,市场波动性增加,投资者风险偏好分化,对券商服务能力提出更高要求。行业竞争加剧,头部券商通过财富管理转型和业务创新巩固优势地位。监管环境持续优化,支持券商业务发展,但需关注市场风险和合规压力。
广发证券研报有哪些风险提示?
广发证券研报提示的主要风险包括市场波动风险和保荐清越科技相关风险。市场波动风险指证券市场整体波动可能影响券商自营投资收益和客户资产配置效果。保荐清越科技相关风险涉及项目进展不确定性可能影响投行业务收入和声誉。此外,还需关注利率市场化和监管政策变化对业务的影响,以及宏观经济波动对财富管理需求的影响。