猜你想问
浦发银行2026年半年报主要财务数据表现如何?
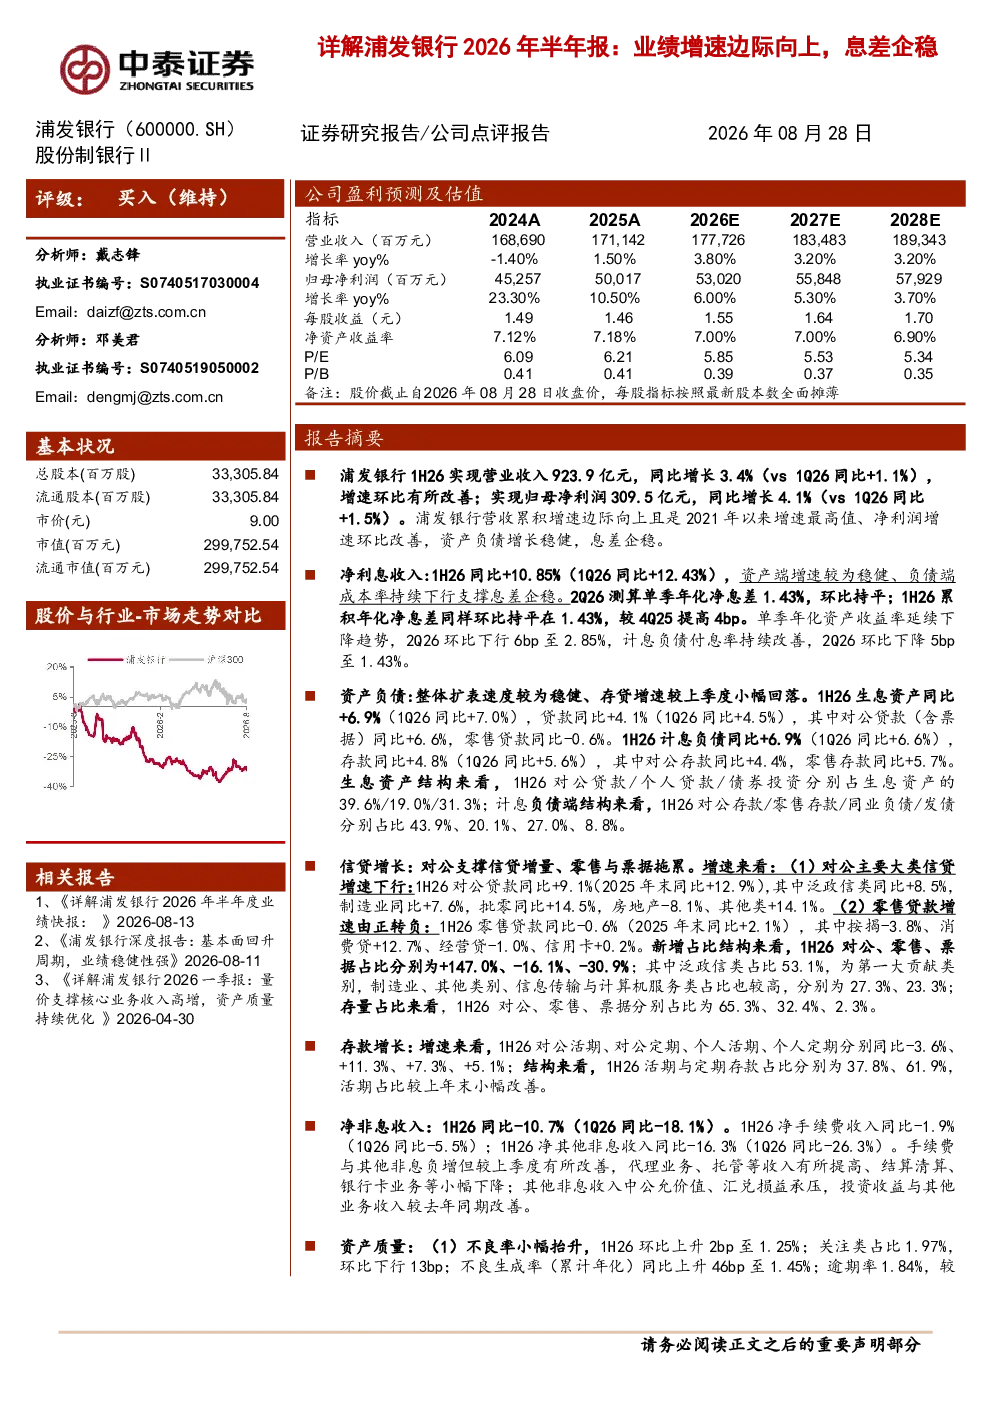
浦发银行2026年上半年度业绩稳健,营收同比增长3.4%,净利润增长4.1%。净利息收入增长10.85%,主要得益于资产端增速稳健和负债端成本率下行。单季及半年度年化净息差均为1.43%,较去年四季度提高4bp。资产收益率环比下行6bp至2.85%,计息负债付息率环比下降5bp至1.43%
报告对浦发银行资产负债结构有何分析?
浦发银行生息资产同比增6.9%,贷款同比增4.1%,其中对公贷款(含票据)增6.6%,零售贷款降0.6%。计息负债同比增6.9%,存款同比增4.8%,对公存款增4.4%,零售存款增5.7%。生息资产中,对公贷款、个人贷款、债券投资占比分别为39.6%、19.0%、31.3%;计息负债中,对公存款、零售存款、同业负债、发债占比分别为43.9%、20.1%、27.0%、8.8%
浦发银行2026年半年报信贷增长情况怎样?
浦发银行对公贷款同比增9.1%,其中泛政信类增8.5%,制造业增7.6%,批零增14.5%,房地产降8.1%,其他类增14.1%。零售贷款同比降0.6%,其中按揭降3.8%,消费贷增12.7%,经营贷降1.0%,信用卡增0.2%。新增占比结构中,对公占比最高为147.0%,零售占比为-16.1%,票据降30.9%,其中泛政信类占比53.1%。存量占比中,对公65.3%,零售32.4%,票据2.3%
报告如何评价浦发银行2026年半年报的市场现状?
浦发银行2026年上半年度不良率环比上升2bp至1.25%,关注类占比1.97%,环比下行13bp。不良生成率同比上升46bp至1.45%,逾期率1.84%,较上年末下行5bp。拨备覆盖率环比下行约7个点至197.8%,拨贷比2.47%,环比下降5bp。累积信用成本较上年末上行17bp至1.20%。对公不良率下行至1.08%,零售不良率抬升至1.67%
浦发银行2026年半年报存在哪些风险提示?
浦发银行2026年上半年度净非息收入同比降10.7%,手续费收入降1.9%,其他非息收入降16.3%。手续费与其他非息负增但较上季度有所改善,代理业务、托管等收入提高,结算清算、银行卡业务等小幅下降。其他非息收入中公允价值、汇兑损益承压,投资收益与其他业务收入较去年同期改善。报告提示经济下滑超预期、公司经营不及预期等风险