猜你想问
这份研报的核心内容是什么?
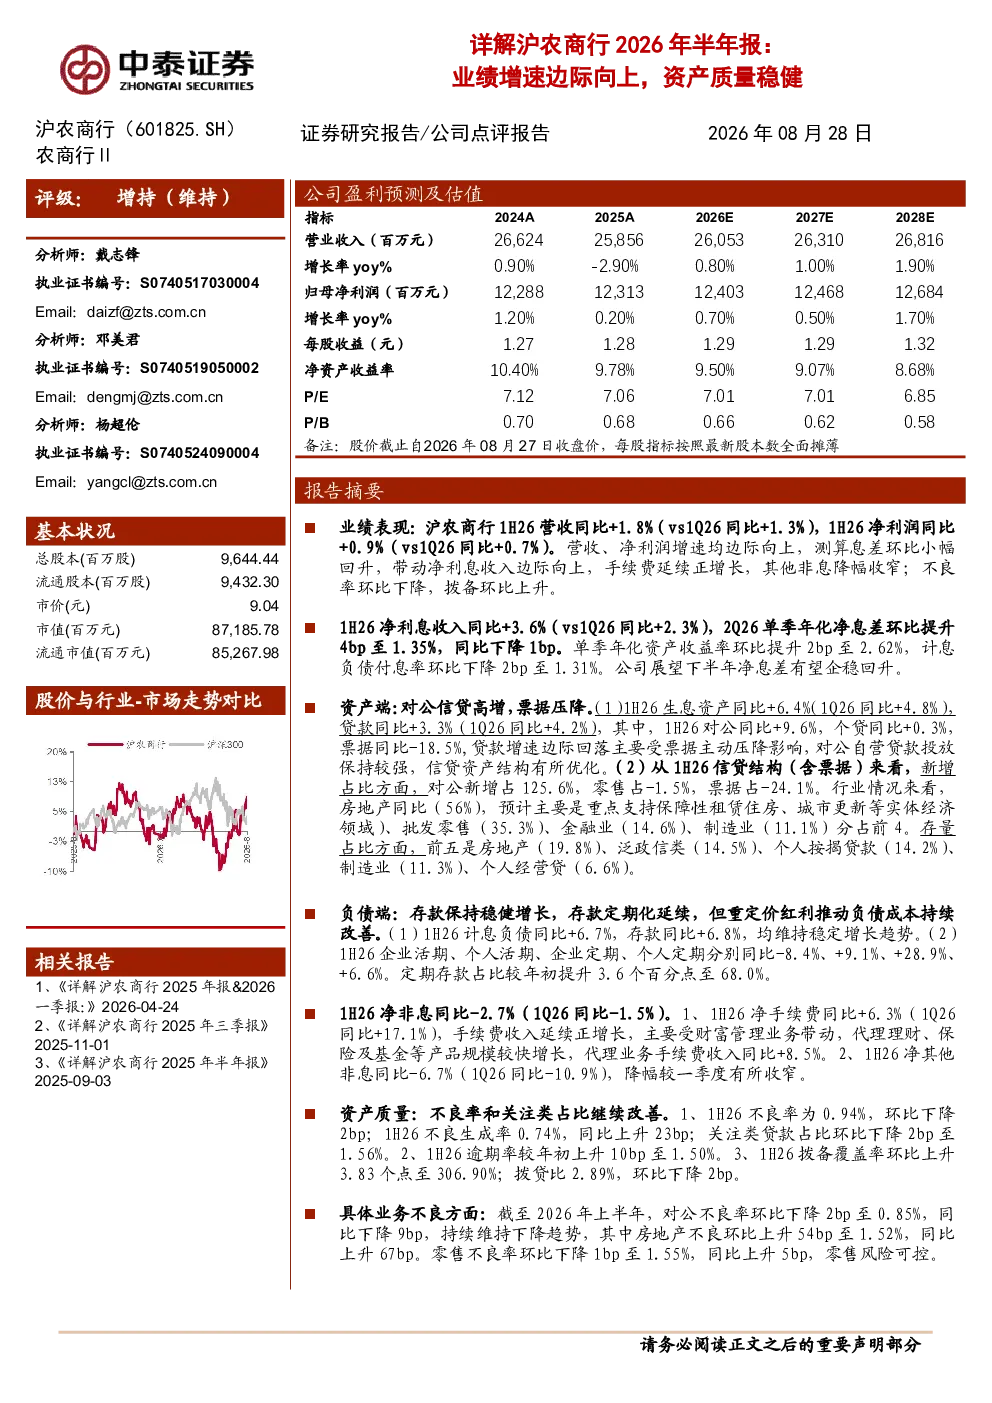
这份研报分析了沪农商行2026年半年报,显示其营收同比增长1.8%,净利润同比增长0.9%,增速边际向上。主要得益于息差环比小幅回升带动净利息收入增长,手续费延续正增长,非息收入降幅收窄。不良率环比下降2bp至0.94%,拨备环比上升,资产质量稳健。
银行业未来发展趋势如何?
银行业未来发展趋势呈现多元化发展态势,科技赋能成为核心驱动力。沪农商行半年报显示,科创金融、养老财富管理等特色业务持续发力,反映银行业在数字化转型中积极拓展新业务领域。同时,资产端结构优化,对公信贷高增,零售业务稳健,票据业务压降,显示银行业在服务实体经济与满足居民金融需求间寻求平衡。
报告重点分析了哪些方面?
报告重点分析了沪农商行的资产质量、收入结构与负债端结构。资产质量方面,不良率环比下降2bp至0.94%,但不良生成率同比上升23bp至0.74%,关注类贷款占比环比下降2bp至1.56%,逾期率较年初上升10bp至1.50%。收入结构方面,净利息收入同比增长3.6%,手续费收入同比增长6.3%,主要受财富管理业务带动。负债端结构方面,存款同比增长6.8%,定期存款占比提升3.6个百分点至68.0%。
当前市场对银行业的基本判断是什么?
当前市场对银行业的基本判断是稳健中求进。沪农商行半年报显示,业绩增速边际向上,资产质量稳健,资本实力充足,高分红特征延续。但不良生成率上升、逾期率上升等指标也提示需关注潜在风险。整体来看,银行业在服务实体经济、推进数字化转型中保持韧性,但需警惕宏观经济波动带来的挑战。
研报提示了哪些风险?
研报提示的主要风险包括经济下滑超预期和公司经营不及预期。具体而言,经济下滑可能导致银行业资产质量恶化,不良率上升。公司经营不及预期则可能体现在业务拓展不达预期、成本控制不力等方面。此外,银行业普遍面临利率市场化、金融科技竞争加剧等外部挑战,需持续关注这些因素对行业及个股的影响。
你可能感兴趣
详解中国银行2026年半年报:利息收入支撑业绩增速边际向上,资产质量稳健持续
中泰证券2026-08-30
2026年半年度业绩快报业绩增速边际向上,资产质量保持稳健
中泰证券2026-08-13
2026年半年报利息收入支撑营收增速向上,资产质量稳健持续
中泰证券2026-08-20
详解上海银行2025年半年报营收增速边际向上,资产质量稳健
中泰证券2025-09-03
详细拆解国有大型银行(六家)2024年半年报:利润增速边际改善,资产质量保持稳健
金融中泰证券2024-09-02
银行业专题|详细拆解国有大型银行(六家)2024年报:业绩增速边际改善,资产质量保持稳健,四大行增资方案落地
金融中泰证券2025-03-31
详解浦发银行2026年半年报:业绩增速边际向上,息差企稳
中泰证券2026-08-28
详解招商银行2026年半年报:业绩稳中向好,资产质量稳健
中泰证券2026-08-29
张家港行(002839.SZ)2026年半年报点评:资产质量向好,业绩增速提升
国信证券2026-08-28