中信银行2026年半年报点评:单季息差企稳,中期分红比例提升
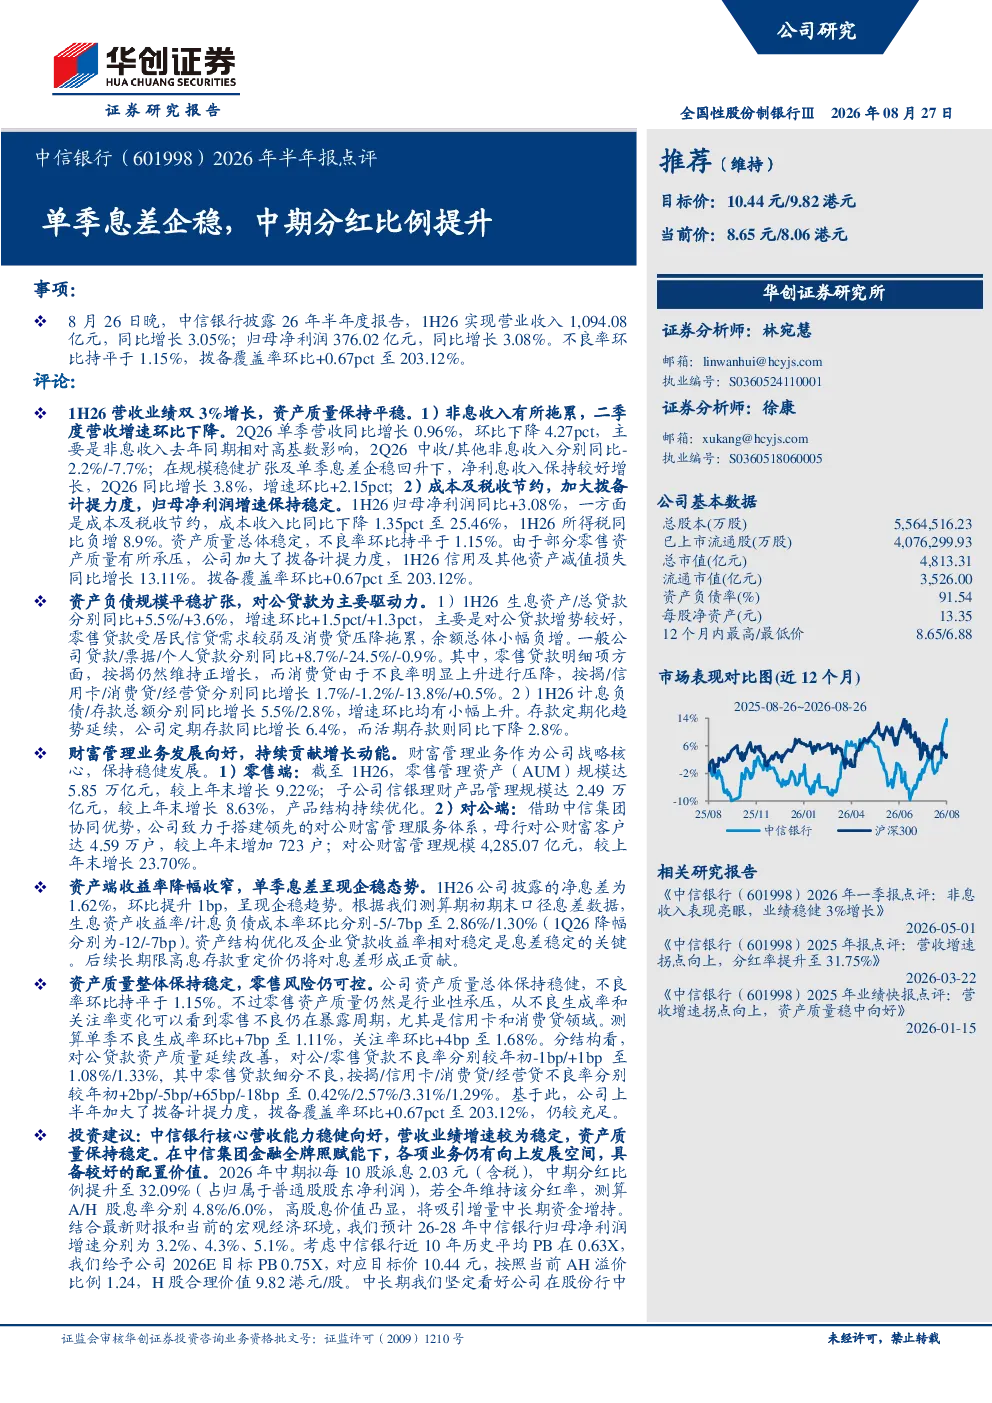
全国性股份制银行Ⅲ2026年08月27日 推荐(维持)目标价:10.44元/9.82港元当前价:8.65元/8.06港元 中信银行(601998)2026年半年报点评 单季息差企稳,中期分红比例提升 事项: 华创证券研究所 8月26日晚,中信银行披露26年半年度报告,1H26实现营业收入1,094.08亿元,同比增长3.05%;归母净利润376.02亿元,同比增长3.08%。不良率环比持平于1.15%,拨备覆盖率环比+0.67pct至203.12%。 证券分析师:林宛慧邮箱:linwanhui@hcyjs.com执业编号:S0360524110001 评论: 证券分析师:徐康邮箱:xukang@hcyjs.com执业编号:S0360518060005 1H26营收业绩双3%增长,资产质量保持平稳。1)非息收入有所拖累,二季度营收增速环比下降。2Q26单季营收同比增长0.96%,环比下降4.27pct,主要是非息收入去年同期相对高基数影响,2Q26中收/其他非息收入分别同比-2.2%/-7.7%;在规模稳健扩张及单季息差企稳回升下,净利息收入保持较好增长,2Q26同比增长3.8%,增速环比+2.15pct;2)成本及税收节约,加大拨备计提力度,归母净利润增速保持稳定。1H26归母净利润同比+3.08%,一方面是成本及税收节约,成本收入比同比下降1.35pct至25.46%,1H26所得税同比负增8.9%。资产质量总体稳定,不良率环比持平于1.15%。由于部分零售资产质量有所承压,公司加大了拨备计提力度,1H26信用及其他资产减值损失同比增长13.11%。拨备覆盖率环比+0.67pct至203.12%。 公司基本数据 总股本(万股)5,564,516.23已上市流通股(万股)4,076,299.93总市值(亿元)4,813.31流通市值(亿元)3,526.00资产负债率(%)91.54每股净资产(元)13.3512个月内最高/最低价8.65/6.88 资产负债规模平稳扩张,对公贷款为主要驱动力。1)1H26生息资产/总贷款分别同比+5.5%/+3.6%,增速环比+1.5pct/+1.3pct,主要是对公贷款增势较好,零售贷款受居民信贷需求较弱及消费贷压降拖累,余额总体小幅负增。一般公司贷款/票据/个人贷款分别同比+8.7%/-24.5%/-0.9%。其中,零售贷款明细项方面,按揭仍然维持正增长,而消费贷由于不良率明显上升进行压降,按揭/信用卡/消费贷/经营贷分别同比增长1.7%/-1.2%/-13.8%/+0.5%。2)1H26计息负债/存款总额分别同比增长5.5%/2.8%,增速环比均有小幅上升。存款定期化趋势延续,公司定期存款同比增长6.4%,而活期存款则同比下降2.8%。 财富管理业务发展向好,持续贡献增长动能。财富管理业务作为公司战略核心,保持稳健发展。1)零售端:截至1H26,零售管理资产(AUM)规模达5.85万亿元,较上年末增长9.22%;子公司信银理财产品管理规模达2.49万亿元,较上年末增长8.63%,产品结构持续优化。2)对公端:借助中信集团协同优势,公司致力于搭建领先的对公财富管理服务体系,母行对公财富客户达4.59万户,较上年末增加723户;对公财富管理规模4,285.07亿元,较上年末增长23.70%。 相关研究报告 资产端收益率降幅收窄,单季息差呈现企稳态势。1H26公司披露的净息差为1.62%,环比提升1bp,呈现企稳趋势。根据我们测算期初期末口径息差数据,生息资产收益率/计息负债成本率环比分别-5/-7bp至2.86%/1.30%(1Q26降幅分别为-12/-7bp)。资产结构优化及企业贷款收益率相对稳定是息差稳定的关键。后续长期限高息存款重定价仍将对息差形成正贡献。 《中信银行(601998)2026年一季报点评:非息收入表现亮眼,业绩稳健3%增长》2026-05-01《中信银行(601998)2025年报点评:营收增速 拐点向上,分红率提升至31.75%》2026-03-22《中信银行(601998)2025年业绩快报点评:营收增速拐点向上,资产质量稳中向好》2026-01-15 资产质量整体保持稳定,零售风险仍可控。公司资产质量总体保持稳健,不良率环比持平于1.15%。不过零售资产质量仍然是行业性承压,从不良生成率和关注率变化可以看到零售不良仍在暴露周期,尤其是信用卡和消费贷领域。测算单季不良生成率环比+7bp至1.11%,关注率环比+4bp至1.68%。分结构看,对公贷款资产质量延续改善,对公/零售贷款不良率分别较年初-1bp/+1bp至1.08%/1.33%,其中零售贷款细分不良,按揭/信用卡/消费贷/经营贷不良率分别较年初+2bp/-5bp/+65bp/-18bp至0.42%/2.57%/3.31%/1.29%。基于此,公司上半年加大了拨备计提力度,拨备覆盖率环比+0.67pct至203.12%,仍较充足。 投资建议:中信银行核心营收能力稳健向好,营收业绩增速较为稳定,资产质量保持稳定。在中信集团金融全牌照赋能下,各项业务仍有向上发展空间,具备较好的配置价值。2026年中期拟每10股派息2.03元(含税),中期分红比例提升至32.09%(占归属于普通股股东净利润),若全年维持该分红率,测算A/H股息率分别4.8%/6.0%,高股息价值凸显,将吸引增量中长期资金增持。结合最新财报和当前的宏观经济环境,我们预计26-28年中信银行归母净利润增速分别为3.2%、4.3%、5.1%。考虑中信银行近10年历史平均PB在0.63X,我们给予公司2026E目标PB 0.75X,对应目标价10.44元,按照当前AH溢价比例1.24,H股合理价值9.82港元/股。中长期我们坚定看好公司在股份行中 的竞争力,维持“推荐”评级。 风险提示:经济增长动能不足下银行息差进一步承压。银行信贷投放不及预期。 附录:财务预测表 金融组团队介绍 组长、高级分析师:刘潇伟 意大利博科尼大学管理学硕士。2023年加入华创证券研究所,主要覆盖证券行业及财富管理领域研究。2025年新财富最佳分析师非银行业第四名团队成员,2023-2024年新财富最佳分析师非银行业入围。 副所长、金融业研究主管、金融组组长、首席分析师:徐康 英国纽卡斯尔大学经济学硕士。2016年加入华创证券研究所,长期深入跟踪研究中国保险业、证券业、金融科技发展。2025年新财富最佳分析师非银行业第四名、第十九届卖方分析师水晶球总榜单第三名、新浪财经金麒麟最佳分析师第三名、choice最佳非银分析师第一名、21世纪金牌分析师非银类第三名。2024年新财富最佳分析师非银行业入围、第十八届卖方分析师水晶球总榜单和公募榜单第四名、新浪财经金麒麟最佳分析师第五名、choice最佳非银分析师。2023年新财富最佳分析师非银行业入围、21世纪金牌分析师第二名、Wind金牌分析师第三名、新浪财经金麒麟最佳分析师第五名、Choice非银最佳分析师、《Institutional Investors》中国行业分析最佳进步团队。 联席首席研究员:曾广荣 南开大学精算学硕士,湖南大学保险学学士,7年非银行业研究经验,曾任职于平安人寿、国泰君安、招商证券、国联证券、平安集团,具备产业和研究的复合背景,2026年4月加入华创证券研究所。作为团队核心成员,获得2020年新财富最佳分析师第5名、2020年水晶球奖第5名;2021年新财富最佳分析师第4名。 高级分析师:陈海椰 浙江大学金融硕士。2023年加入华创证券研究所,主要覆盖保险行业及养老金领域研究。2025年新财富最佳分析师非银行业第四名团队成员,2023-2024年新财富最佳分析师非银行业入围团队成员。 分析师:崔祎晴 杜克大学商业分析硕士。2023年加入华创研究所,主要覆盖金融科技及资产管理领域研究。2025年新财富最佳分析师非银行业第四名团队成员,2023-2024年新财富最佳分析师非银行业入围团队成员。 分析师:林宛慧 厦门大学学士,对外经济贸易大学硕士。2024年加入华创证券研究所,主要负责银行业研究,曾任职于长城证券。2025年新财富最佳分析师非银行业第四名团队成员,2024年新财富最佳分析师非银行业入围团队成员。 助理研究员:杜婉桢 香港中文大学经济学硕士。2024年加入华创证券研究所,主要覆盖证券行业及多元金融研究。2025年新财富最佳分析师非银行业第四名团队成员,2024年新财富最佳分析师非银行业入围团队成员。 华创证券机构销售通讯录 华创行业公司投资评级体系 基准指数说明: A股市场基准为沪深300指数,香港市场基准为恒生指数,美国市场基准为标普500/纳斯达克指数。 公司投资评级说明: 强推:预期未来6个月内超越基准指数20%以上;推荐:预期未来6个月内超越基准指数10%-20%;中性:预期未来6个月内相对基准指数变动幅度在-10%-10%之间;回避:预期未来6个月内相对基准指数跌幅在10%-20%之间。 行业投资评级说明: 推荐:预期未来3-6个月内该行业指数涨幅超过基准指数5%以上;中性:预期未来3-6个月内该行业指数变动幅度相对基准指数-5%-5%;回避:预期未来3-6个月内该行业指数跌幅超过基准指数5%以上。 分析师声明 每位负责撰写本研究报告全部或部分内容的分析师在此作以下声明: 分析师在本报告中对所提及的证券或发行人发表的任何建议和观点均准确地反映了其个人对该证券或发行人的看法和判断;分析师对任何其他券商发布的所有可能存在雷同的研究报告不负有任何直接或者间接的可能责任。 免责声明 本报告仅供华创证券有限责任公司(以下简称“本公司”)的客户使用。本公司不会因接收人收到本报告而视其为客户。 本报告所载资料的来源被认为是可靠的,但本公司不保证其准确性或完整性。本报告所载的资料、意见及推测仅反映本公司于发布本报告当日的判断。在不同时期,本公司可发出与本报告所载资料、意见及推测不一致的报告。本公司在知晓范围内履行披露义务。 报告中的内容和意见仅供参考,并不构成本公司对具体证券买卖的出价或询价。本报告所载信息不构成对所涉及证券的个人投资建议,也未考虑到个别客户特殊的投资目标、财务状况或需求。客户应考虑本报告中的任何意见或建议是否符合其特定状况,自主作出投资决策并自行承担投资风险,任何形式的分享证券投资收益或者分担证券投资损失的书面或口头承诺均为无效。本报告中提及的投资价格和价值以及这些投资带来的预期收入可能会波动。 本报告版权仅为本公司所有,本公司对本报告保留一切权利。未经本公司事先书面许可,任何机构和个人不得以任何形式翻版、复制、发表、转发或引用本报告的任何部分。如征得本公司许可进行引用、刊发的,需在允许的范围内使用,并注明出处为“华创证券研究”,且不得对本报告进行任何有悖原意的引用、删节和修改。 证券市场是一个风险无时不在的市场,请您务必对盈亏风险有清醒的认识,认真考虑是否进行证券交易。市场有风险,投资需谨慎。 华创证券研究所