猜你想问
招商银行2026年半年报核心内容有哪些?
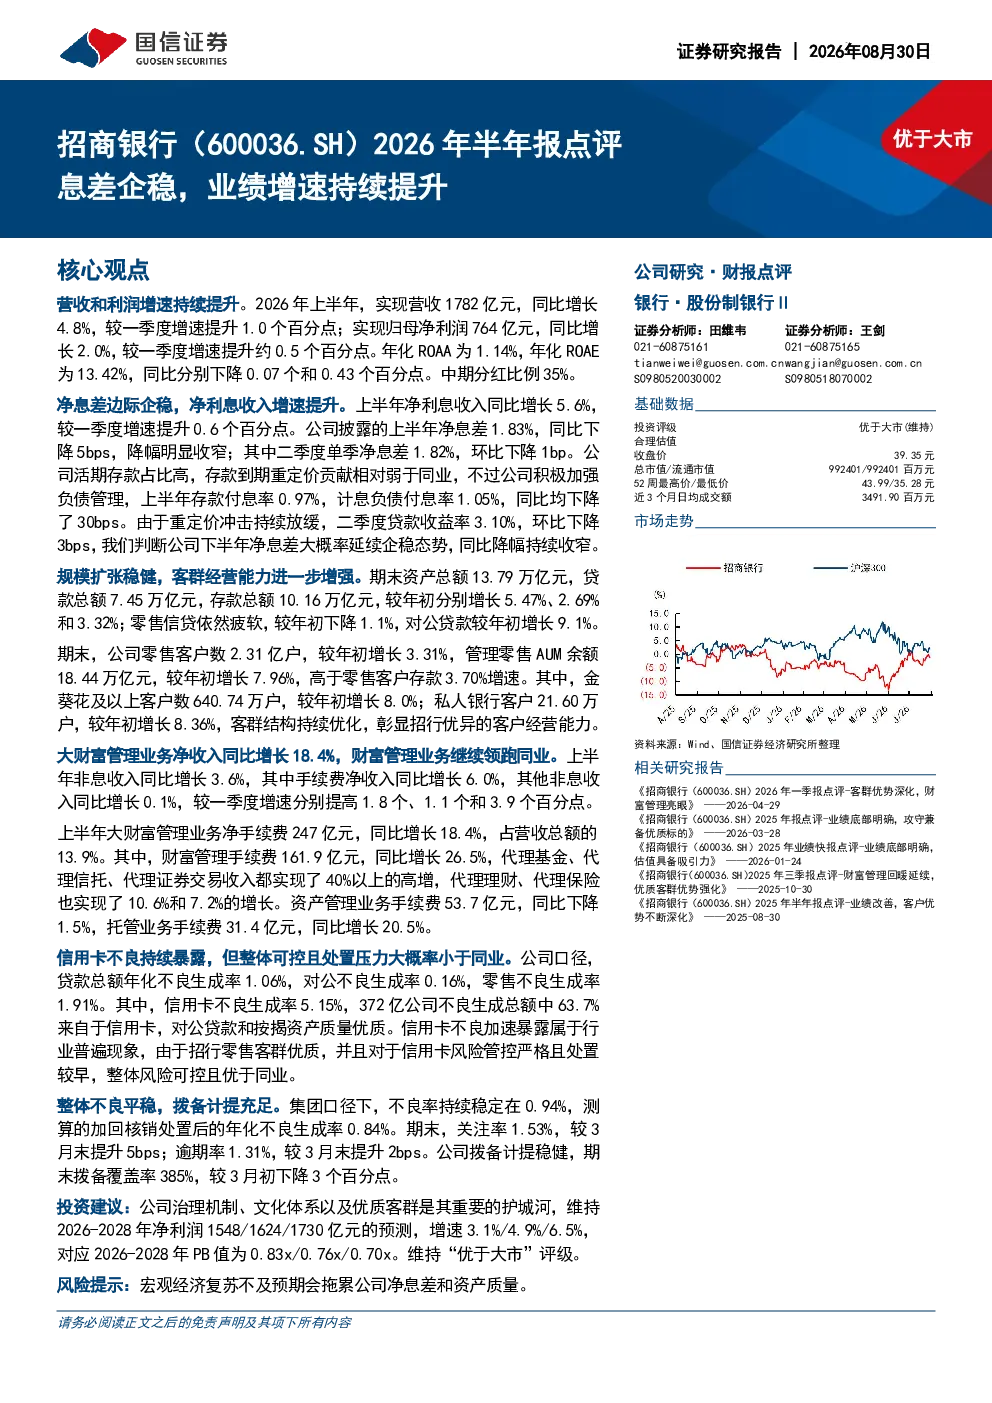
招商银行2026年上半年业绩增速持续提升,营收和归母净利润分别同比增长4.8%和2.0%,年化ROAA为1.14%,年化ROAE为13.42%。净息差边际企稳,净利息收入同比增长5.6%。大财富管理业务净收入同比增长18.4%,财富管理业务继续领跑同业。零售客户数增长3.31%,管理零售AUM余额增长7.96%。信用卡不良持续暴露但整体可控,不良率持续稳定在0.94%,拨备覆盖率385%
金融行业2026年发展趋势如何?
金融行业2026年发展趋势显示,银行普遍面临息差收窄压力,但头部机构通过数字化转型和财富管理转型实现业绩稳健增长。大财富管理业务成为重要增长引擎,零售客户数和AUM持续增长。不良率保持稳定,但需关注宏观经济波动对资产质量的影响。
研报重点分析了招商银行的哪些方面?
研报重点分析了招商银行的业绩增长驱动因素,包括财富管理业务领先地位、零售客户扩张、以及净息差企稳表现。报告指出公司治理、优质客群和业务转型是其核心竞争优势。同时,对2026-2028年的净利润进行了预测,并评估了宏观风险对净息差和资产质量的影响。
当前市场对招商银行的整体判断是什么?
当前市场对招商银行的整体判断是,公司业绩增速持续提升,财富管理业务表现突出,风险控制能力较强。尽管面临息差压力,但通过业务转型和客户结构优化,维持了稳健增长态势。机构维持“优于大市”评级,认为其具备长期发展潜力。
研报提示了哪些投资风险?
研报提示的主要风险包括宏观经济复苏不及预期,可能拖累银行净息差和资产质量。此外,信用卡不良暴露虽可控,但仍需持续关注其变化趋势。政策调控和市场利率波动也可能影响银行的盈利能力,投资者需谨慎评估这些风险因素对投资决策的影响。
你可能感兴趣
详解浦发银行2026年半年报:业绩增速边际向上,息差企稳
中泰证券2026-08-28
中信银行2026年半年报点评:单季息差企稳,中期分红比例提升
华创证券2026-08-27
详解中信银行2026年半年报:息差企稳,分红比例继续提升
中泰证券2026-08-27
银行周报(2026 3 30-2026 4 3):息差企稳及中收提速,上市银行25A业绩增速提升
金融国泰海通证券2026-04-06
2026年半年报点评:单季息差企稳回升,零售业务利润贡献上升
华创证券2026-08-16
商业银行2026年半年度业绩点评——息差企稳支撑收入修复,零售贷款风险暴露制约盈利改善
金融惠誉博华2026-09-07
2026年半年报营收利润增速双提升,拨备覆盖率企稳回升
中泰证券2026-08-20
详解平安银行2026年半年报:息差企稳回升,零售利润拐点
中泰证券2026-08-16
新产业2026年半年报点评:国内企稳回升,海外试剂加速放量,盈利能力持续修复
国联民生证券2026-08-14
2026年半年报点评海外拓展表现亮眼,国内企稳可期,创新产品持续突破
国联民生证券2026-09-04