猜你想问
这份研报主要分析了什么内容?
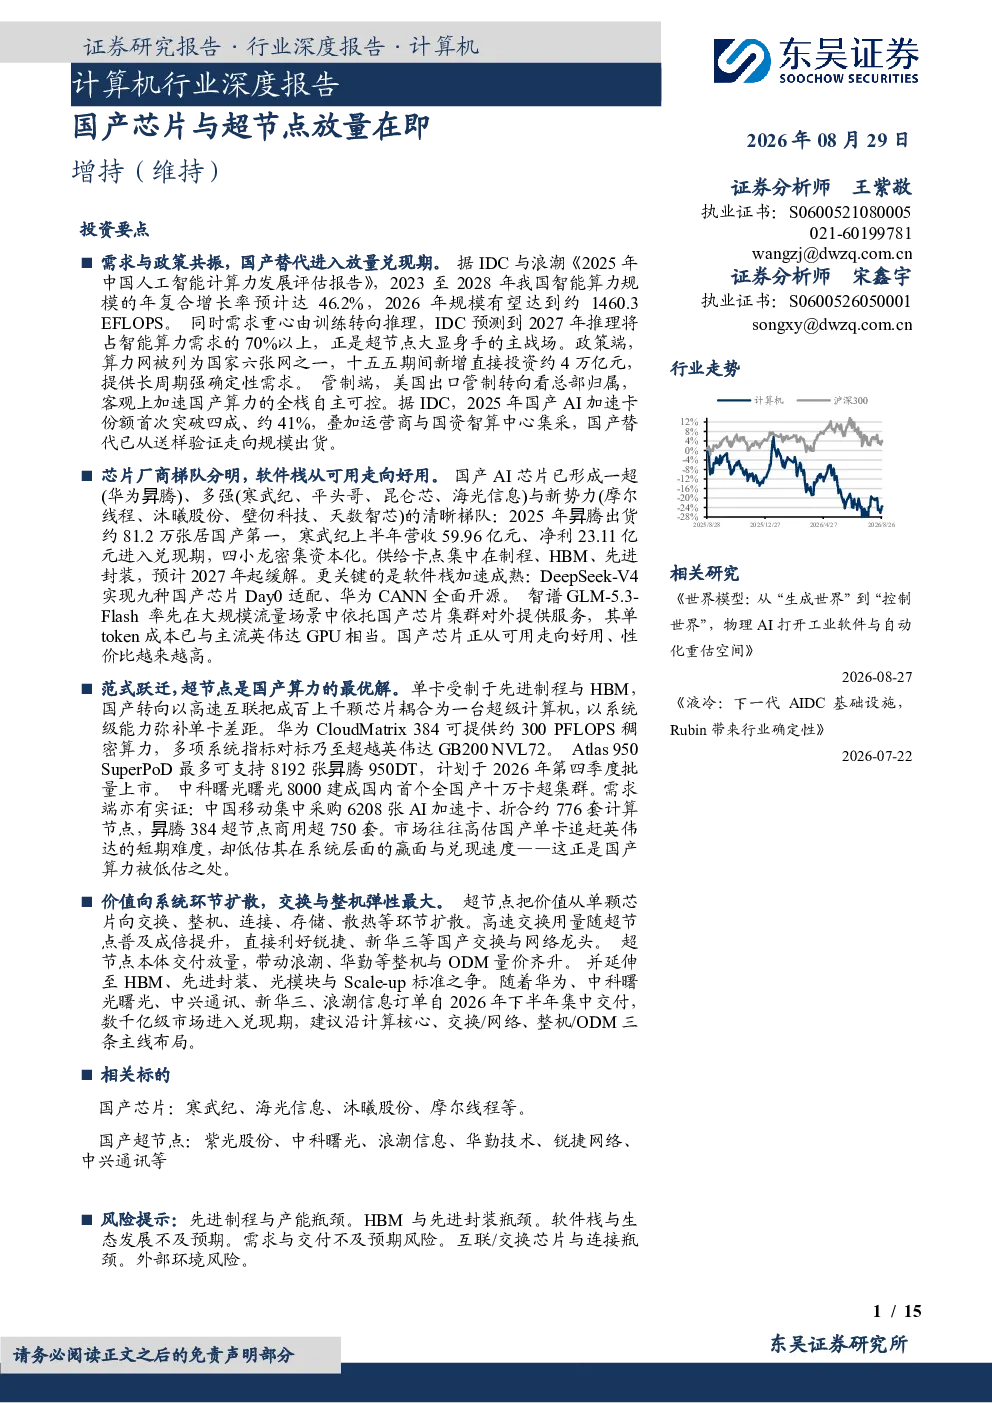
这份研报深入探讨了国产芯片与超节点的放量趋势。报告指出,智能算力规模预计年复合增长率达46.2%,2026年规模有望达到约1460.3 EFLOPS,算力需求重心由训练转向推理,2027年推理将占智能算力需求的70%以上。同时,算力网被列为国家六张网之一,十五五期间新增直接投资约4万亿元。美国出口管制转向看总部归属,加速国产算力的全栈自主可控。2025年国产AI加速卡份额首次突破四成、约41%,国产替代已从送样验证走向规模出货。研报还分析了国产AI芯片的梯队、软件栈的成熟度以及超节点作为国产算力最优解的范式跃迁。
国产芯片与超节点赛道的发展趋势如何?
国产芯片与超节点赛道正处于快速发展阶段。国产AI芯片已形成一超(华为昇腾)、多强(寒武纪、平头哥、昆仑芯、海光信息)与新势力(摩尔线程、沐曦股份、壁仞科技、天数智芯)的清晰梯队。2025年昇腾出货约81.2万张居国产第一,寒武纪上半年营收59.96亿元、净利23.11亿元进入兑现期。超节点作为国产算力的最优解,华为CloudMatrix 384可提供约300 PFLOPS稠密算力,多项系统指标对标乃至超越英伟达GB200 NVL72。随着华为、中科曙光曙光、中兴通讯、新华三、浪潮信息订单自2026年下半年集中交付,数千亿级市场进入兑现期。
研报重点分析了哪些方向?
研报重点分析了国产芯片厂商的梯队、软件栈的成熟度以及超节点的系统优势。在芯片厂商方面,报告详细介绍了华为昇腾的领先地位以及其他国产芯片厂商的发展情况,同时指出供给卡点集中在制程、HBM、先进封装,预计2027年起缓解。在软件栈方面,DeepSeek-V4实现九种国产芯片Day0适配、华为CANN全面开源,智谱GLM-5.3-Flash率先在大规模流量场景中依托国产芯片集群对外提供服务。在超节点方面,报告强调了其作为国产算力最优解的范式跃迁,华为CloudMatrix 384、Atlas 950SuperPoD、中科曙光曙光8000等项目的进展,以及超节点对交换、整机、连接、存储、散热等环节的价值扩散。
当前国产芯片与超节点市场的现状如何?
当前国产芯片与超节点市场正处于从验证走向规模出货的关键阶段。国产AI加速卡份额首次突破四成、约41%,运营商与国资智算中心集采推动国产替代进程。国产AI芯片已形成清晰梯队,华为昇腾出货领先,寒武纪营收净利表现亮眼。超节点作为国产算力的最优解,华为、中科曙光等企业已推出高性能产品,市场对国产单卡追赶英伟达的短期难度存在高估,而系统层面的赢面与兑现速度被低估。超节点本体交付放量,带动浪潮、华勤等整机与ODM量价齐升,市场预计2026年下半年将迎来订单集中交付高峰。
研报提示了哪些风险?
研报提示了国产芯片与超节点赛道面临的多重风险。首先,先进制程与产能瓶颈可能制约芯片性能提升与供应稳定。其次,HBM与先进封装技术瓶颈也可能影响算力系统的性能与成本。此外,软件栈与生态发展不及预期,可能导致国产芯片应用受限。需求与交付不及预期风险同样存在,市场需求的波动可能影响项目进展。互联/交换芯片与连接瓶颈也可能成为制约超节点规模发展的因素。最后,外部环境风险如国际政治经济变化也可能对行业发展带来不确定性。