猜你想问
这份研报主要讲了什么内容?
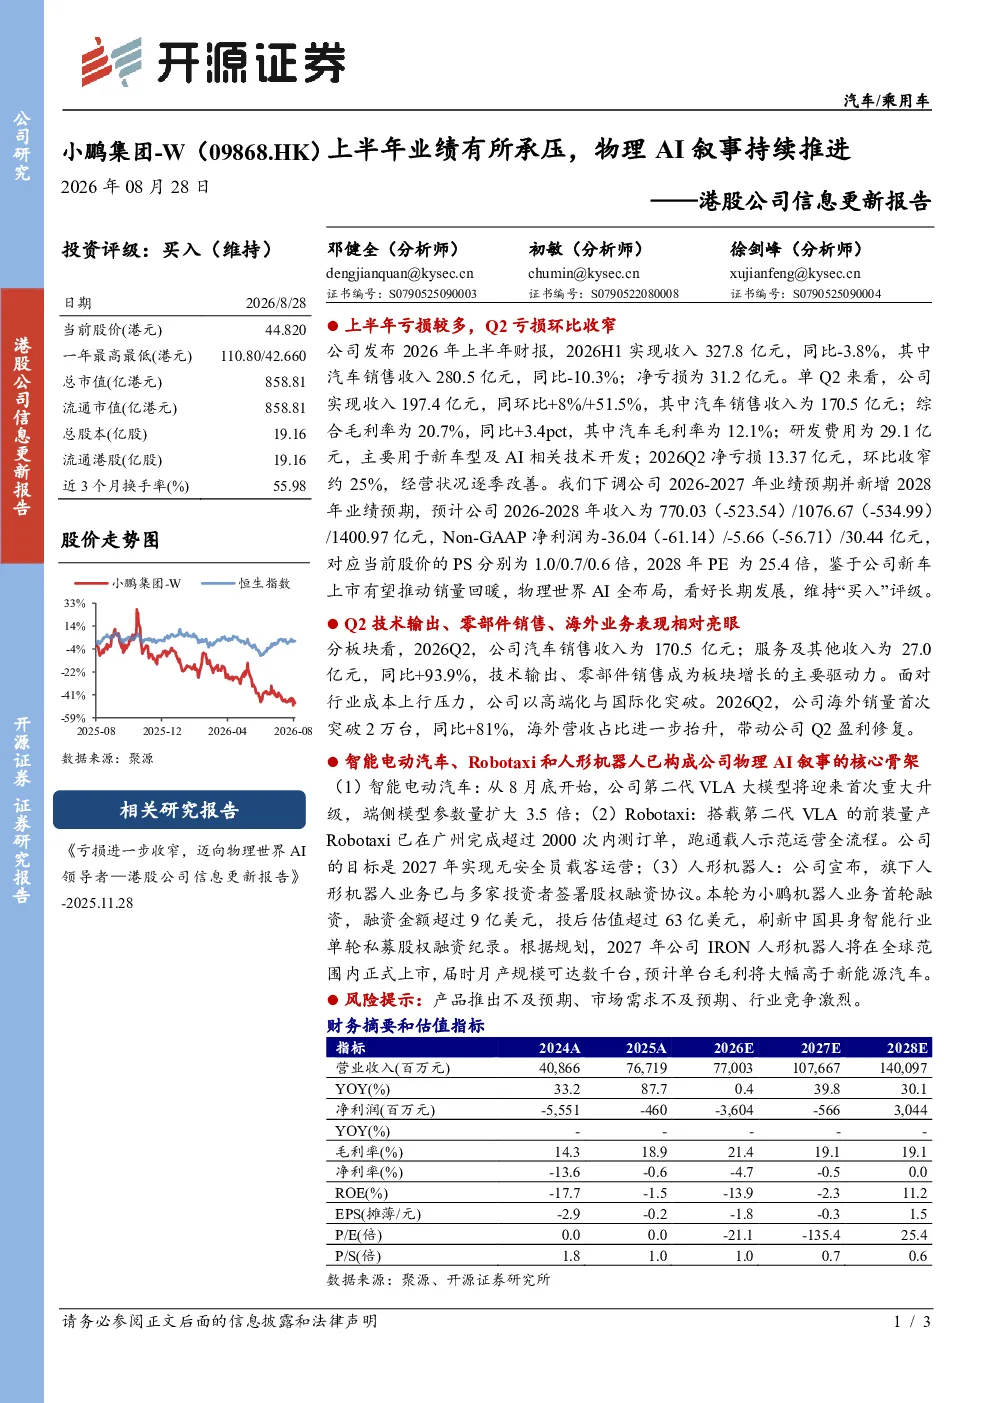
这份研报分析了小鹏集团2026年上半年的业绩表现,指出公司收入同比下滑但经营状况逐季改善。报告重点介绍了公司在智能电动汽车、Robotaxi和人形机器人等物理AI领域的核心进展,包括第二代VLA大模型升级、Robotaxi内测订单及人形机器人融资等。同时,研报下调了未来两年业绩预期,但维持买入评级,看好公司长期发展。
物理AI赛道目前的发展趋势如何?
物理AI赛道正加速发展,小鹏集团在智能电动汽车、Robotaxi和人形机器人领域均有布局。智能电动汽车方面,第二代VLA大模型将提升产品竞争力;Robotaxi技术取得突破,有望实现无安全员载客;人形机器人融资成功,计划2027年上市。这些进展显示物理AI技术正从实验室走向商业化应用,市场潜力巨大。
研报最关注小鹏集团的哪些方面?
研报重点关注小鹏集团的分板块表现和核心技术进展。汽车销售方面,Q2收入稳健增长,海外市场表现亮眼;服务及其他收入大幅提升,主要来自技术输出和零部件销售。核心技术方面,第二代VLA大模型、Robotaxi量产订单和人形机器人融资是关键看点,这些项目将推动公司向物理世界AI布局转型。
当前小鹏集团的市场状况如何?
小鹏集团当前市场状况呈现分化特点。一方面,公司整体业绩承压,上半年收入下滑但亏损收窄,经营逐季改善;另一方面,海外市场销量增长强劲,服务及其他业务表现突出,显示多元化发展初见成效。公司在智能电动汽车领域仍具竞争力,但需关注技术迭代和市场竞争压力。
研报提示了哪些风险?
研报提示了三方面风险:产品推出不及预期,如智能电动汽车或Robotaxi市场接受度低于预期;市场需求不及预期,物理AI领域尚处早期阶段,用户付费意愿可能受限;行业竞争激烈,特斯拉等传统车企也在加速布局,技术迭代和商业化速度将影响公司竞争优势。这些因素可能影响公司长期发展前景。
你可能感兴趣
港股公司信息更新报告:上半年水果零售业务有所承压,2B事业群表现良好
开源证券2024-08-22
港股公司信息更新报告:广告持续承压,关注AI产品重构及智驾商业化
开源证券2024-08-24
公司信息更新报告:2025H1业绩有所承压,期待医美业务内生外延推进
纺织服装开源证券2025-09-01
港股公司信息更新报告:经营业绩承压,积极推进品牌转型提升产品力
开源证券2024-11-27
港股公司信息更新报告:买量投入致短期业绩承压,IP衍生品业务稳步推进
开源证券2022-09-02
公司信息更新报告:Q3业绩略有承压,AI终端持续进阶矩阵式发展
电子设备开源证券2025-10-29
港股公司信息更新报告:2026H1业绩阶段承压,产品结构持续优化+海外销量如期高增
开源证券2026-08-27
公司信息更新报告:疫情扰动,短期业绩承压,全国化战略持续推进
食品饮料开源证券2022-04-29
公司信息更新报告:汇兑损失与毛利率承压拖累业绩,自主品牌持续推进
食品饮料开源证券2026-08-28
公司信息更新报告:2023年业绩小幅承压,持续推进钛材项目
钢铁开源证券2024-04-19