猜你想问
这份研报主要讲了什么内容?
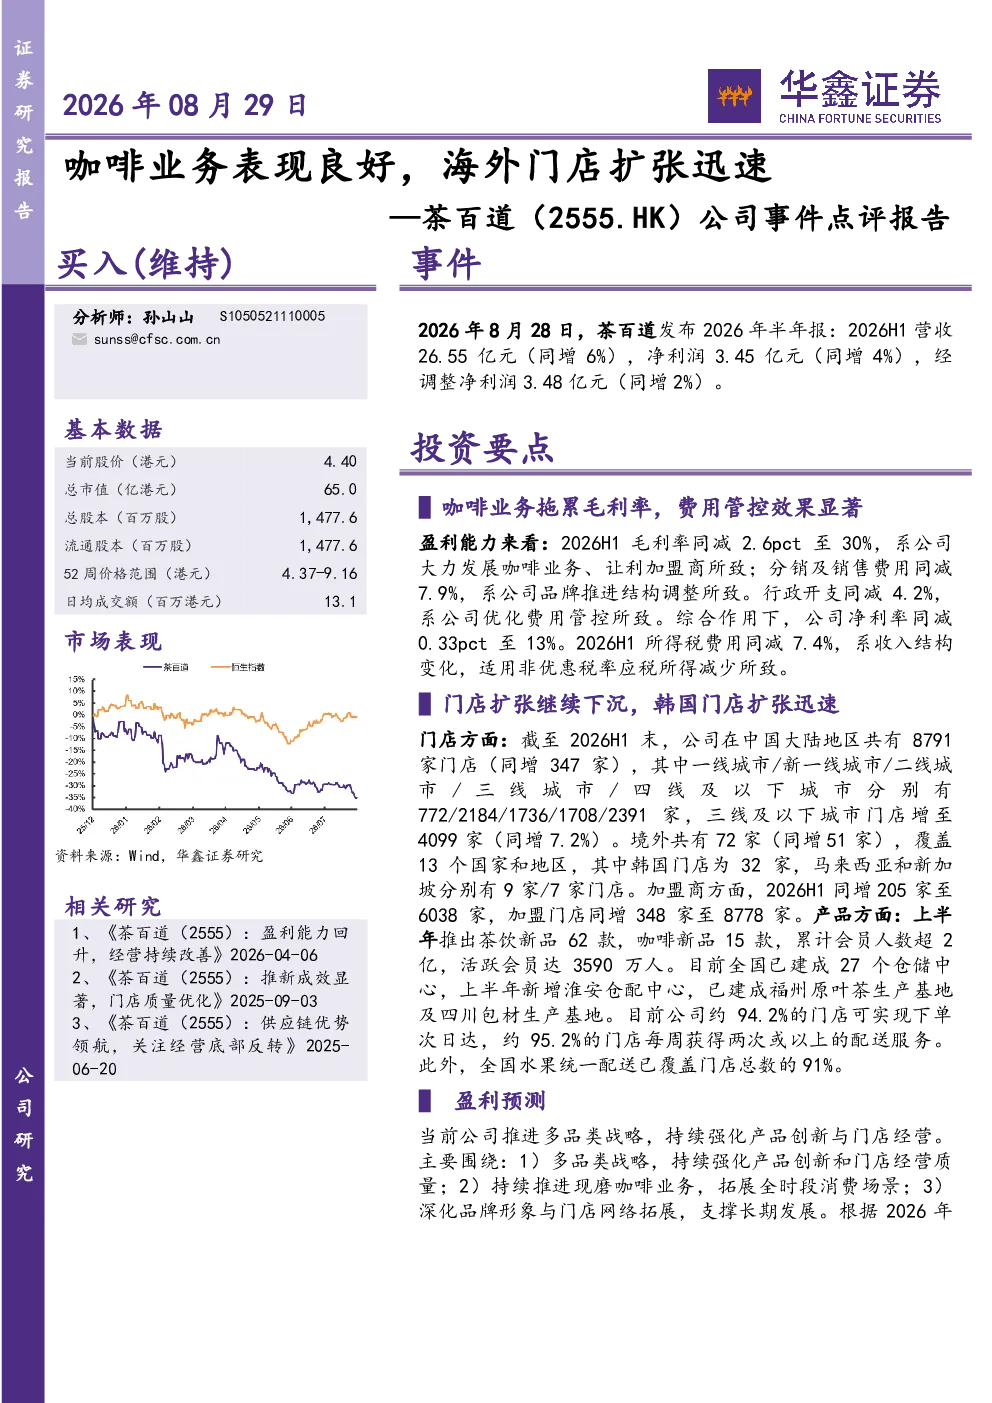
这份研报分析了2026年上半年茶百道的业绩表现,指出其营收26.55亿元(同增6%),净利润3.45亿元(同增4%)。报告重点介绍了公司在毛利率、费用控制、门店扩张(包括境内8791家门店和境外72家门店)、产品创新(茶饮新品62款、咖啡新品15款)及供应链优化(27个仓储中心)等方面的数据。此外,报告还提及公司多品类战略推进、会员规模增长及未来盈利预测,但未提供具体投资建议。
当前茶饮赛道的发展趋势如何?
当前茶饮赛道呈现多品类竞争格局,头部企业通过产品创新和渠道扩张持续巩固市场地位。茶百道作为行业参与者,积极拓展现磨咖啡业务,尝试全时段消费场景覆盖,同时深化品牌形象。报告显示,三线及以下城市门店占比提升,境外扩张加速,覆盖13个国家。整体来看,茶饮行业仍处于增长期,但竞争加剧、成本上升是主要挑战,企业需持续提升运营效率和创新力。
研报最关注茶百道的哪些方面?
研报重点关注茶百道的业绩增长、门店扩张及多品类战略执行情况。具体包括:1)业绩数据,如营收利润增长及毛利率费用率变动;2)门店网络扩张,特别是境外门店增长(同增51家)及下沉市场布局;3)产品创新与会员体系,新品推出及超2亿累计会员规模;4)供应链建设,仓储中心及配送效率提升。报告未对具体业务板块做深入拆解,但强调全品类协同发展。
茶百道目前的市场表现如何?
茶百道在2026年上半年展现出稳健的市场表现,营收利润均实现同比增长,门店网络持续扩张,覆盖范围从中国大陆延伸至海外多个国家。境内门店达8791家,其中三线及以下城市占比显著,境外门店72家覆盖13国。产品创新方面,茶饮新品62款、咖啡新品15款,会员规模超2亿,活跃会员3590万。但毛利率有所下滑,反映市场竞争加剧及成本压力。
研报提示了哪些潜在风险?
研报提示了茶百道面临的多重潜在风险,包括宏观经济下行可能影响消费需求、行业竞争加剧压缩利润空间、食品安全问题引发声誉危机、门店扩张速度放缓或效果不及预期,以及现磨咖啡业务增长不确定性。这些风险可能影响公司未来业绩表现和战略执行,投资者需关注其应对措施及市场环境变化。