猜你想问
这份研报的核心内容是什么?
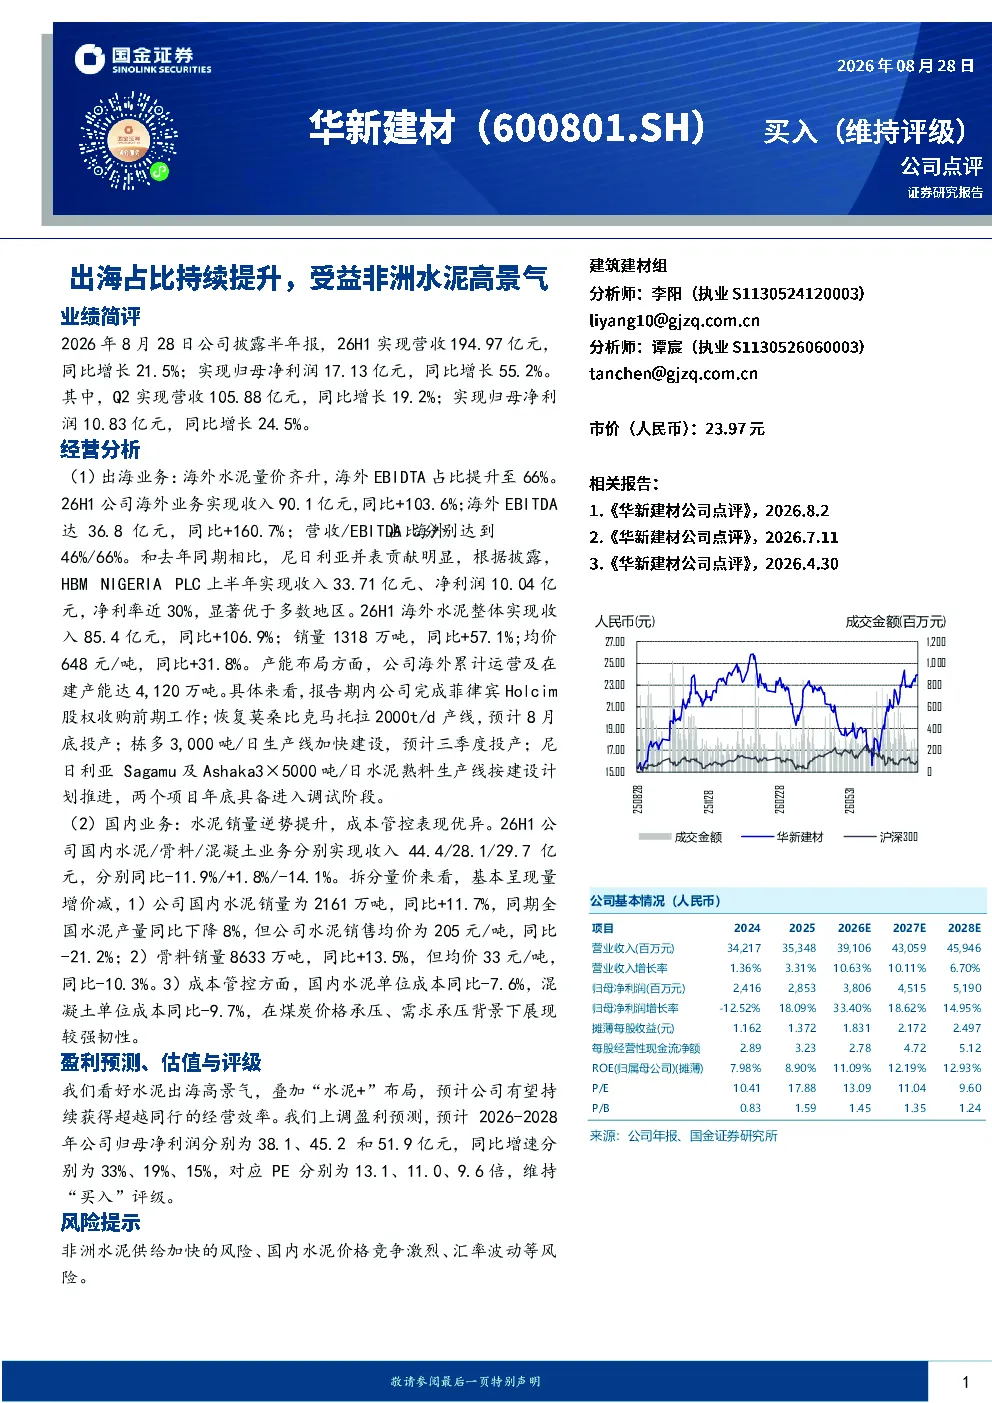
这份研报的核心内容是分析华新建材的业绩表现,特别是其海外业务占比的持续提升以及非洲水泥市场的景气度。报告显示,26H1海外业务收入90.1亿元,同比增长103.6%,EBITDA达36.8亿元,同比增长160.7%。海外EBITDA占比提升至66%,其中尼日利亚贡献显著,HBMNIGERIA PLC上半年收入33.71亿元,净利润10.04亿元,净利率近30%。海外水泥销量1318万吨,同比增长57.1%,均价648元/吨,同比增长31.8%。海外累计运营及在建产能达4,120万吨,报告期内完成菲律宾Holcim股权收购前期工作,恢复莫桑比克马托拉产线,栋多生产线加快建设,尼日利亚Sagamu及Ashaka项目按计划推进。国内业务方面,26H1国内水泥/骨料/混凝土业务收入分别为44.4/28.1/29.7亿元,同比-11.9%/+1.8%/-14.1%。水泥销量2161万吨,同比增长11.7%,但均价205元/吨,同比-21.2%;骨料销量8633万吨,同比增长13.5%,但均价33元/吨,同比-10.3%。国内水泥单位成本同比-7.6%,混凝土单位成本同比-9.7%,展现较强韧性。
建筑建材行业的发展趋势如何?
建筑建材行业的发展趋势呈现多元化特点。一方面,随着全球基建投资和城市化进程的推进,传统水泥需求仍保持增长,但国内市场趋于饱和,价格竞争激烈。另一方面,行业正加速向“水泥+”转型,通过产业延伸布局骨料、混凝土、新型建材等领域,提升综合竞争力。同时,出海成为重要增长点,尤其非洲水泥市场高景气,企业通过产能布局和区域深耕,海外业务占比持续提升。此外,技术升级和绿色低碳转型也是行业重要方向,企业通过成本管控和效率提升,在复杂市场环境下展现韧性。
研报重点分析了哪些方向?
研报重点分析了华新建材的出海业务表现和非洲水泥市场的机遇。报告详细拆解了海外业务的业绩贡献,包括收入、利润、销量、价格等关键数据,以及尼日利亚等核心区域的贡献情况。同时,报告也关注了公司在国内市场的经营情况,如收入结构、量价表现和成本管控能力。此外,研报还分析了公司的产能布局和未来发展战略,如菲律宾Holcim股权收购、莫桑比克产线恢复等,以及“水泥+”业务布局对公司整体经营效率的提升作用。
当前建筑建材市场的现状如何?
当前建筑建材市场呈现结构性分化特点。国内市场方面,水泥行业产能过剩问题依然存在,价格竞争激烈,需求增速放缓,但部分企业通过成本管控和技术升级,展现出较强韧性。骨料和混凝土等细分领域则受益于基建投资和地产需求,保持相对稳定增长。海外市场方面,非洲水泥市场高景气,企业出海布局成效显著,海外业务收入和利润大幅增长,成为行业重要增长引擎。但需要注意的是,非洲水泥供给加快、国内价格竞争和汇率波动等风险因素仍需关注。
研报提示了哪些风险?
研报提示了几个主要风险。首先,非洲水泥供给加快可能导致市场竞争加剧,影响企业海外市场份额和盈利能力。其次,国内水泥价格竞争激烈,虽然部分企业成本管控能力较强,但整体价格承压仍可能影响业绩。此外,汇率波动也可能对海外业务收入和利润产生影响。这些风险需要投资者关注,并在投资决策中充分考虑。