猜你想问
中远海能2026年H1业绩表现如何?
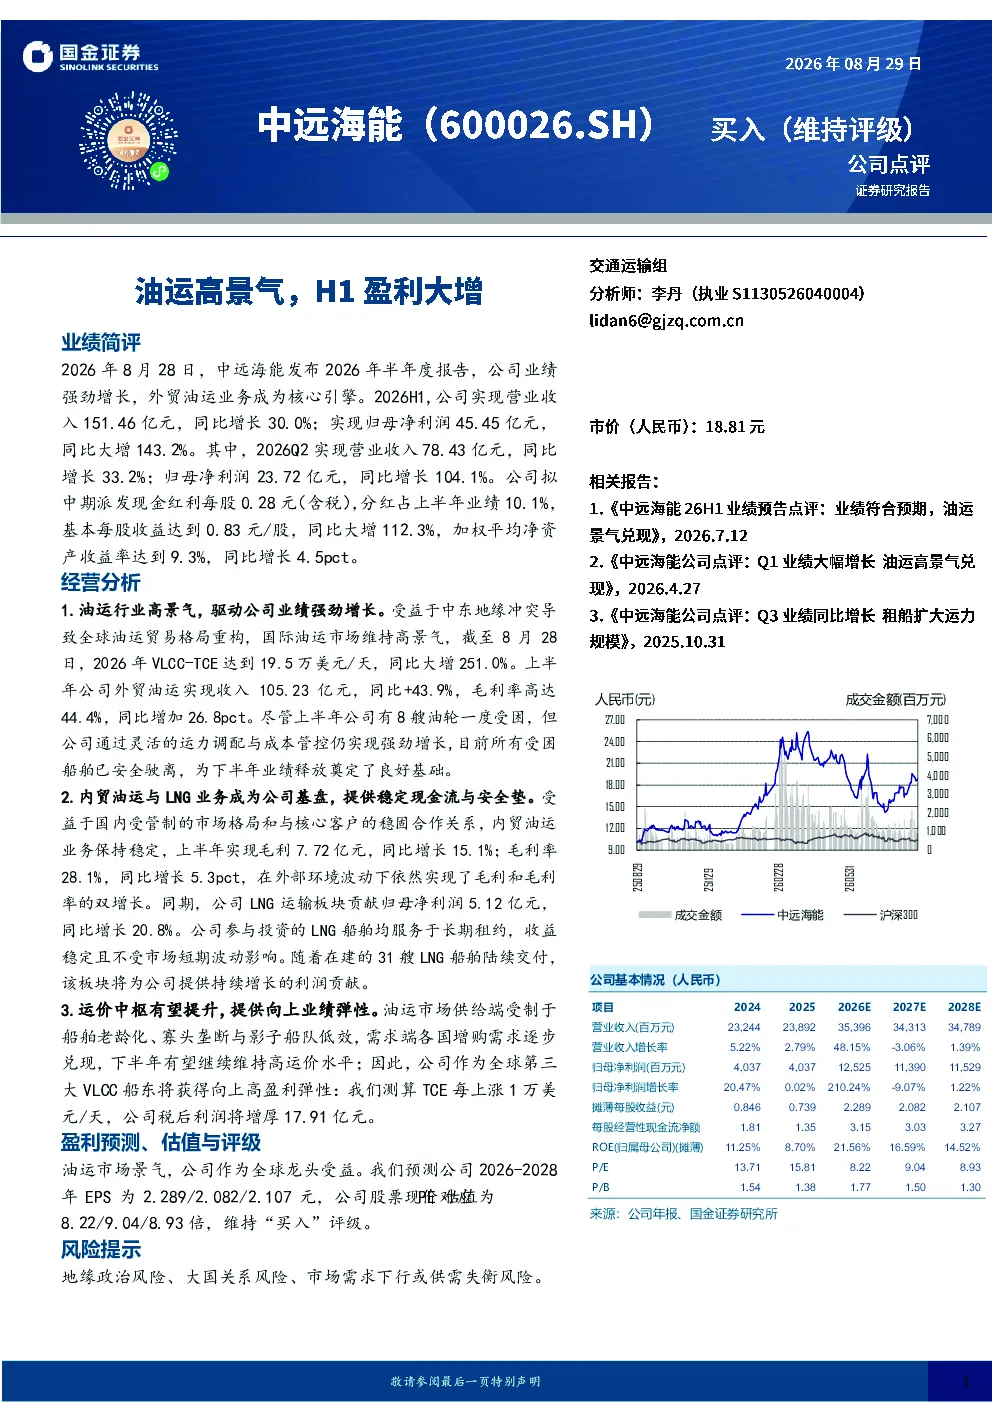
中远海能在2026年半年度报告显示业绩强劲增长,外贸油运业务成为核心引擎。2026H1,公司实现营业收入151.46亿元,同比增长30.0%;归母净利润45.45亿元,同比大增143.2%。其中,2026Q2营业收入78.43亿元,同比增长33.2%;归母净利润23.72亿元,同比增长104.1%。公司拟中期派发现金红利每股0.28元,分红占上半年业绩10.1%,基本每股收益0.83元/股,同比大增112.3%,加权平均净资产收益率9.3%,同比增长4.5pct。
油运行业发展趋势如何?
中东地缘冲突导致全球油运贸易格局重构,国际油运市场维持高景气。截至2026年8月28日,VLCC-TCE达到19.5万美元/天,同比大增251.0%。油运市场供给端受制于船舶老龄化、寡头垄断与影子船队低效,需求端各国增购需求逐步兑现,下半年有望继续维持高运价水平。公司作为全球第三大VLCC船东将获得向上高盈利弹性:测算TCE每上涨1万美元/天,公司税后利润将增厚17.91亿元。
中远海能业务结构如何?
中远海能业务结构多元,外贸油运与内贸油运及LNG运输共同驱动业绩。外贸油运是核心引擎,上半年实现收入105.23亿元,同比+43.9%,毛利率高达44.4%。内贸油运保持稳定,上半年实现毛利7.72亿元,同比增长15.1%;毛利率28.1%,同比增长5.3pct。LNG运输板块贡献归母净利润5.12亿元,同比增长20.8%,公司参与投资的LNG船舶均服务于长期租约,收益稳定。
当前油运市场现状如何?
当前油运市场呈现高景气状态,主要受中东地缘冲突影响,全球油运贸易格局重构,国际油运市场维持高景气。截至2026年8月28日,VLCC-TCE达到19.5万美元/天,同比大增251.0%。尽管有8艘油轮受困,但公司通过灵活运力调配与成本管控仍实现强劲增长,目前所有受困船舶已安全驶离。市场供需关系持续改善,下半年有望继续维持高运价水平。
研报提示哪些风险?
研报提示的主要风险包括地缘政治风险、大国关系风险、市场需求下行或供需失衡风险。地缘政治风险可能影响全球油运贸易格局,大国关系风险可能对国际油运市场产生影响,市场需求下行或供需失衡风险可能影响油运运价水平。这些风险需持续关注,以评估公司业绩的潜在波动。