猜你想问
招商轮船2026年中报核心内容是什么?
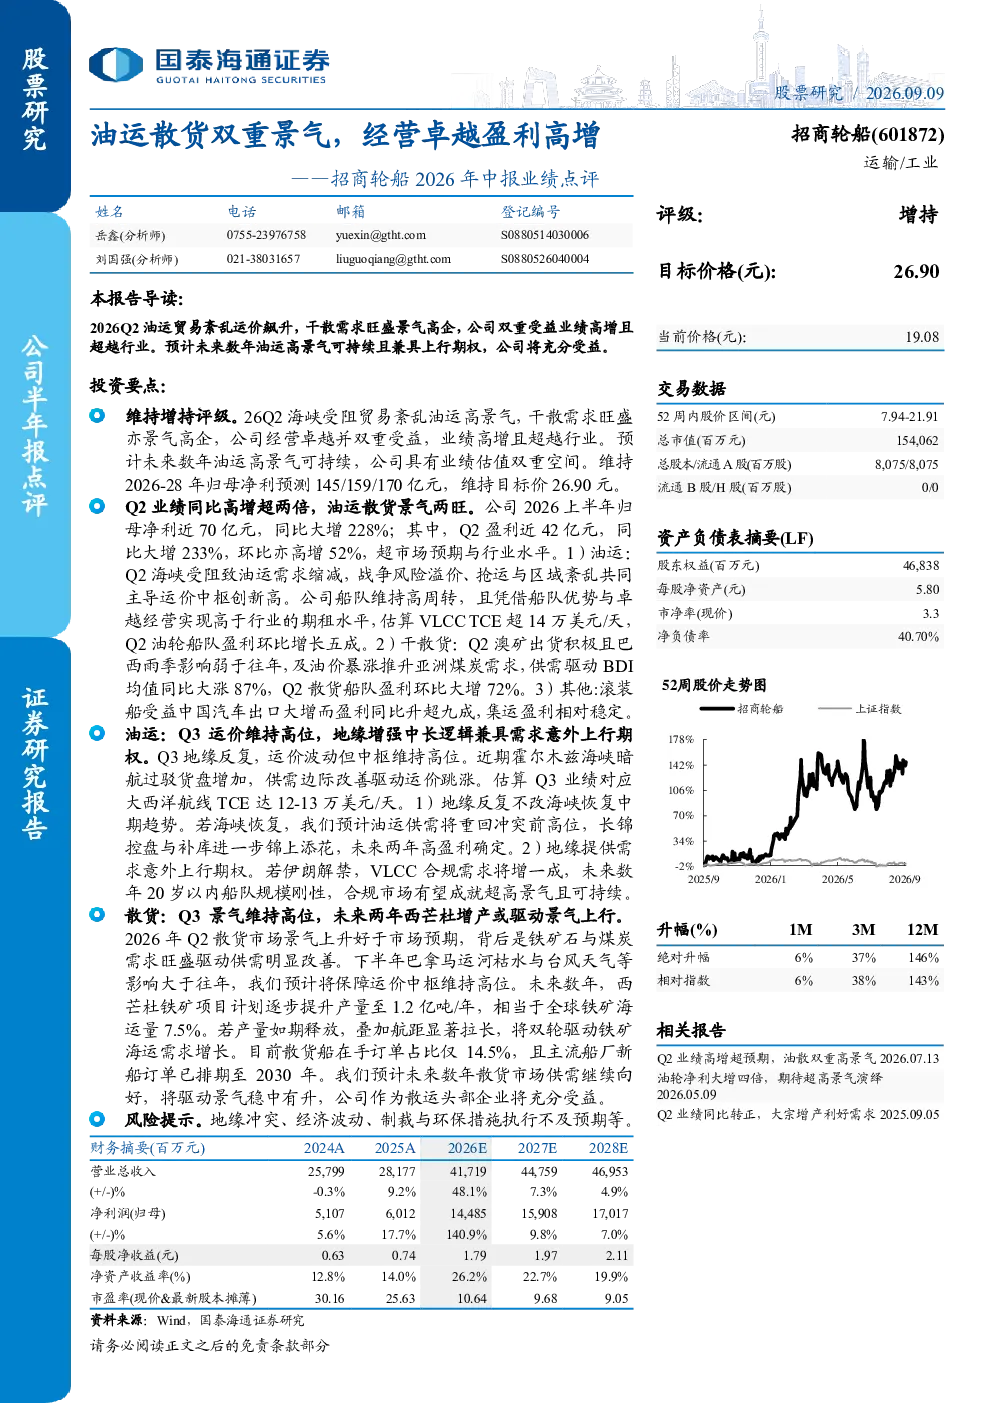
招商轮船2026年Q2业绩同比大幅增长,主要受益于油运和干散货市场双重高景气。公司凭借船队优势和卓越经营,实现高于行业的期租水平,业绩超越市场预期与行业水平。2026年上半年归母净利近70亿元,同比大增228%;Q2盈利近42亿元,同比大增233%,环比高增52%。VLCC TCE估算超14万美元/天,Q2油轮船队盈利环比增长五成。BDI均值同比大涨87%,Q2散货船队盈利环比大增72%。
油运和散货市场未来发展趋势如何?
油运市场方面,Q2运价飙升主要受战争风险溢价、抢运与区域紊乱推动。Q3运价预计维持高位,霍尔木兹海峡暗航过驳货盘增加。若海峡恢复,油运供需将重回高位,未来两年高盈利确定。伊朗解禁提供需求上行期权,合规市场有望实现超高景气。散货市场方面,Q3景气维持高位,巴拿马运河枯水与台风天气影响大于往年。未来两年西芒杜增产将驱动景气上行,预计运价中枢维持高位。西芒杜铁矿项目计划提升产量至1.2亿吨/年,推动海运需求增长。散货船在手订单占比仅14.5%,主流船厂新船订单已排期至2030年。
研报重点分析了哪些方面?
研报重点分析了招商轮船在油运和散货市场的经营表现及未来趋势。油运方面,分析了战争风险溢价、区域紊乱等因素对运价的影响,以及霍尔木兹海峡等关键节点对供需关系的作用。散货方面,关注了巴拿马运河枯水、西芒杜增产等供需驱动因素,以及新船订单情况对市场的影响。报告强调了公司凭借船队优势和卓越经营,在双重景气背景下实现的高盈利水平。
当前油运和散货市场现状如何?
当前油运市场呈现高景气状态,主要受地缘政治风险、供需关系紧张等因素驱动。Q2VLCC TCE估算超14万美元/天,油轮船队盈利环比增长五成;Q3预计运价维持高位,霍尔木兹海峡暗航过驳增加。散货市场同样景气度高,BDI均值同比大涨87%,Q2散货船队盈利环比大增72%。巴拿马运河枯水与台风天气对运价形成支撑,西芒杜增产推动未来运价中枢维持高位。
研报提示了哪些风险?
研报提示的地缘冲突风险主要涉及霍尔木兹海峡等关键通道安全,可能影响油运供需关系和运价水平。经济波动风险则可能影响整体贸易需求和航运市场表现。制裁风险需关注相关国家政策变化对市场的影响。环保措施执行不及预期风险,则涉及行业监管政策变化可能带来的成本或运营调整。这些风险需持续关注,但报告认为公司凭借行业地位和经营能力,具备应对风险的能力基础。