猜你想问
这份研报的核心内容是什么?
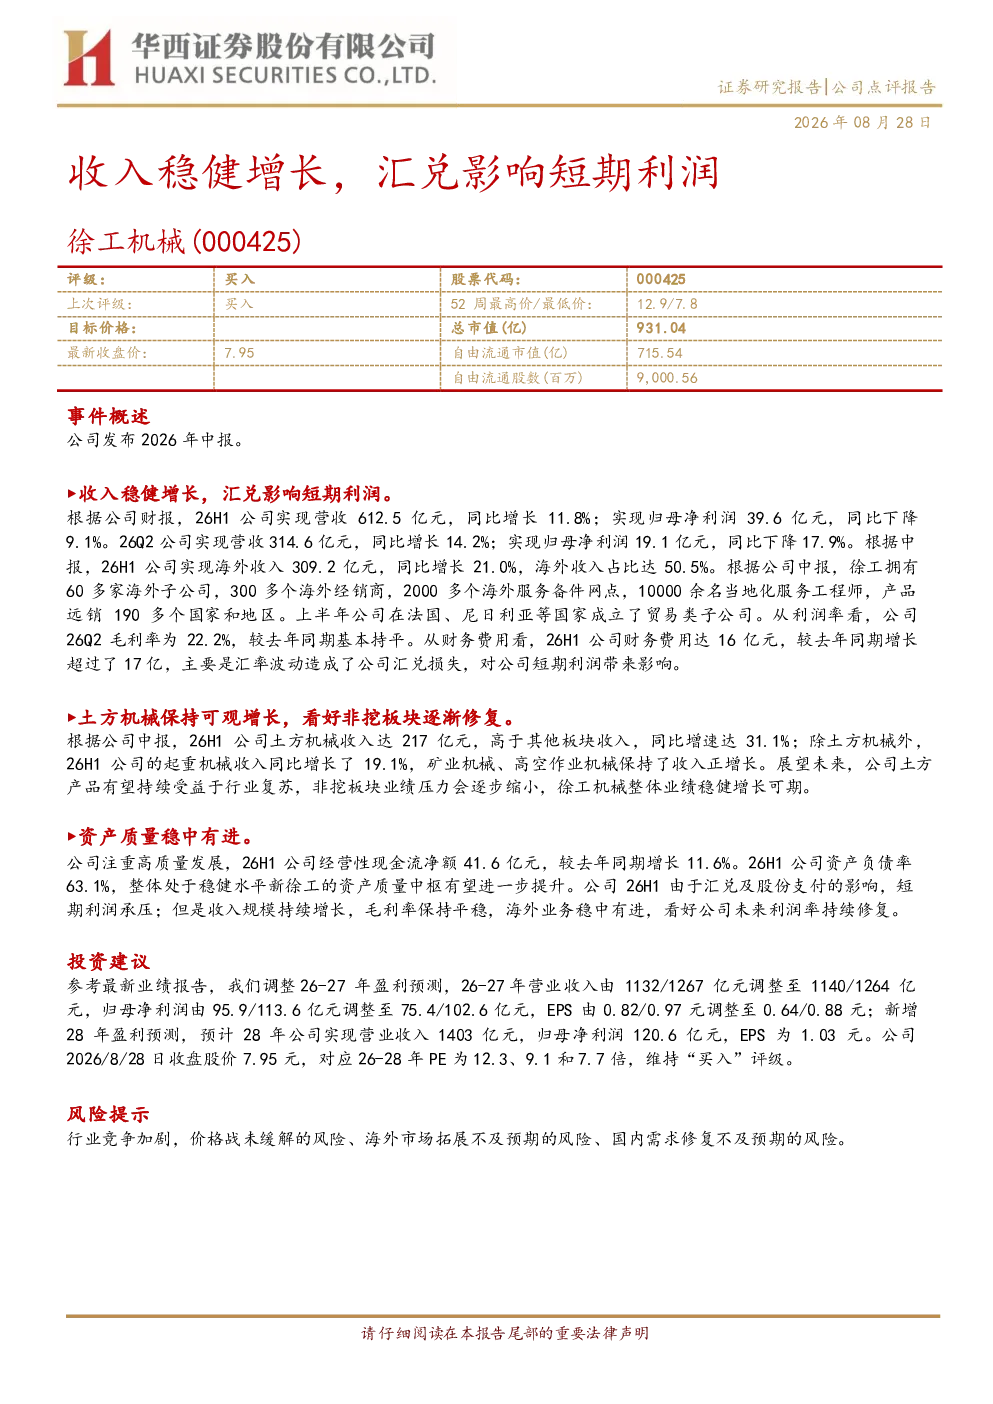
研报显示2026年上半年公司营收612.5亿元同比增长11.8%归母净利润39.6亿元同比下降9.1%主要增长动力来自海外收入占比50.5%的309.2亿元同比增长21%但受汇率波动影响财务费用达16亿元同比增加超17亿导致短期利润承压毛利率稳定在22.2%
机械设备行业未来发展趋势如何?
土方机械收入同比增长31.1%是主要增长板块起重机械矿业机械高空作业机械保持正增长未来土方产品有望受益行业复苏非挖板块压力逐步缩小公司整体业绩可期行业竞争加剧价格战未缓解等是长期挑战
研报重点分析了哪些方向?
报告重点分析了公司收入结构海外业务占比提升至50.5%的驱动因素以及汇兑损失对短期利润的影响同时关注土方机械等高增长板块的修复潜力以及公司经营性现金流净额41.6亿元同比增长11.6%的稳健表现
当前市场对徐工机械的判断是什么?
报告调整2026-2027年盈利预测营收1140/1264亿元归母净利润75.4/102.6亿元EPS0.64/0.88元预计利润率将逐步修复当前股价7.95元对应PE12.3/9.1/7.7倍维持买入评级但需关注行业竞争加剧等风险
研报提到了哪些风险提示?
报告提示行业竞争加剧价格战未缓解海外拓展不及预期国内需求修复不及预期等风险尽管公司资产负债率63.1%处于稳健水平但汇兑及股份支付短期利润承压需持续关注利润率修复情况
你可能感兴趣
2026Q1收入稳健增长,汇兑损失影响利润
机械设备太平洋证券2026-05-05
收入稳健增长,汇兑损益影响利润
轻工制造西南证券2017-08-21
收入稳健增长,汇兑损失影响利润
太平洋证券2026-09-09
2026H1中报点评收入维持增长,汇兑影响短期利润
国泰海通证券2026-09-08
财报点评汇兑损益影响短期表观利润,制剂业务稳健增长提升毛利率
东方财富2026-09-07
收入利润稳健,毛利率提升抵消汇兑影响
国泰海通证券2026-04-21
三季报收入增速亮眼,剔除汇兑影响后利润端稳健符合预期
信息技术国盛证券2023-10-26
收入端稳健增长,利润端受股份支付影响短期承压
开源证券2024-04-24
共创草坪(605099.SH):收入稳健增长,原材料及汇率影响短期利润
长城证券2026-09-02
收入端稳健增长,投入影响短期利润
家用电器国金证券2024-10-26