猜你想问
必贝特目前处于什么研发阶段?
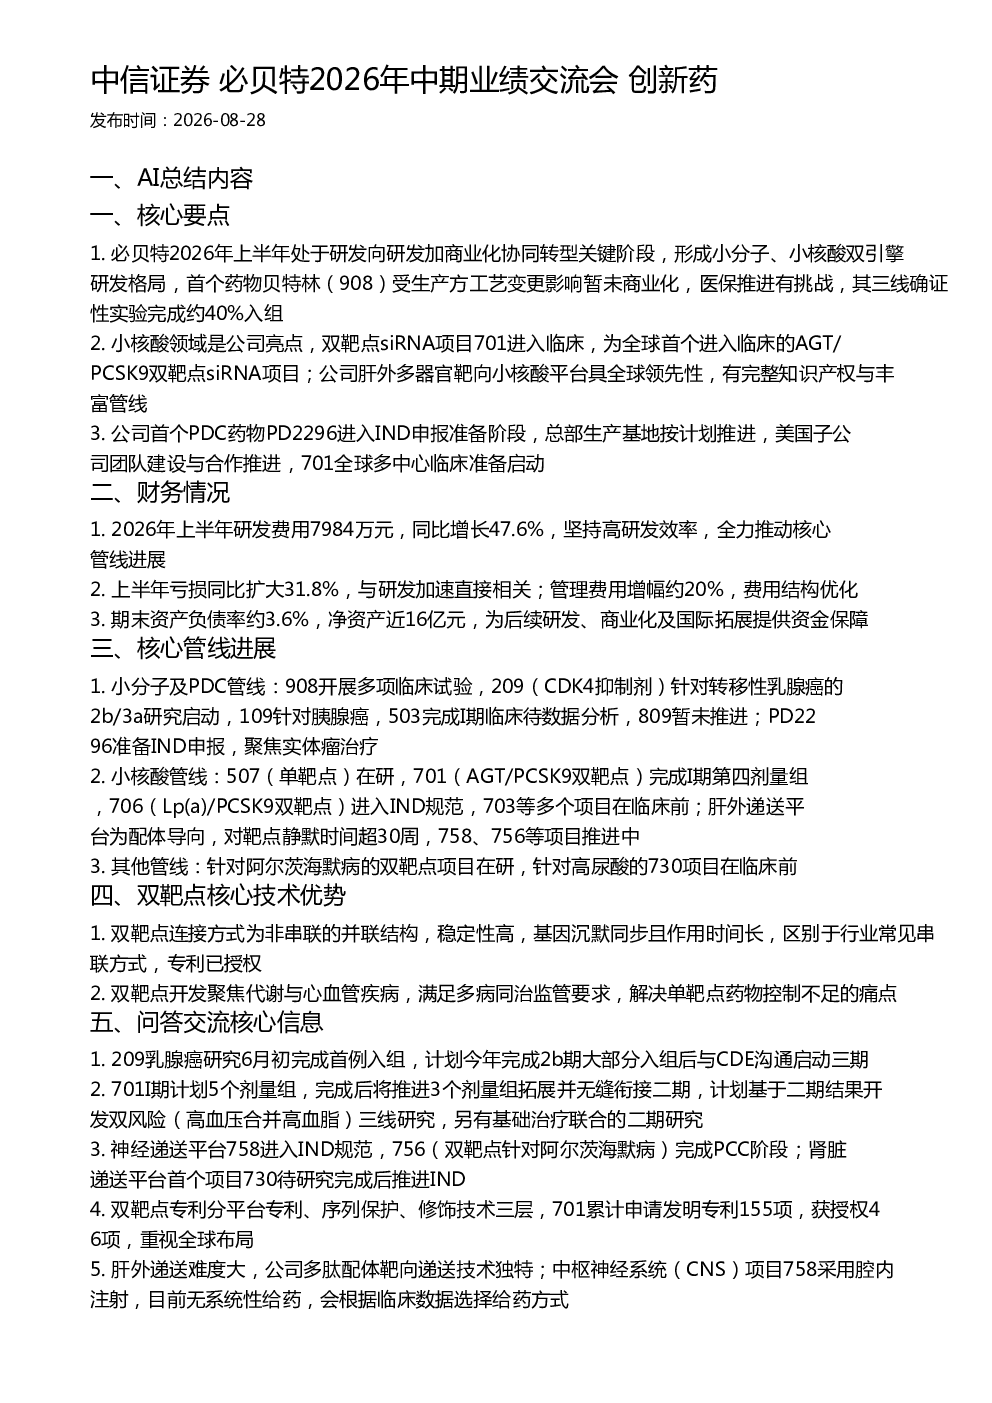
必贝特处于研发向研发加商业化协同转型关键阶段,已形成小分子、小核酸双引擎研发格局。目前首个药物贝特林(908)受生产方工艺变更影响暂未商业化,医保推进面临挑战,其三线确证性实验完成约40%入组。小核酸领域亮点突出,双靶点siRNA项目701进入临床,为全球首个进入临床的AGT/PCSK9双靶点siRNA项目。公司肝外多器官靶向小核酸平台具全球领先性,拥有完整知识产权与丰富管线。PDC药物进展方面,首个PDC药物PD2296进入IND申报准备阶段,总部生产基地按计划推进,美国子公司团队建设与合作推进,701全球多中心临床准备启动。
创新药赛道发展趋势如何?
创新药赛道发展趋势显示,双靶点药物开发成为重要方向,必贝特的双靶点核心技术优势明显,其非串联的并联结构连接方式稳定性高,基因沉默同步且作用时间长,区别于行业常见串联方式,已获专利授权。双靶点开发聚焦代谢与心血管疾病,满足多病同治监管要求,解决单靶点药物控制不足的痛点。小核酸药物领域同样值得关注,必贝特的肝外多器官靶向小核酸平台具全球领先性,拥有完整知识产权与丰富管线,为行业发展提供了新动力。
本报告重点分析了哪些方向?
本报告重点分析了必贝特的核心管线进展,包括小分子及PDC管线,908开展多项临床试验,209(CDK4抑制剂)针对转移性乳腺癌的2b/3a研究启动,109针对胰腺癌,503完成I期临床待数据分析,809暂未推进;PD2296准备IND申报,聚焦实体瘤治疗。小核酸管线方面,507(单靶点)在研,701(AGT/PCSK9双靶点)完成I期第四剂量组,706(Lp(a)/PCSK9双靶点)进入IND规范,703等多个项目在临床前。此外,报告还分析了必贝特的双靶点核心技术优势,以及针对阿尔茨海默病、高尿酸等疾病的其他管线进展。
当前创新药市场现状如何?
当前创新药市场现状显示,研发投入持续加大,必贝特2026年上半年研发费用7984万元,同比增长47.6%,坚持高研发效率,全力推动核心管线进展。但同时也面临亏损扩大,上半年亏损同比扩大31.8%,与研发加速直接相关;管理费用增幅约20%,费用结构优化。资金方面,期末资产负债率约3.6%,净资产近16亿元,为后续研发、商业化及国际拓展提供资金保障。市场竞争激烈,创新药企需在研发效率和市场准入方面持续提升竞争力。
本报告提示哪些风险?
本报告提示的风险主要包括:一是商业化推进风险,首个药物贝特林(908)受生产方工艺变更影响暂未商业化,医保推进面临挑战;二是研发不确定性风险,部分管线如809暂未推进,需关注研发进展与投入产出效率;三是资金链风险,尽管公司目前资金充裕,但持续的高研发投入可能对长期资金链造成压力;四是行业竞争风险,创新药赛道竞争激烈,需关注同领域竞争对手的进展与政策变化对公司发展的影响。