猜你想问
这份报告的核心内容是什么?
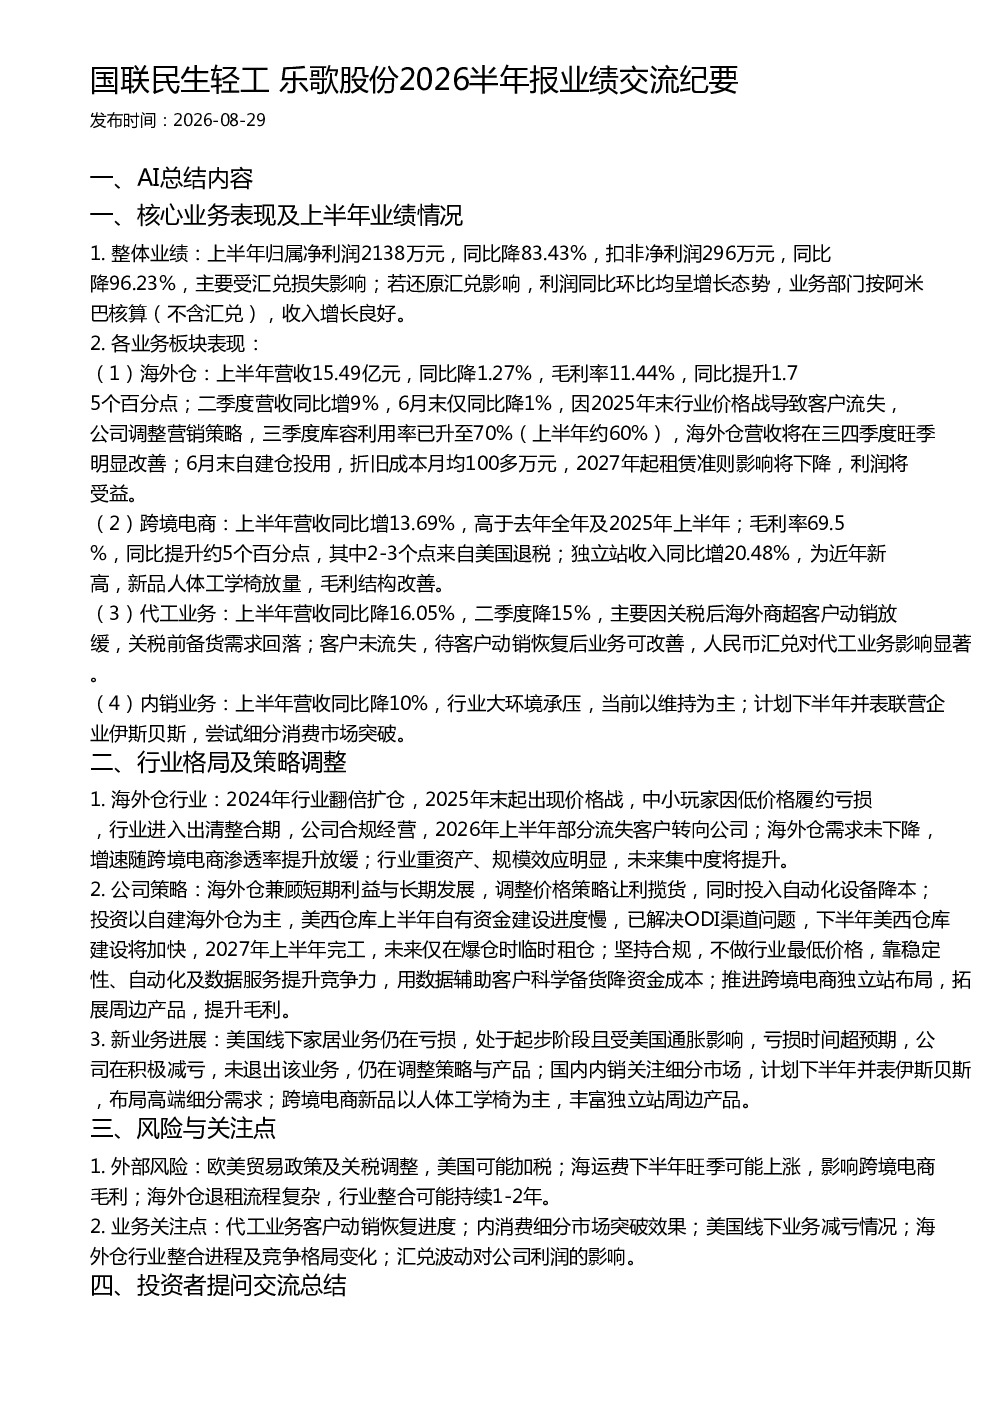
报告显示,受汇兑损失影响,乐歌股份上半年净利润同比下降83.43%,扣非净利润同比下降96.23%。但若还原汇兑影响,利润同比环比均呈增长态势。海外仓板块营收略降但毛利率提升,跨境电商营收增长显著,代工业务受关税影响下滑,内销业务维持为主。业务部门按阿米巴核算收入增长良好。
海外仓行业的发展趋势如何?
海外仓行业在2024年经历翻倍扩仓后,2025年末起出现价格战,行业进入出清整合期。中小玩家因低价履约亏损,未来行业集中度将提升。乐歌股份合规经营,预计2026年上半年将承接部分流失客户。行业重资产、规模效应明显,需求未下降但增速随跨境电商渗透率提升放缓。
报告重点分析了哪些方向?
报告重点分析了乐歌股份各业务板块(海外仓、跨境电商、代工、内销)的业绩表现及策略调整。海外仓板块通过自建、自动化降本、差异化竞争提升竞争力;跨境电商通过独立站布局、新品放量提升毛利;代工业务关注客户动销恢复;内销业务计划并表联营企业伊斯贝斯突破细分市场。
当前市场对乐歌股份的判断是什么?
市场判断乐歌股份处于行业整合期,通过调整价格策略、投入自动化设备等差异化策略应对竞争。海外仓需求稳定但增速放缓,跨境电商增长强劲但面临成本压力。公司积极应对外部风险如贸易政策调整、汇兑波动等,并关注内部业务如代工客户动销、内销细分市场突破等。
研报提示了哪些风险?
研报提示的主要风险包括:欧美贸易政策及关税调整可能加税;海运费下半年旺季可能上涨影响毛利;海外仓退租流程复杂,行业整合可能持续1-2年。业务关注点包括代工客户动销恢复进度、内消费细分市场突破效果、美国线下业务减亏情况、海外仓行业整合进程及竞争格局变化、汇兑波动对公司利润的影响。
你可能感兴趣
国联民生轻工 众鑫股份2026半年报业绩交流纪要
未知机构2026-08-28
国联民生轻工中小盘 林平发展2026半年报业绩交流
未知机构2026-08-19
国联民生轻工中小盘浙江自然2026年半年报业绩交流纪要
未知机构2026-08-25
国联民生家电欧伦电气2026半年报业绩交流纪要
未知机构2026-08-18
国联民生轻工太阳纸业2026年半年报业绩交流
未知机构2026-08-26
国联民生轻工 太力科技2026年半年报业绩交流
未知机构2026-08-27
登康口腔2026中期业绩核心数据 国联民生轻工
未知机构2026-08-20
登康口腔2026中期业绩核心数据 国联民生轻工 中小盘
未知机构2026-08-21
国联民生交运 中国民航信息网络2026中报业绩交流
未知机构2026-08-26
悍高集团2026中报业绩 国联民生轻工 中小盘
未知机构2026-08-09