猜你想问
林洋能源2026年半年度业绩表现如何?
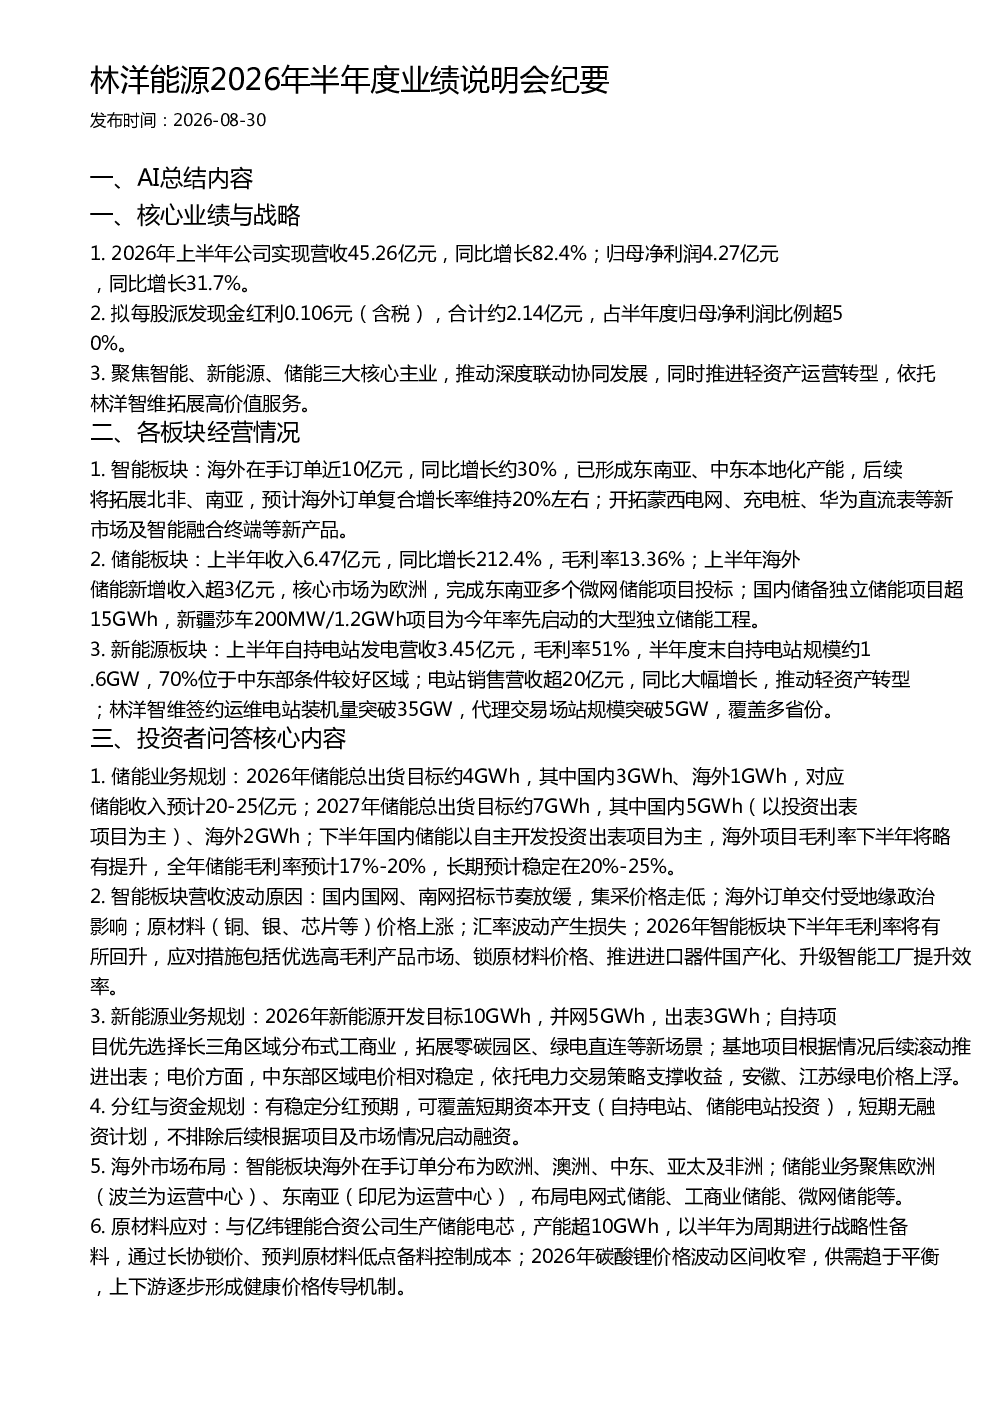
2026年上半年,林洋能源实现营收45.26亿元,同比增长82.4%;归母净利润4.27亿元,同比增长31.7%。公司拟每股派发现金红利0.106元,合计约2.14亿元,占半年度归母净利润比例超50%。公司聚焦智能、新能源、储能三大核心主业,推动深度联动协同发展,同时推进轻资产运营转型,依托林洋智维拓展高价值服务。
林洋能源储能业务发展情况及未来规划?
林洋能源储能业务上半年收入6.47亿元,同比增长212.4%,毛利率13.36%。海外储能新增收入超3亿元,核心市场为欧洲。2026年储能总出货目标约4GWh,其中国内3GWh、海外1GWh,对应储能收入预计20-25亿元;2027年储能总出货目标约7GWh,其中国内5GWh、海外2GWh。公司通过合资公司生产储能电芯,以半年为周期进行战略性备料,控制成本。
林洋能源智能板块经营情况及市场布局?
智能板块上半年海外在手订单近10亿元,同比增长约30%,已形成东南亚、中东本地化产能,预计海外订单复合增长率维持20%左右。公司开拓蒙西电网、充电桩、华为直流表等新市场及智能融合终端等新产品。海外在手订单分布为欧洲、澳洲、中东、亚太及非洲。国内国网、南网招标节奏放缓,集采价格走低,公司通过优选高毛利产品市场、锁原材料价格等措施应对。
林洋能源新能源业务发展及电价策略?
新能源板块上半年自持电站发电营收3.45亿元,毛利率51%,半年度末自持电站规模约1.6GW,70%位于中东部条件较好区域。电站销售营收超20亿元,同比大幅增长。2026年新能源开发目标10GWh,并网5GWh,出表3GWh。自持项目优先选择长三角区域分布式工商业,拓展零碳园区、绿电直连等新场景。中东部区域电价相对稳定,依托电力交易策略支撑收益。
林洋能源面临的主要风险有哪些?
林洋能源面临行业周期压力,新能源及储能行业存在周期波动,需防范产能过剩、价格波动风险。电网招标节奏、集采价格波动影响智能板块营收及毛利。海外业务交付可能受地缘政治因素影响。碳酸锂、铜等原材料价格波动影响储能及相关板块成本。公司通过长协锁价、预判原材料低点备料等方式控制成本风险。