猜你想问
恩捷股份最新报告核心内容是什么?
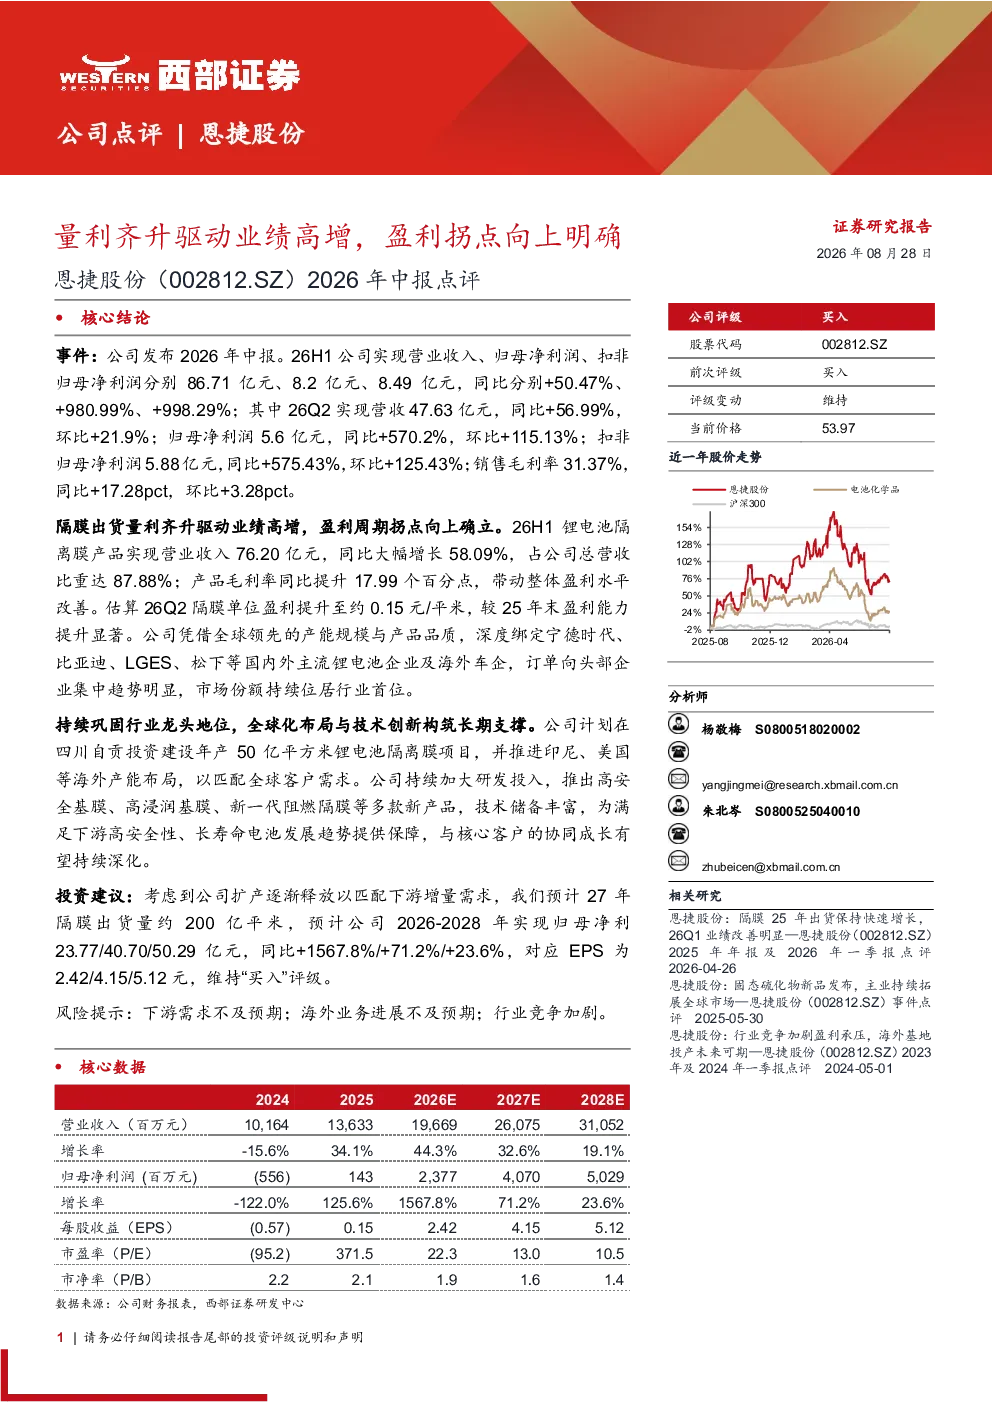
恩捷股份2026年中报显示,公司业绩实现高增长,盈利拐点向上确立。26H1公司营业收入、归母净利润、扣非归母净利润同比分别增长50.47%、980.99%、998.29%,其中隔膜产品营收同比增长58.09%,毛利率提升17.99个百分点,带动整体盈利水平改善。26Q2隔膜单位盈利提升至约0.15元/平米,较25年末显著增强。公司凭借全球领先产能与产品品质,深度绑定宁德时代、比亚迪等主流锂电池企业,市场份额持续领先。
锂电池隔膜行业发展趋势如何?
锂电池隔膜行业正朝着高安全性、长寿命电池发展趋势发展。恩捷股份通过加大研发投入,推出高安全基膜、高浸润基膜等多款新产品,技术储备丰富,为满足下游需求提供保障。公司计划在四川自贡投资建设年产50亿平方米锂电池隔离膜项目,并推进印尼、美国等海外产能布局,持续巩固行业龙头地位。分析师预计27年隔膜出货量约200亿平米,行业前景广阔。
报告重点分析了恩捷股份的哪些方面?
报告重点分析了恩捷股份的业绩增长情况、盈利拐点确立、隔膜产品表现以及未来发展战略。公司26H1业绩大幅增长,隔膜产品营收和毛利率显著提升,单位盈利增强。公司持续巩固行业龙头地位,通过产能扩张、海外布局和研发投入,满足下游高安全性、长寿命电池需求,为长期发展奠定基础。
当前锂电池隔膜市场现状如何?
当前锂电池隔膜市场呈现恩捷股份等龙头企业占据领先地位,市场份额持续巩固的态势。恩捷股份凭借全球领先产能与产品品质,深度绑定宁德时代、比亚迪等主流锂电池企业,展现出强大的市场竞争力。同时,行业竞争也在加剧,企业需持续提升技术水平和产品性能以应对市场变化。
研报提示了哪些风险?
研报提示了以下风险:下游需求不及预期可能导致公司业绩增长放缓;海外业务进展不及预期可能影响公司全球化战略;行业竞争加剧可能压缩公司利润空间。这些风险需引起投资者关注,需结合市场变化进行综合判断。
你可能感兴趣
季报点评:N型产品占比提升,光伏组件量利齐升驱动业绩高增
中原证券2023-11-13
1H22量利齐升业绩高增,盈利能力保持提升
轻工制造国金证券2022-07-13
量价齐升驱动业绩高增,供给收缩支撑盈利弹性
国泰海通证券2026-08-30
2026年中报点评:26H1业绩基本符合预告,量价齐升驱动盈利高增
轻工制造东吴证券2026-08-30
2026年中期盈利预告点评:26H1业绩超预期,量价齐升驱动高增
华创证券2026-07-22
量利齐升盈利高增,黄丝+钨丝上游布局推动降本
建筑建材国金证券2023-08-19
核电地位明确,量价齐升助业绩高增
公用事业德邦证券2022-04-28
量价齐升驱动盈利高增,垂直一体化稳步推进
财通证券2023-04-03
量价齐升驱动高增,盈利韧性持续验证
基础化工国信证券2026-03-28