猜你想问
绿城管理控股最新业绩表现如何?
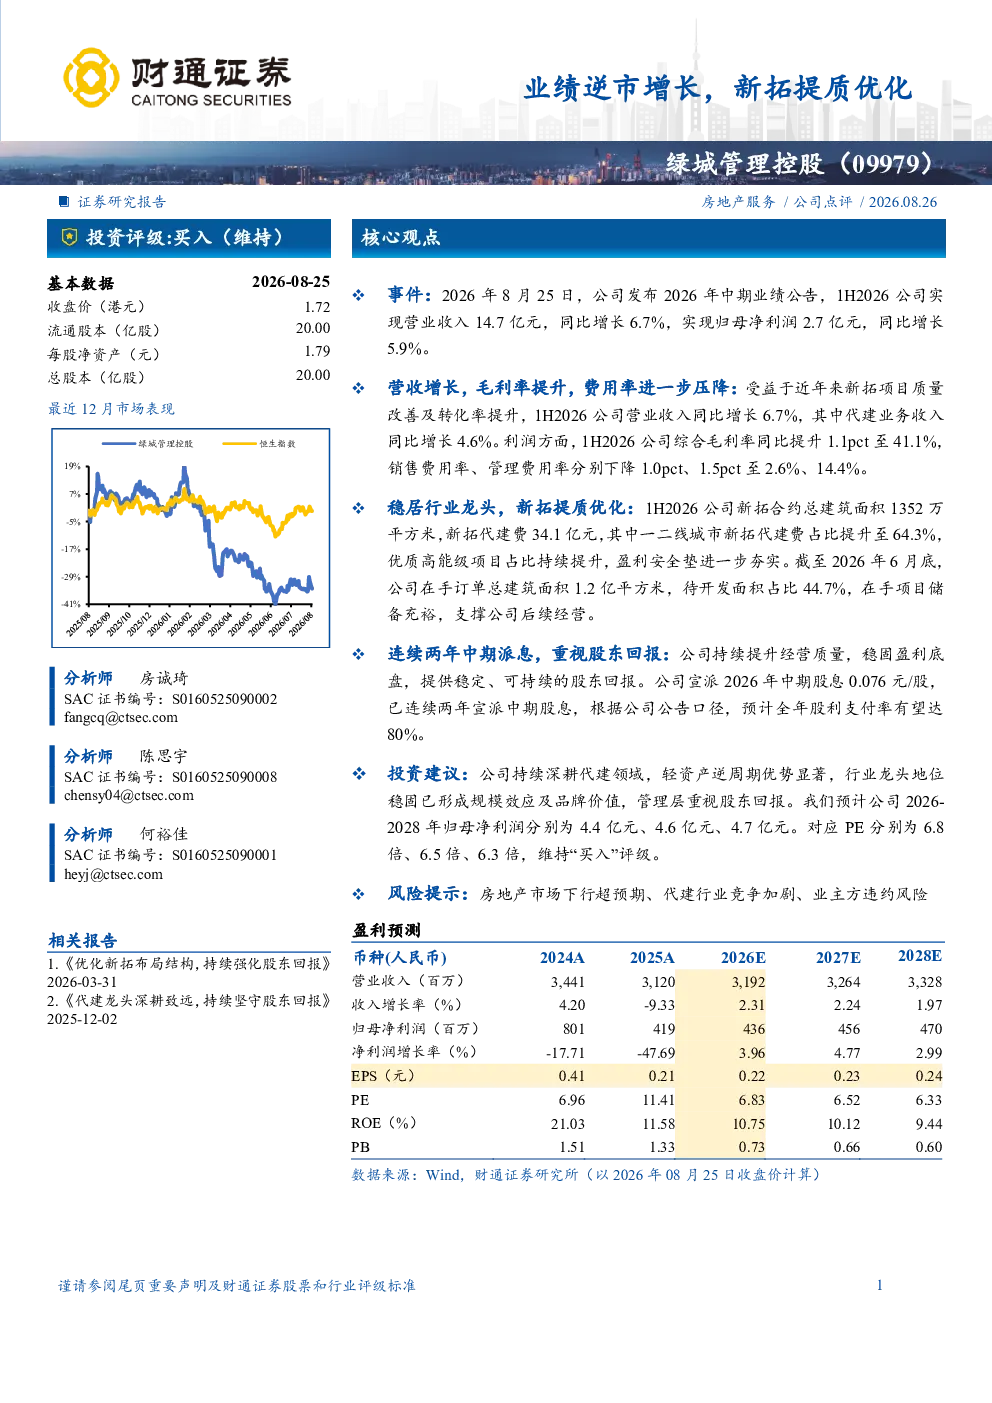
绿城管理控股2026年中期业绩逆市增长,营收同比增长6.7%达14.7亿元,归母净利润同比增长5.9%达2.7亿元。新拓项目质量改善及转化率提升带动营收增长,毛利率提升1.1pct至41.1%,销售费用率、管理费用率分别下降至2.6%、14.4%。公司稳居行业龙头,新拓项目优质高能级占比提升,盈利安全垫夯实,在手订单充裕。
代建行业发展趋势如何?
代建行业呈现轻资产模式逆周期优势,规模效应及品牌价值形成。绿城管理控股持续深耕代建领域,新拓合约总建筑面积1352万平方米,一二线城市占比64.3%,在手订单总建筑面积1.2亿平方米。行业龙头地位稳固,但需关注房地产市场下行、竞争加剧及业主方违约等风险。
报告重点分析了哪些方面?
报告重点分析了绿城管理控股新拓项目提质优化成效及盈利能力提升,包括毛利率提升、费用率压降等关键数据。同时关注公司轻资产模式优势、行业龙头地位及在手订单情况,并提示房地产市场下行、代建行业竞争加剧等风险。
当前市场对绿城管理控股的评价如何?
绿城管理控股稳居行业龙头,轻资产模式在当前市场环境下优势显著。公司新拓项目质量改善带动业绩增长,盈利能力持续提升。预计2026-2028年归母净利润分别为4.4亿元、4.6亿元、4.7亿元,对应PE分别为6.8倍、6.5倍、6.3倍。需关注房地产市场及行业竞争等风险因素。
研报提示了哪些风险?
研报提示的主要风险包括房地产市场下行超预期,可能导致代建需求减少;代建行业竞争加剧,可能压缩利润空间;业主方违约风险,可能影响公司回款。此外,公司需持续优化新拓项目质量及转化效率,以应对市场变化。
你可能感兴趣
绿城管理控股(09979.HK)25H1业绩承压,新拓规模增长单价稳定,保持代建领先身位
国盛证券2025-08-27
绿城管理控股(09979)2023年中期业绩发布会-港股-调研纪要
未知机构2023-08-04
【中信建投地产】绿城管理控股2022年经营数据点评:新签订单稳健增长,代建风口大
未知机构2023-02-04
绿城服务(02869):业绩逆市增长,积极回购重视股东回报
财通证券2026-08-23
绿城管理控股半年报点评:业绩逆势增长 资本代建孕育发展机遇
申港证券2022-09-21
绿城管理控股(09979.HK):业绩同比增长,分红持续稳定
国信证券2026-08-26
任命玉鑫控股为巴拓金矿项目管理方,帕金戈金矿提质增效管理经验有望复刻
轻工制造华西证券2024-07-15
绿城管理控股:新合约增速回升,维持买入
信息技术招银国际2022-05-27
绿城管理控股:强1H22结果;净利润同比增长33%
瑞信银行2022-07-28
绿城管理控股-业绩会纪要
未知机构2022-07-29